


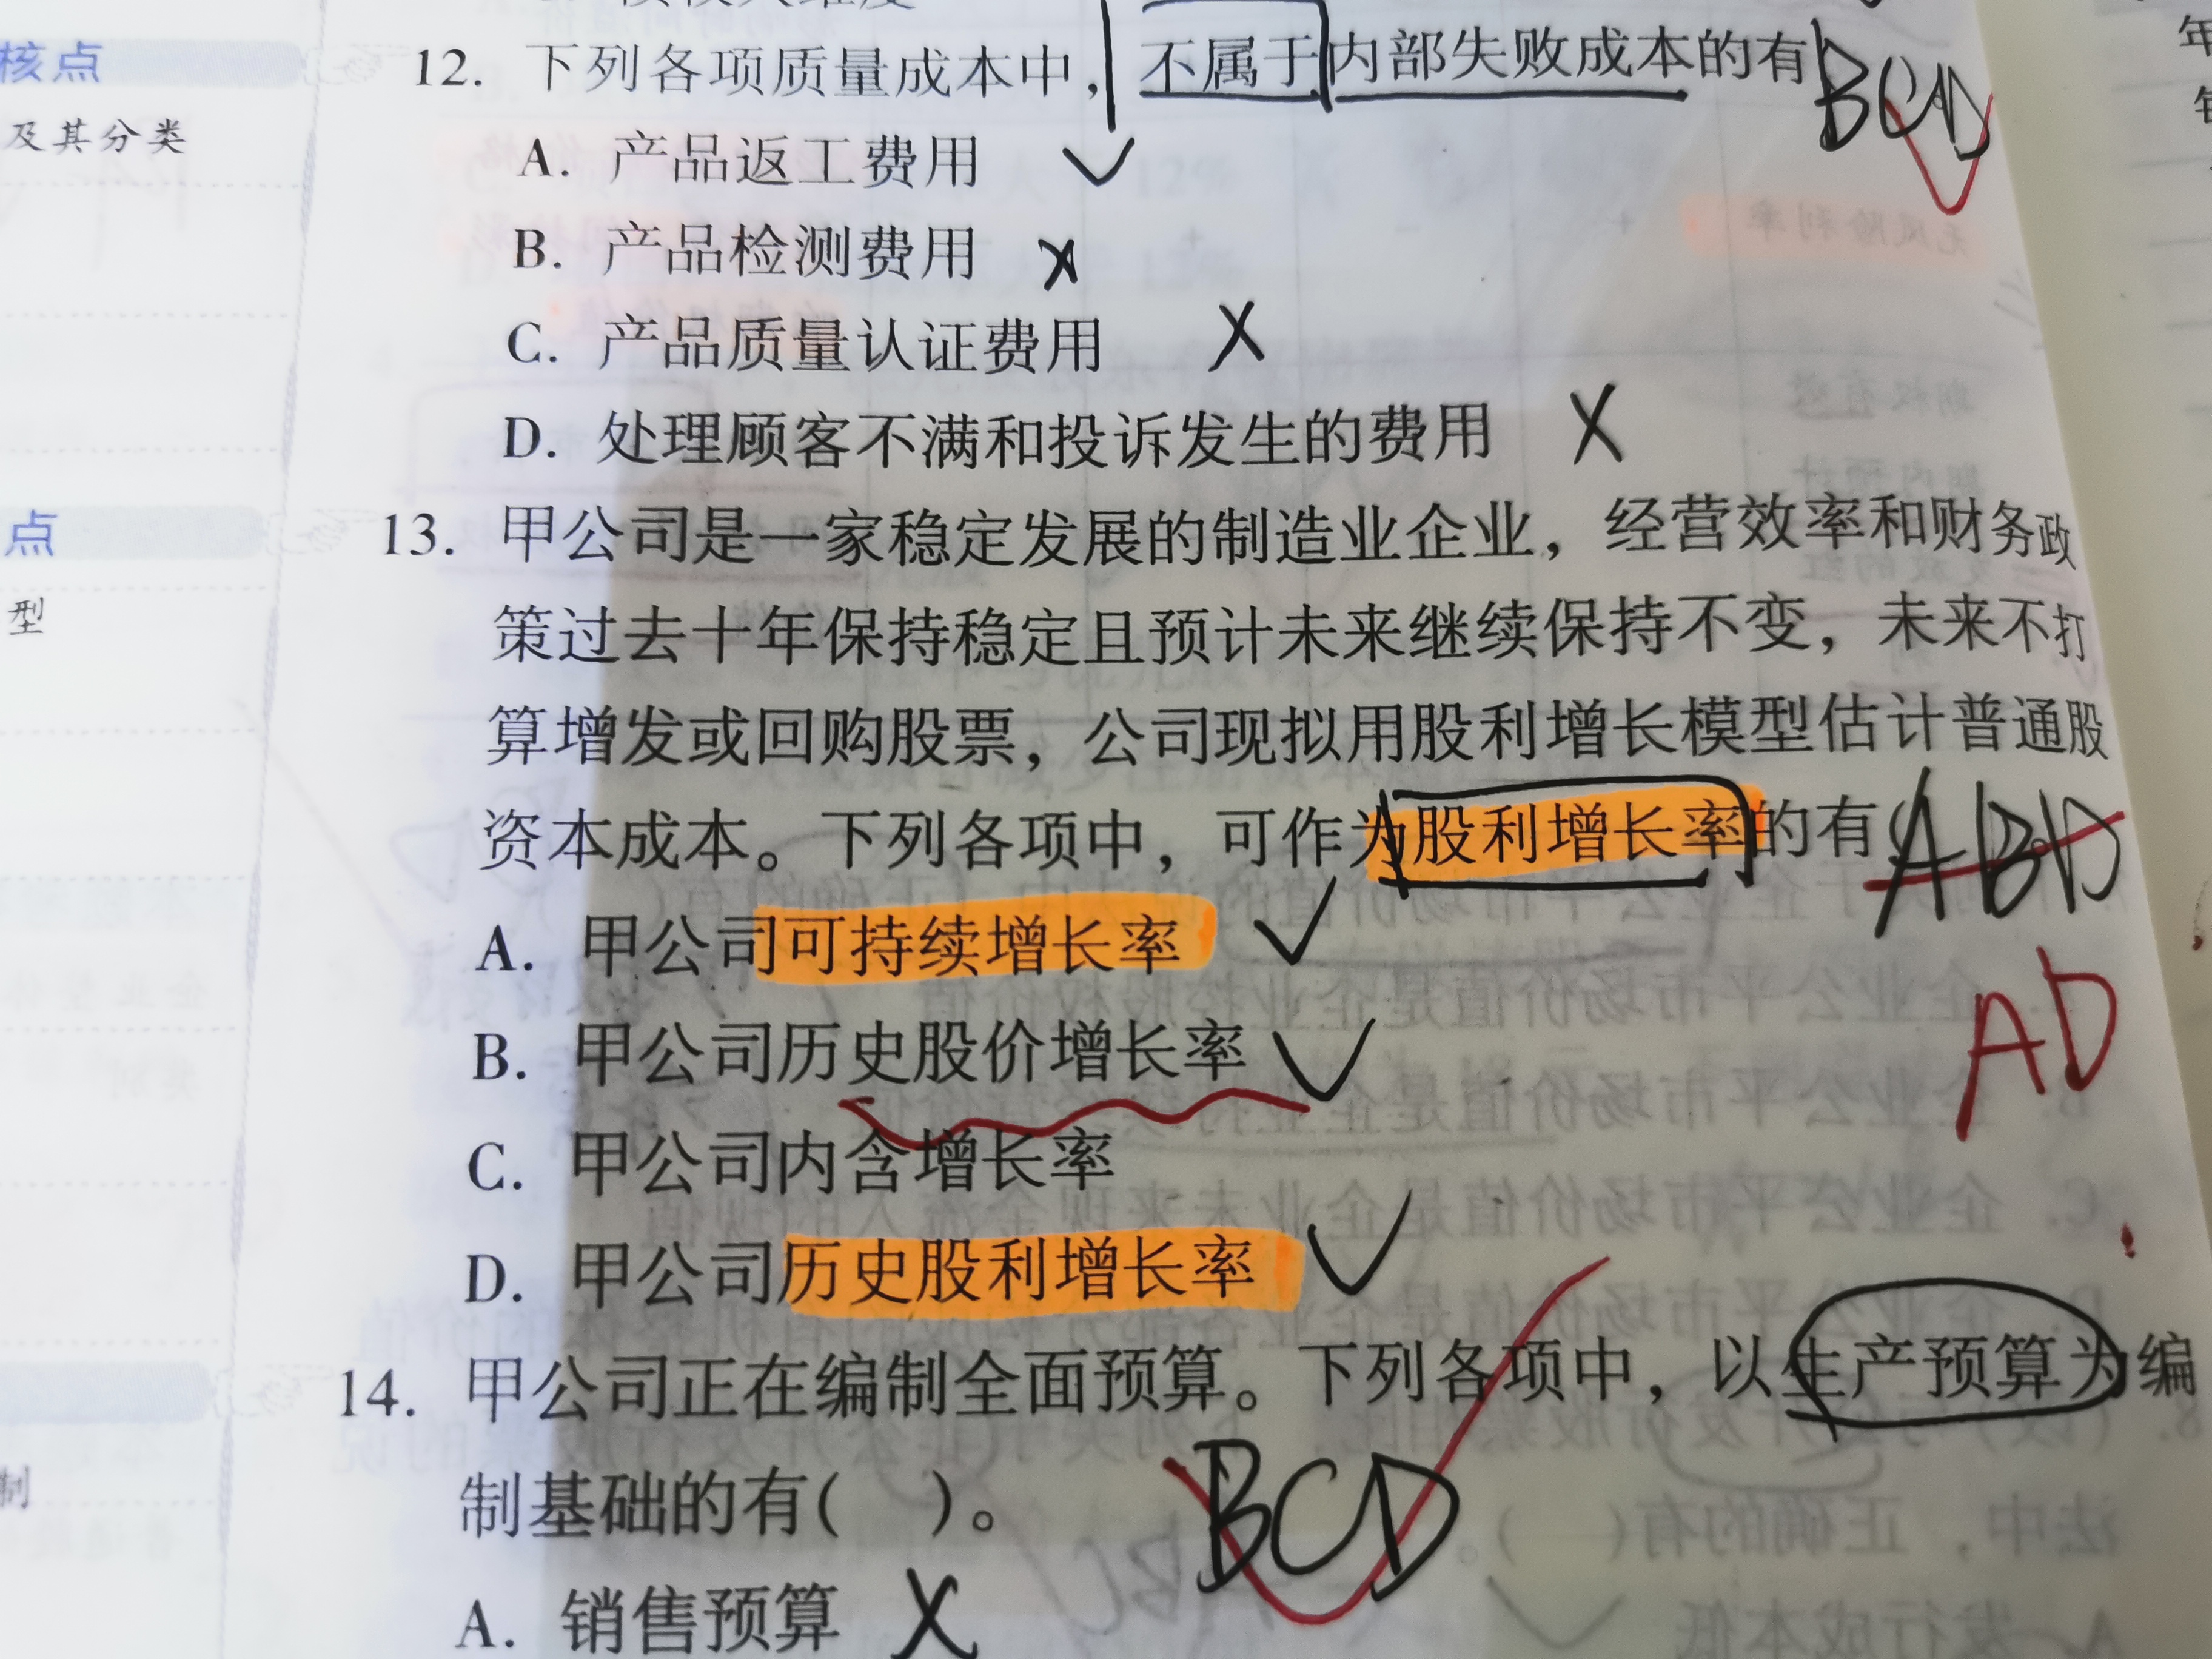
@小耗子〰同学,你好,关于第十三题的选项B为什么不能作为股利增长率? 我的回答如下
勤奋的同学,你好!
历史股价增长率是很多市场环境或者经济环境的影响,不能用这个作为股利增长率哦~
如有疑问,欢迎提问,继续加油哈~
以上是关于率,股利增长率相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开@同学:
但是历史股利增长率是可以的?跟历史有关的都有什么是可以的?股利增长率和可持续增长率吗?
展开
@小耗子〰同学,你好,关于第十三题的选项B为什么不能作为股利增长率? 我的回答如下
老师不太明白你的疑问哈,麻烦同学详细说说哈,感谢
以上是关于率,股利增长率相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开@同学:
我的意思是可以用的历史增长率 只有可持续增长率和历史股利增长率是吗?
展开@小耗子〰同学,你好,关于第十三题的选项B为什么不能作为股利增长率? 我的回答如下
好的,教材上有三种方法
历史股利增长率
可持续增长率
证券分析师的预测
第三个是最准确的
继续加油,坚持就是胜利
以上是关于率,股利增长率相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开- 其他人还搜
- 热点资讯

cfa报班还是自学?哪个效率更好?
准备CFA(Chartered Financial Analyst,特许金融分析师)考试是一个需要投入大量时间和精力的过程。对于考生来说,选择适合自己的学习方式是至关重要的。在本文中,我们将探讨CFA报班和自学两种学习方式,那么究竟选择自学还是报班呢,接着往下看告诉你答案~
注册会计师通过率包括缺考的吗
注册会计师通过率不算缺考的人数,通过率是实际通过的人数与实际参加考试的人数的比例,虽然缺考的人数多,但是并不计算到通过率里面的。根据cpa考试分析报告来看,专业阶段单科通过率为27.93%左右,综合阶段单科通过率为83.74%左右。



- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研