


喝同学:
亲爱的准注会宝宝,你好:
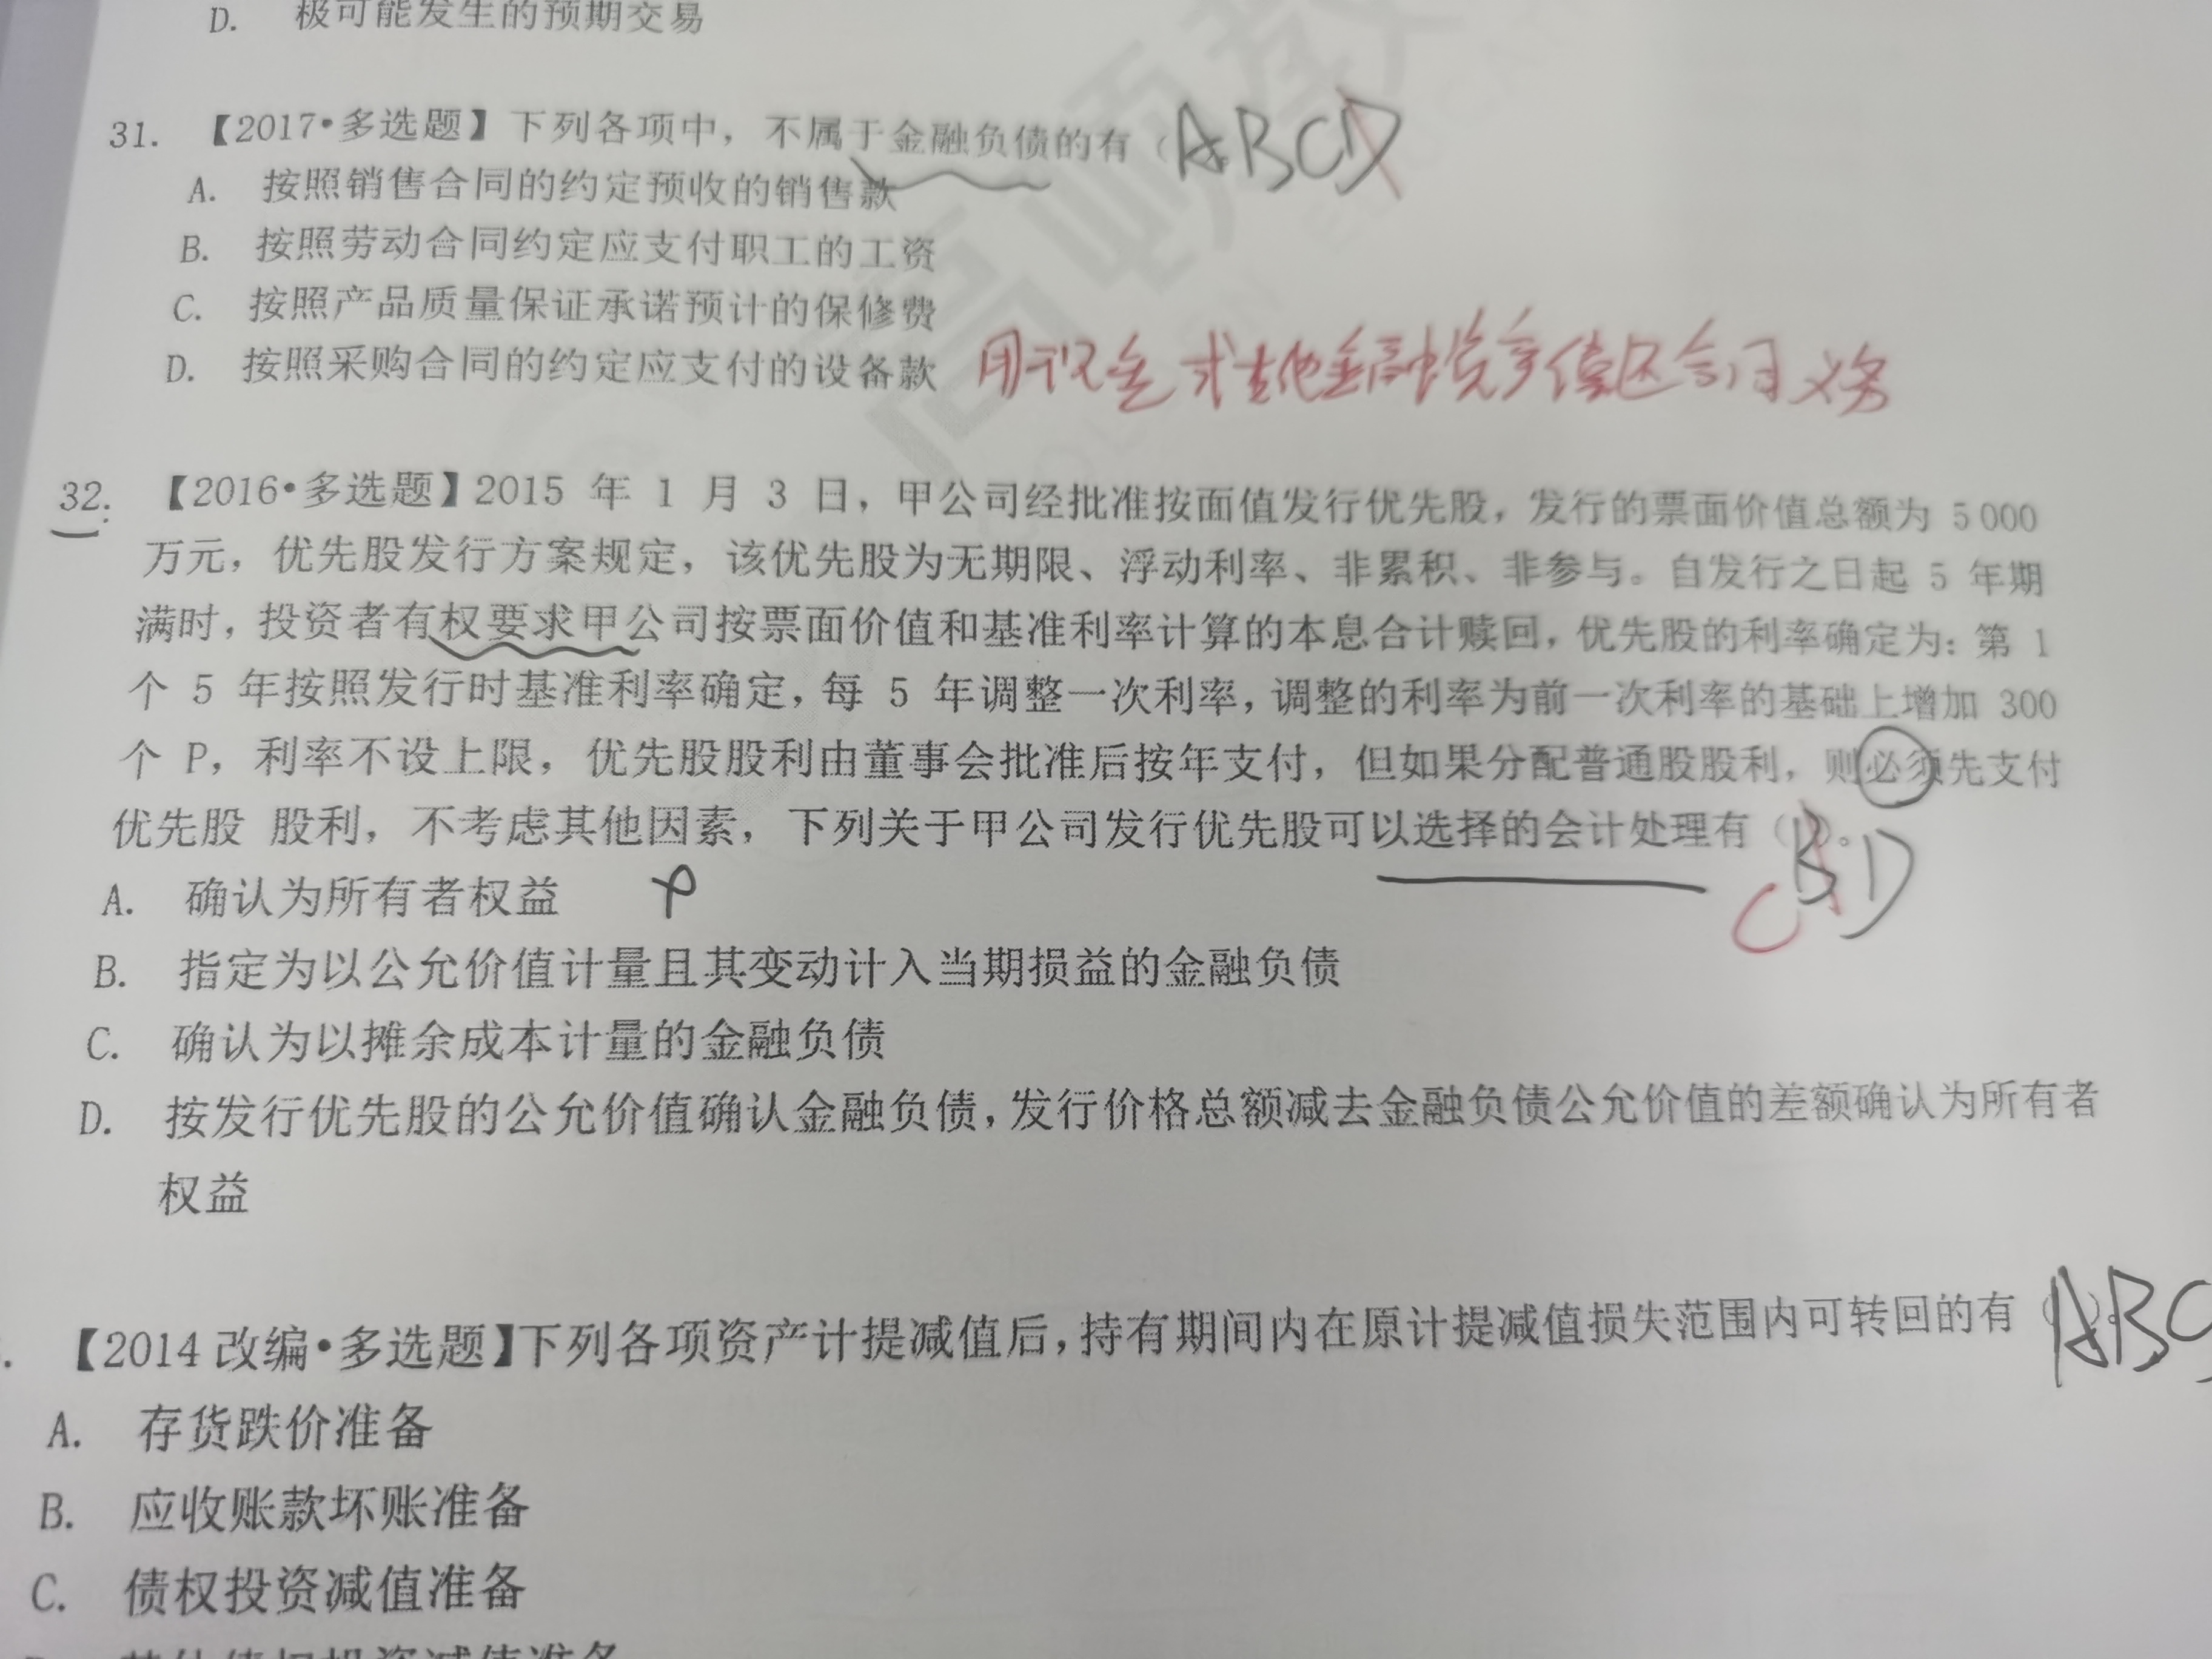
该金融工具涉及发行方和持有方无法控制的或有事项,即投资者有权要求甲公司按票面价值及票面价值和基准利率计算的本息合计金额赎回,故不能采用公允价值计量,该事项将导致甲公司无法避免的导致经济利益流出企业,从而存在支付现金偿还本金的合同义务,应该确认为金融负债
希望老师的解答能够帮助到你,有什么问题可以随时沟通~
展开喝同学:
但是这类资产不是要满足固定的本金加利息吗
展开喝同学:
是的 ,同学,老师仔细看了一下,这道题答案是错误的,选项C不当选的。
展开
喝同学:
那这道题是选那个兜底的以公允价值价值计量变动计入当期损益的吗
展开喝同学:
是的同学,这道题同学做的是正确的,选择B和D。
展开喝同学:
是不是只要不是固定的本金加利息就不是分类为第一类
展开喝同学:
是的 ,满足合同现金流量+管理模式为收取本金和利息两个条件,才能分类为摊余成本计量。
展开喝同学:
那这个利率需不需要固定呢
展开喝同学:
利率也是需要固定的。
希望老师的解答能够帮助到你,有什么问题可以随时沟通~
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
花同学
老师,这道题为什么不是以摊余成本计量的呀
崔老师
后面说了随时出售,不是固定时间或定期,那么就不属于摊余成本。
赵同学
6题C选项为什么对呢?除了以摊余成本计量不能公允价值计量吗?
郑老师
以公允价值计量有两类
一类变动计入当期损益,一类变动计入其他综合收益
所以除了以公允价值计量及其变动计入当期损益的,还有以公允价值计量及其变动计入其他综合收益的和以摊余成本计量的
L同学
老师,其他债权投资计算摊余成本时为什么还要减去应收利息?摊余成本不是等于其他债权投资的账面余额吗?但是这道题在计算摊余成本时用 4000-400+200+474为什么?
边老师
你好,同学,你你这里应收利息是需要当期支付的,所以再计算摊余成本时需要减掉的。
L同学
1.5支付上年度利息,所以需要减去的
热搜标签
- 其他人还搜
- 热点资讯
在建工程中领用物资或存货或外购产品,应将什么金额计入在建工程成本?
 老师
老师已回答
认真努力的同学你好:是按照物资或者产品的账面价值计入在建工程中的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!
2021-06-23 22:25:47
阅读2072
江财审计专硕考点:历史成本与重置成本
江财审计专硕考点之历史成本与重置成本!如果你要考江财的审计硕士的话,一般会遇到名词解释,比如2017年的复试笔试就遇到该题,其中一题叫做“历史成本与重置成本”,如果你还不知道答案,就来看高顿考研的整理,供大家参考!

2023-06-14 16:46:54


欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研