


 徐同学
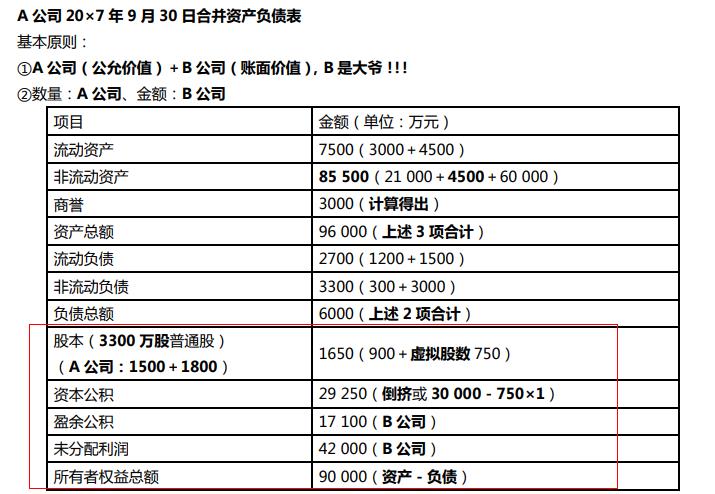
反向购买合并财务报表例题,合并报表中所有者权益为什么只有B吗?
反向购买-合并财务报表例题,合并报表中所有者权益为什么只有B,不加A?
徐同学:
亲爱的同学,你好:
爱思考的同学,反向购买中,B公司才是会计上的母公司,是购买方,合并所有者权益应该反映B公司的所有者权益;A是会计上的子公司,在抵权益中子公司A所有者权益被抵销。
希望以上解答可以帮助到你,每天进步一点点,继续加油哦~
展开包括少数股东权益。
合并财务报表是指由母公司编制的,将母子公司形成的企业集团作为一个会计主体,综合反映企业集团整体财务状况、经营成果和现金流量的报表。母公司是指有一个或一个以上子公司的企业;子公司是指被母公司控制的企业。母公司应当是依法登记,取得企业法人资格的控股企业。
在编制合并财务报表前,母公司应当统一子公司所采用的会计政策,使子公司采用的会计政策与母公司保持一致。子公司所采用的会计政策与母公司不一致的,应当按照母公司的会计政策对子公司财务报表进行必要的调整;或者要求子公司按照母公司的会计政策另行编报财务报表。
- 其他人还搜
- 热点资讯
被动稀释导致权益法转公允价值计量的变动额放进哪里?
 老师
老师已回答
认真努力的同学你好:被动稀释从权益法转为金融资产说明已经跨界,差额是通过投资收益来核算的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!

盈余公积算不算所有者权益
盈余公积算所有者权益。所有者权益主要包括:实收资本(或股本);资本公积(资本溢价/股本溢价和其他资本公积);盈余公积(法定盈余公积和任意盈余公积);未分配利润等。

所有者权益类科目借贷方向表示
一般说来,在会计中有六大类科目,即资产类、负债类及所有者权益类,收入类、费用类及利润类。所有者权益类目同负债类科目,“借”表示所有者权益的减少:“贷”表示所有者权益的增加。
什么是权益性投资收益
权益性投资收益是指投资人进行股权投资从被投资方取得的货币或非货币形式的收入,包括股息、红利和利润。 符合条件的居民企业之间的股息、红利等权益性投资收益和在中国境内设立机构、场所的非居民企业从居民企业取得与该机构、场所有实际联系的股息、红利等权益性投资收益为免税收入。 符合条件的居民企业之间的股息、红利等权益性投资收益,是指居民企业直接投资于其他居民企业取得的投资收益。上述收益以及在中国境内设立机构、场所的非居民企业从居民企业取得与该机构、场所有实际联系的股息、红利等权益性投资收益,不包括连续持有居民企业公开发行并上市流通的股票不足12个月取得的投资收益。 以上就是【什么是权益性投资收益】的全部内容,想要了解更多 注会考试资讯 ,欢迎前往 高顿CPA网站首页 ! 添加老师微信 获取


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研