


E同学:
同学你好:
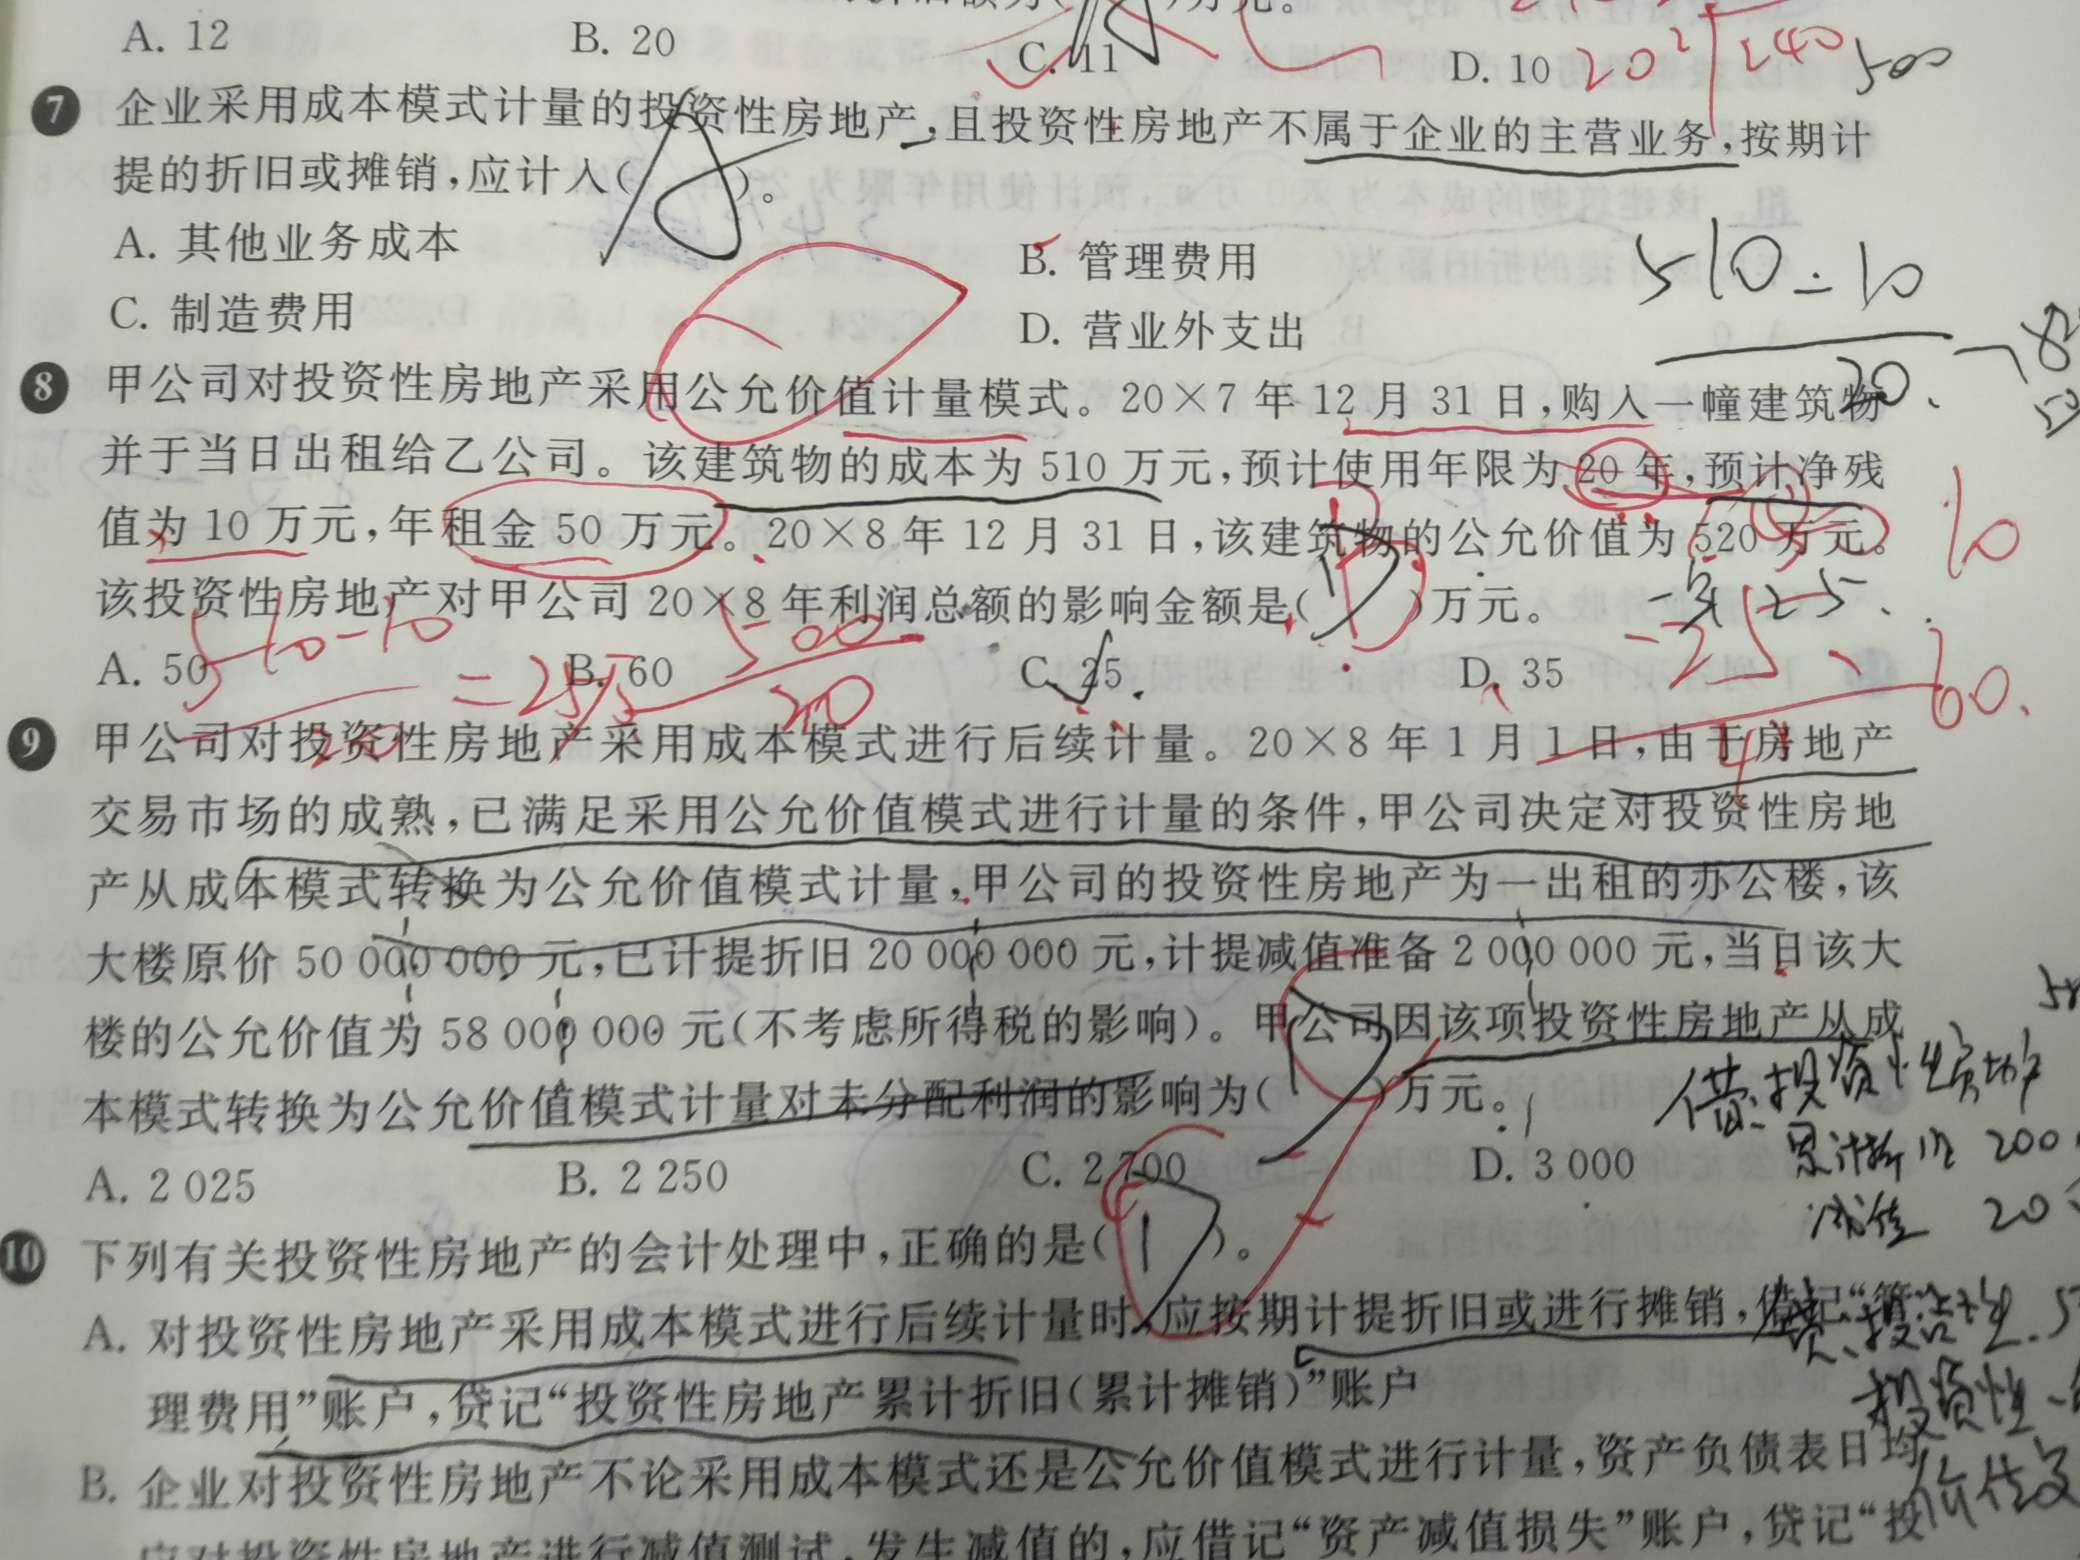
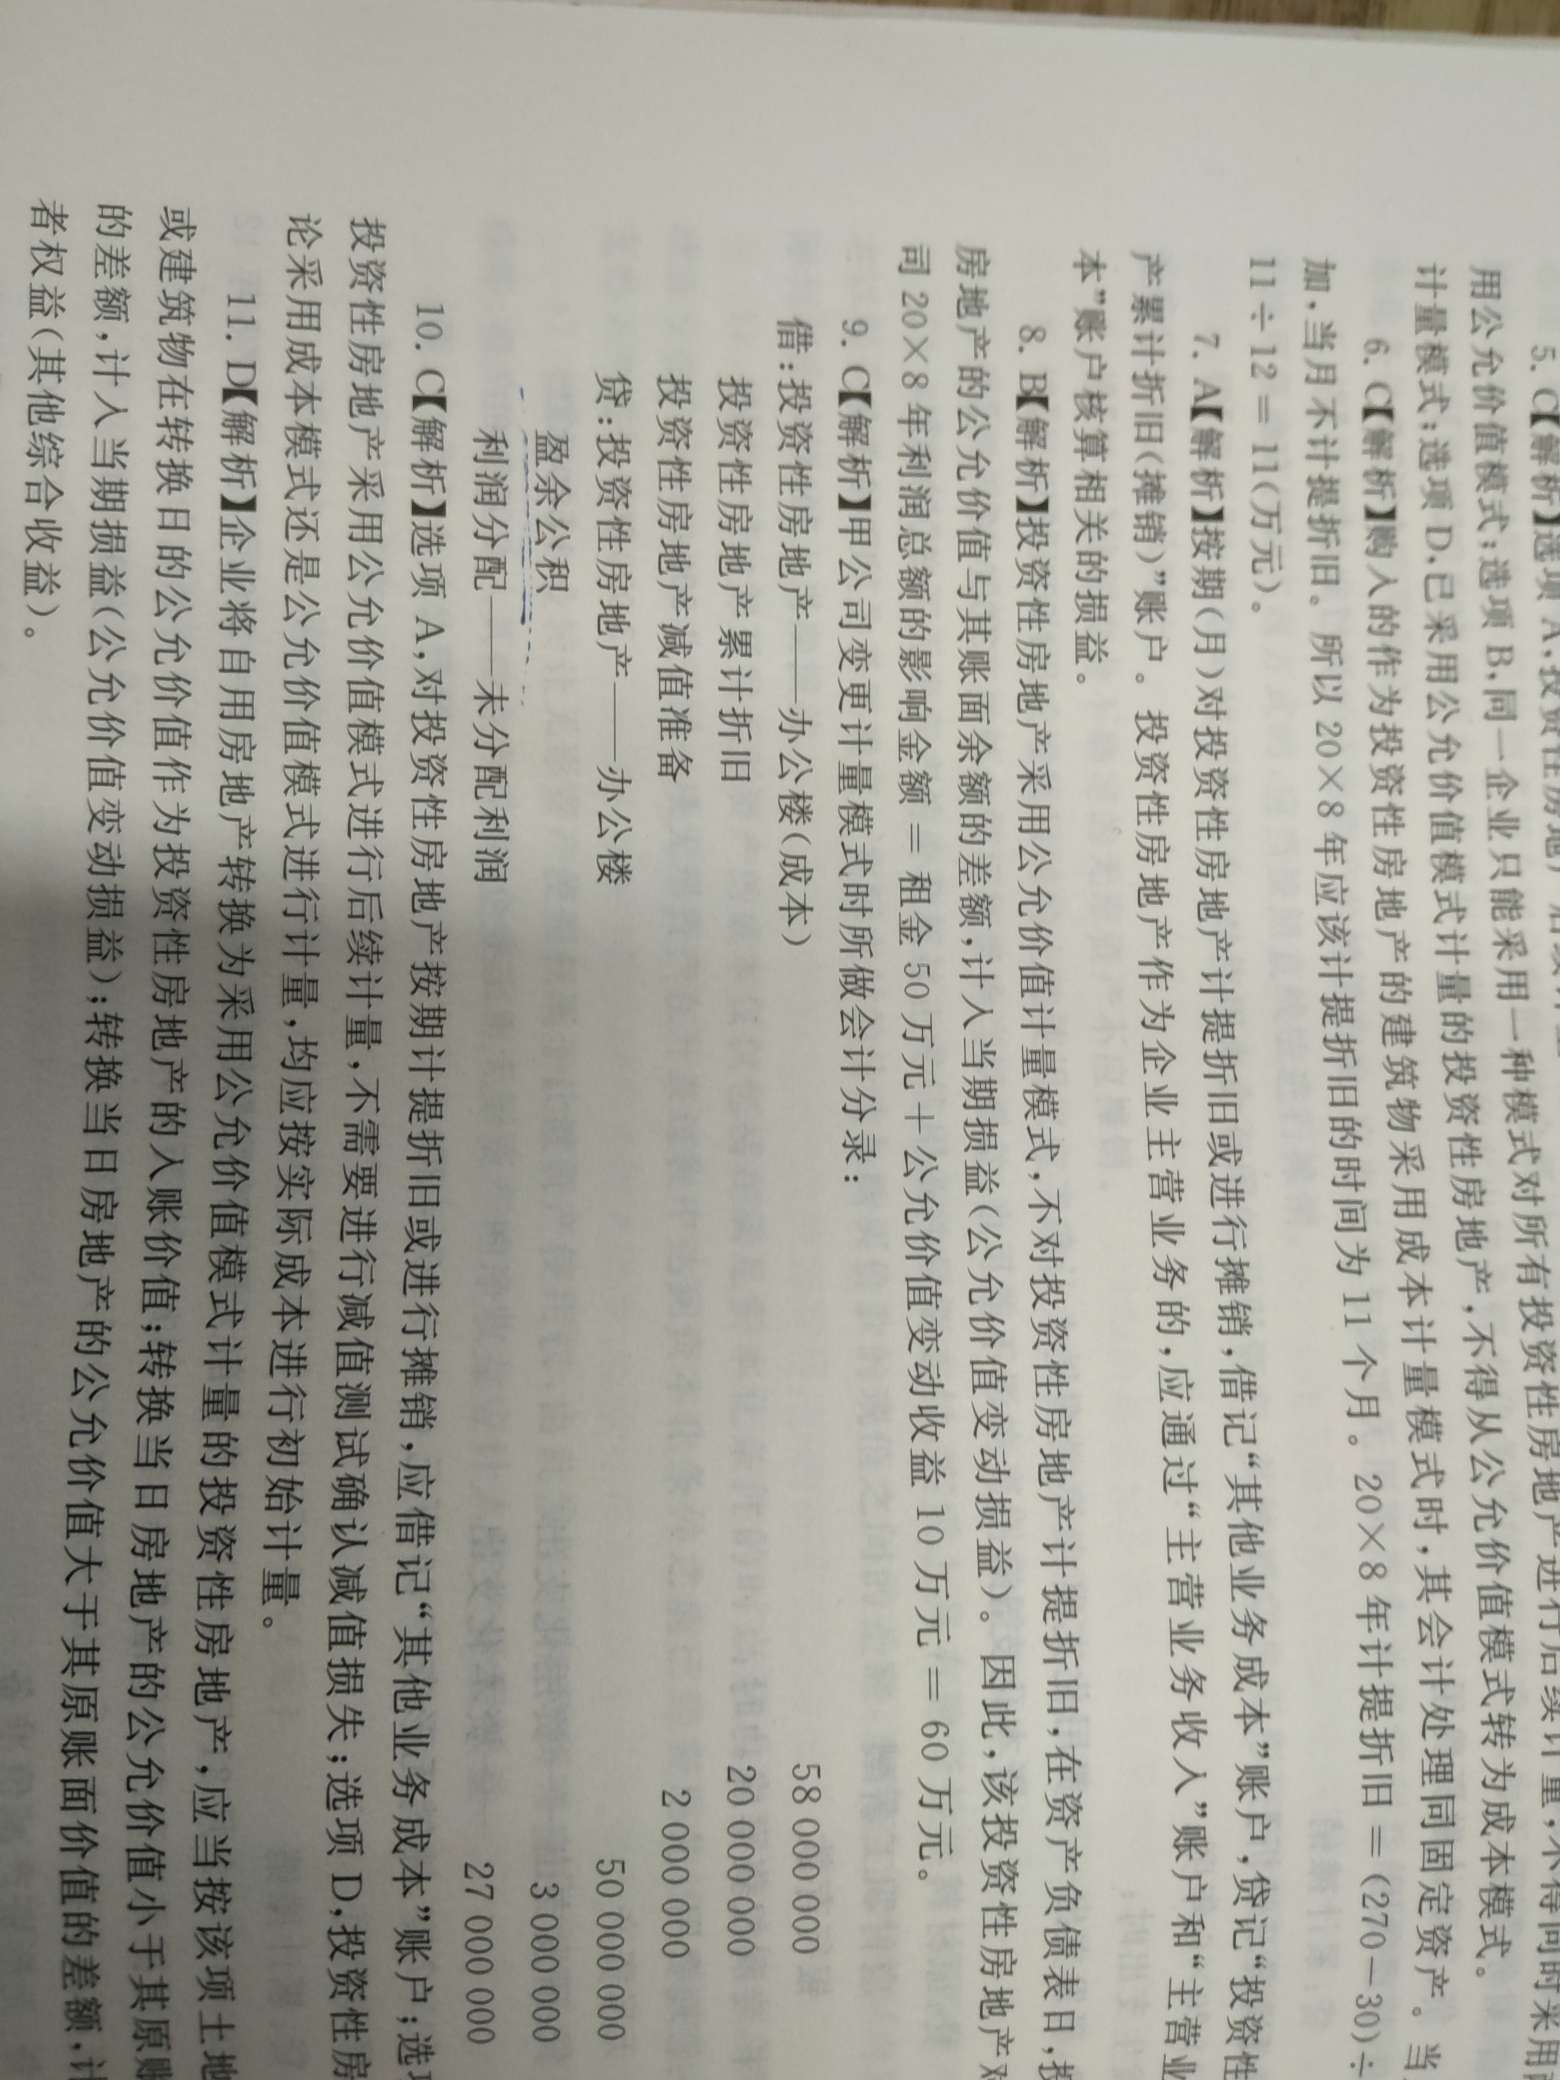
投资性房地产由成本法转为公允价值计量,视同在出租时就采用公允价值计量,进行追溯调整,相关差额计入留存收益,其实就是对以前年度的调整~
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
:同学
盈余公积补亏,用法定盈余公积还是任意盈余公积,顺序有要求吗
史老师
你好,这个目前法律上没有明确规定先后顺序的,但是我们因为是先提法定盈余公积再提任意盈余公积,所以一般先用盈余公积再用法定盈余公积。
皮同学
固定资产盘盈为什么提盈余公积
郝老师
根据《企业会计准则第4号——固定资产》及其应用指南的有关规定,固定资产盘盈应作为前期差错记入“以前年度损益调整”科目。而原来则是作为当期损益。之所以新准则将固定资产盘盈作为前期差错进行会计处理,是因为固定资产出现由于企业无法控制的因素而造成盘盈的可能性极小甚至是不可能的,企业出现了固定资产的盘盈必定是企业以前会计期间少计、漏计而产生的,应当作为会计差错进行更正处理,这样也能在一定程度上控制人为的调节利润的可能性。
固定资产盘盈,通过“以前年度损益调整“科目调整后再分配到盈余公积。
其会计分录为:
1.盘盈 借:固定资产 贷:以前年度损益调整————①
2.调整应交所得税 借:以前年度损益调整————② 贷:应交税费——应交所得税
将“以前年度损益调整“账户余额转入“利润分配”
借:以前年度损益调整————①-② 贷:利润分配——未分配利润
3.调整利润分配
借:利润分配——未分配利润 贷:盈余公积
至此,固定资产盘盈科目调整至盈余公积科目。
固定资产盘盈,通过“以前年度损益调整“科目调整后再分配到盈余公积。
其会计分录为:
1.盘盈 借:固定资产 贷:以前年度损益调整————①
2.调整应交所得税 借:以前年度损益调整————② 贷:应交税费——应交所得税
将“以前年度损益调整“账户余额转入“利润分配”
借:以前年度损益调整————①-② 贷:利润分配——未分配利润
3.调整利润分配
借:利润分配——未分配利润 贷:盈余公积
至此,固定资产盘盈科目调整至盈余公积科目。
慕同学
固定资产盘盈为什么提盈余公积
E老师
根据《企业会计准则第4号——固定资产》及其应用指南的有关规定,固定资产盘盈应作为前期差错记入“以前年度损益调整”科目。而原来则是作为当期损益。之所以新准则将固定资产盘盈作为前期差错进行会计处理,是因为固定资产出现由于企业无法控制的因素而造成盘盈的可能性极小甚至是不可能的,企业出现了固定资产的盘盈必定是企业以前会计期间少计、漏计而产生的,应当作为会计差错进行更正处理,这样也能在一定程度上控制人为的调节利润的可能性。
固定资产盘盈,通过“以前年度损益调整“科目调整后再分配到盈余公积。
其会计分录为:
1.盘盈 借:固定资产 贷:以前年度损益调整————①
2.调整应交所得税 借:以前年度损益调整————② 贷:应交税费——应交所得税
将“以前年度损益调整“账户余额转入“利润分配”
借:以前年度损益调整————①-② 贷:利润分配——未分配利润
3.调整利润分配
借:利润分配——未分配利润 贷:盈余公积
至此,固定资产盘盈科目调整至盈余公积科目。
固定资产盘盈,通过“以前年度损益调整“科目调整后再分配到盈余公积。
其会计分录为:
1.盘盈 借:固定资产 贷:以前年度损益调整————①
2.调整应交所得税 借:以前年度损益调整————② 贷:应交税费——应交所得税
将“以前年度损益调整“账户余额转入“利润分配”
借:以前年度损益调整————①-② 贷:利润分配——未分配利润
3.调整利润分配
借:利润分配——未分配利润 贷:盈余公积
至此,固定资产盘盈科目调整至盈余公积科目。
热搜标签
- 其他人还搜
- 热点资讯


盈余公积算不算所有者权益
盈余公积算所有者权益。所有者权益主要包括:实收资本(或股本);资本公积(资本溢价/股本溢价和其他资本公积);盈余公积(法定盈余公积和任意盈余公积);未分配利润等。

2023-06-14 18:29:24
每股净资产包括公积金和未分配利润吗?
每股净资产包括每股公积金和每股未分配利润。每股净资产=期末普通股净资产/期末发行在外的普通股股数。期末普通股净资产=期末股东权益-期末优先股股东权益。

2023-06-02 11:13:43
盈余公积的定义是什么?有哪些用途?
小编带来有关盈余公积的知识点,来看看吧! 一、盈余公积的定义是什么? 盈余公积(Surplus reserve):各种积累资金。盈余公积包括法定盈余公积、任意盈余公积、法定公益金。 指企业从税后利润中提取形成的、存留于企业内部、具有特定用途的收益积累。盈余公积是根据其用途不同分为公益金和一般盈余公积两类。公益金专门用于企业职工福利设施的支出,如购建职工宿舍、托儿所、理发室等方面的支出。 二、有哪些用途? 弥补亏损 企业发生亏损时,应由企业自行弥补。弥补亏损的渠道主要有三条: 一是用以后年度税前利润弥补。按照现行制度规定,企业发生亏损时,可以用以后五年内实现的税前利润弥补,即税前利润弥补亏损的期间为五年。 二是用以后年度税后利润弥补。企业发生的亏损经过五年期间未弥补足额的,尚未弥补的亏损应用扣除所

2023-05-17 16:30:47

欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研