


莉同学:
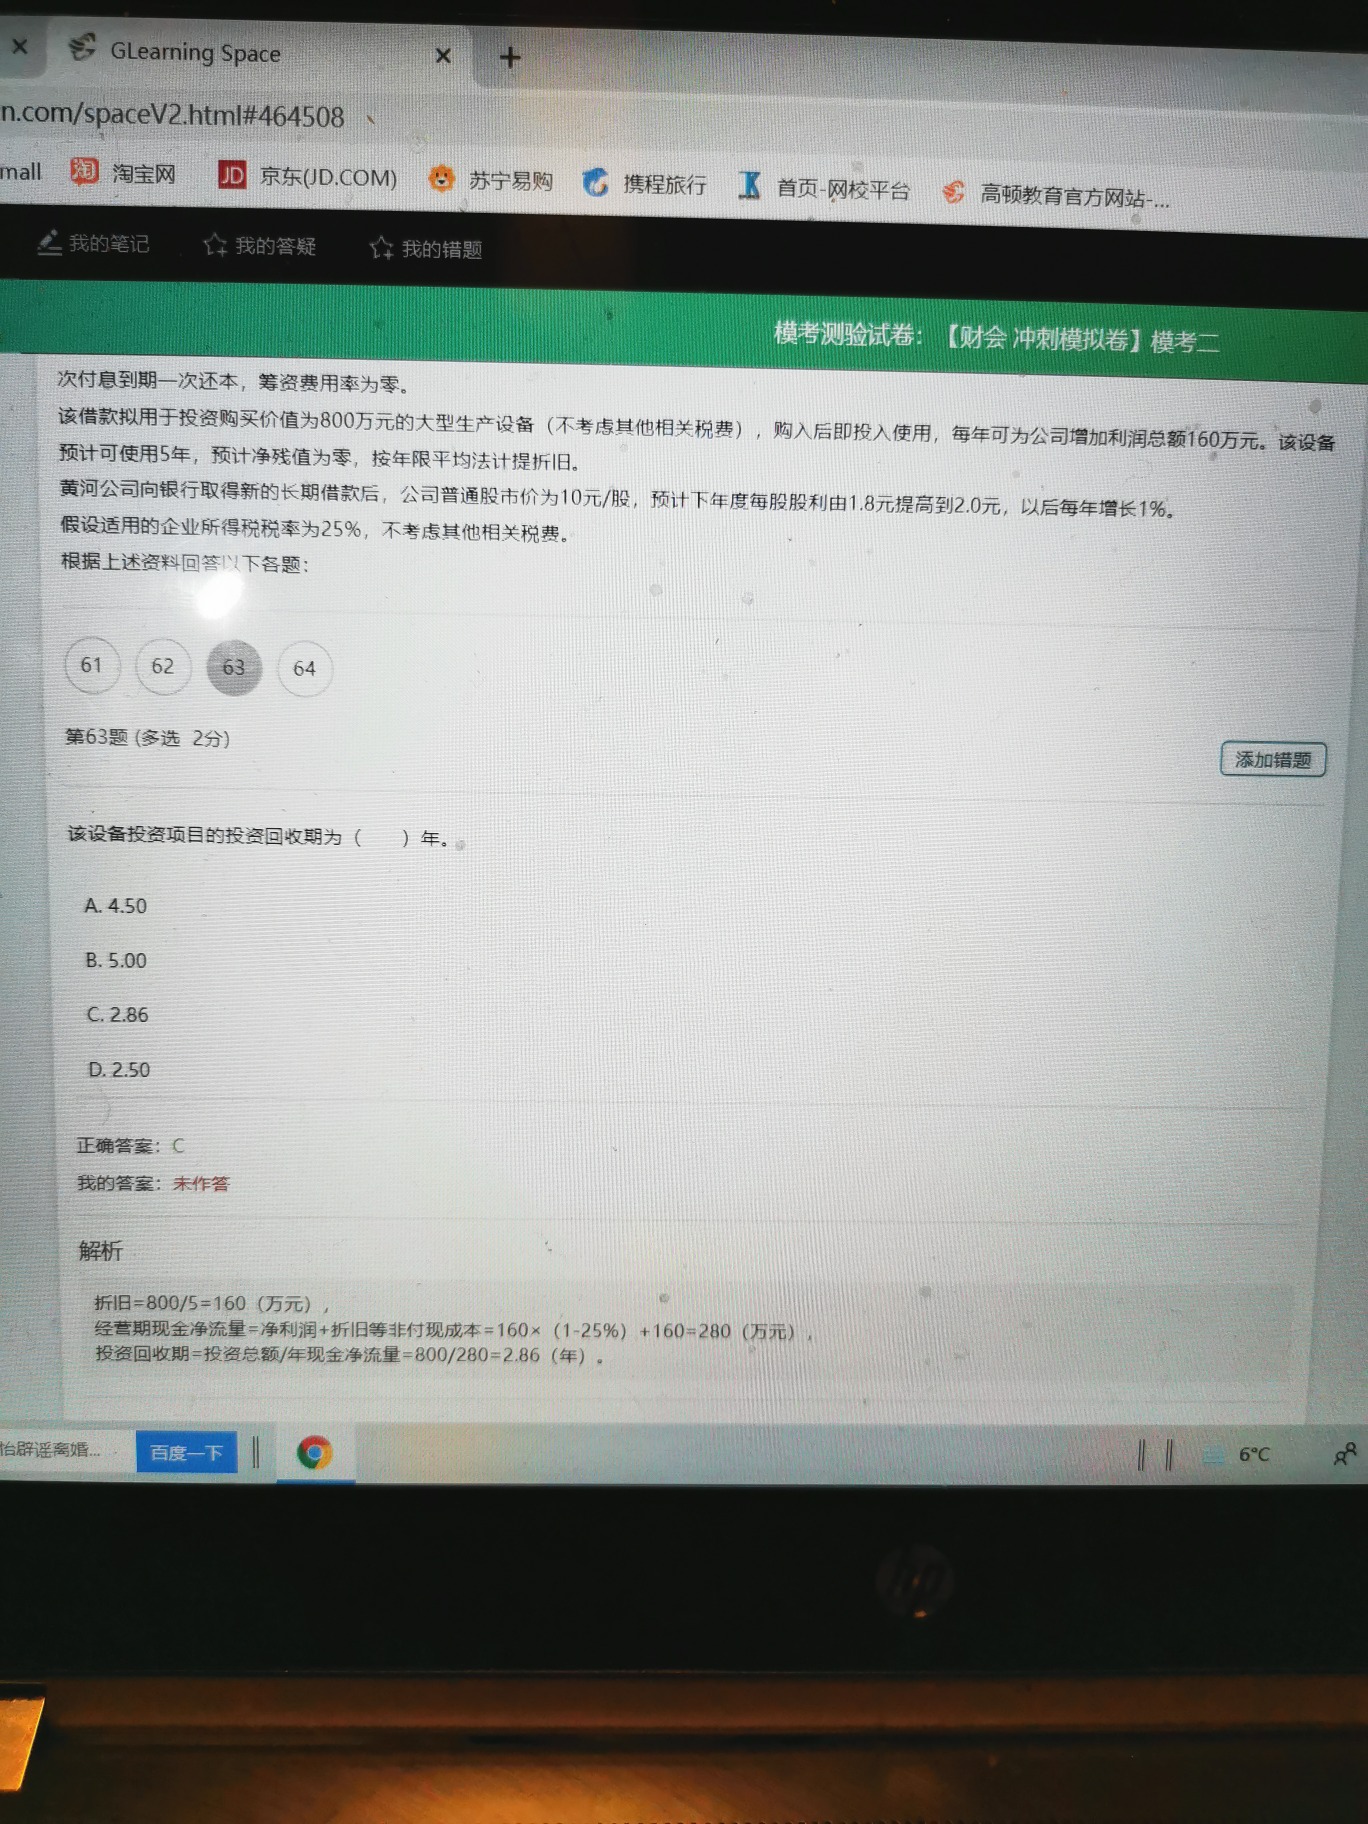
因为前面计算净利润的时候已经把这部分对所得税影响考虑了,计算利润时,把非付现成本减掉了。
展开莉同学:
不怎么理解
展开莉同学:
为了更好的应对考试,您记住这个公式就好了,净现金流量=净利润+折旧。净利润=(销售收入-付现成本-折旧)*(1-25%), 非付现成本是阻止现金流出,所以也算现金流入,所以要加上,主语您说为什么加的时候不考虑所得税,因为在计算净利润的时候也已经考虑所得税了。
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
小同学
请问NCF=(营收-付现成本)*(1-T)+非付现成本*T=税后营业利润+非付现成本。为什么非付现成本有时需要乘T有时不需要,怎么理解?
陈老师
这个是公式的一个变形而已,付现成本➕ 非付现成本=营业成本,(营业收入-营业成本)×(1-t)=净利润。ncf=营业收入×(1-t)-付现成本×(1-t)+非付现成本×t=营业收入×(1-t)-付现成本×(1-t)-非付现成本×(1-t)+非付现成本=净利润+非付现成本。
f同学
老师这种是怎么记忆的呀?我就分不清什么时候是要加上+非付现成本的,什么时候是直接用非付现成本*0.25的 有啥记忆方法不?
周老师
非付现成本主要是折旧
先不考虑所得税,付现收入-付现成本这个就是现金净流量
如果考虑所得税,那么(付现收入-付现成本)*0.75%2B折旧*0.25(抵税)就是现金净流量,这是正常的计算
如果通过会计上计算净利润的过程,(收入-付现成本-折旧)*0.75就是净利润,这里折旧是非付现的,所以净利润%2B折旧就是最终的净现金流量
C同学
老师,为什么第一问4小问,计算所得税后现金净流量NCF1-4(营运期)时,非付现成本800为什么不乘以0.25,在什么情况下需要乘呢?
韩老师
现金净流量=各年的现金流入量-各年的现金流出量
=销售收入-付现成本-所得税
=销售收入-付现成本-(销售收入-付现成本-折旧)×所得税率
=销售收入×(1-所得税率)-付现成本×(1-所得税率)+折旧×所得税率
=净利润+折旧现金净流量=各年的现金流入量-各年的现金流出量
=销售收入-付现成本-所得税
=销售收入-付现成本-(销售收入-付现成本-折旧)×所得税率
=销售收入×(1-所得税率)-付现成本×(1-所得税率)+折旧×所得税率
=净利润+折旧
你好,看完这些,不明白可以再问我
热搜标签
- 其他人还搜
- 热点资讯
在建工程中领用物资或存货或外购产品,应将什么金额计入在建工程成本?
 老师
老师已回答
认真努力的同学你好:是按照物资或者产品的账面价值计入在建工程中的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!
2021-06-23 22:25:47
阅读2072
江财审计专硕考点:历史成本与重置成本
江财审计专硕考点之历史成本与重置成本!如果你要考江财的审计硕士的话,一般会遇到名词解释,比如2017年的复试笔试就遇到该题,其中一题叫做“历史成本与重置成本”,如果你还不知道答案,就来看高顿考研的整理,供大家参考!

2023-06-14 16:46:54


欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研