


 秋同学
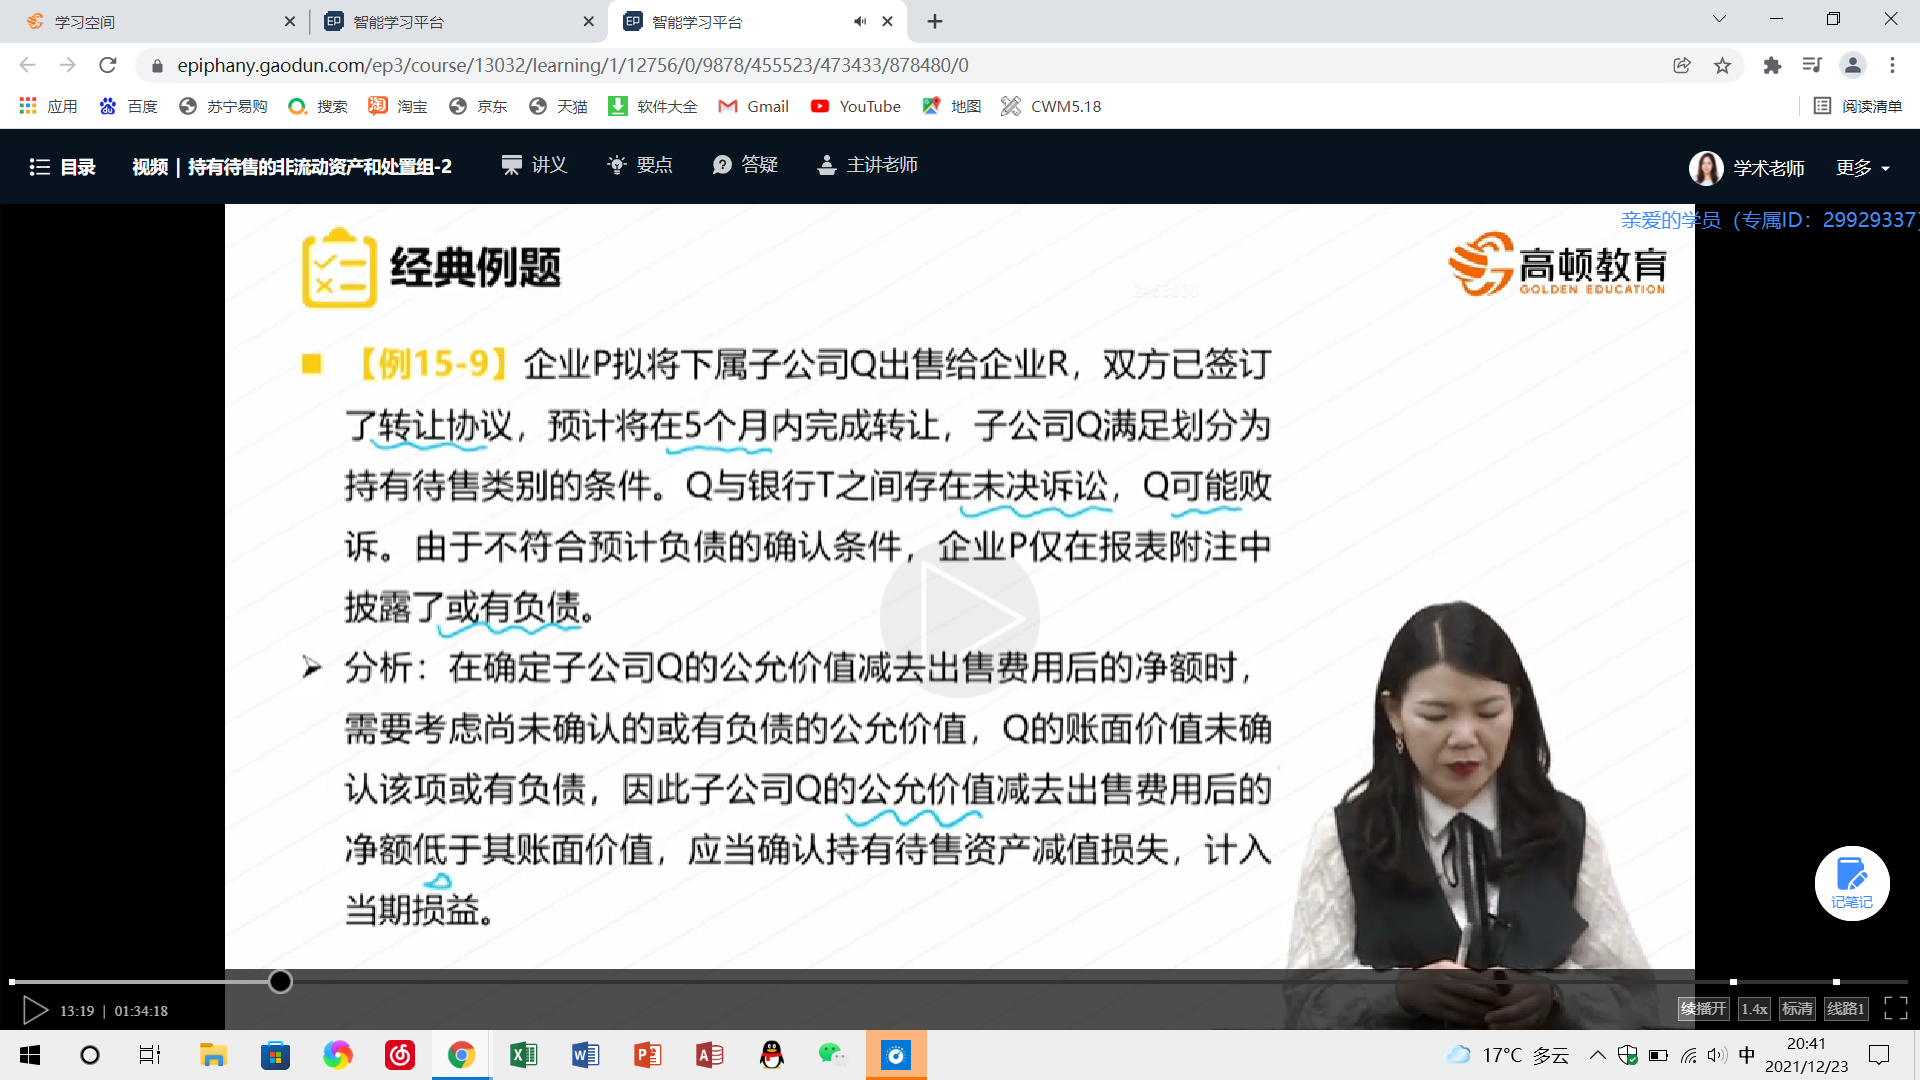
为什么考虑了或有负债后,公允价值-出售费用一定小于账面价值?
老师,可以再具体讲一讲企业合并时要考虑或有负债,意思是要减去这个公允价值?还是压价,但是减的价格不一定是或有负债这么多?2.为什么考虑了或有负债后,公允价值-出售费用一定小于账面价值?
 展开
来自 秋同学 的提问
2021-12-23 20:44:37 阅读248
秋同学:
爱思考的同学,你好:
1、同学是想问非同控下或有对价的账务处理么?
借:长期股权投资
贷:付出对价(公允价值)
交易性金融负债(或有对价)
2、此处重点是想同学们去理解考虑预计负债的情况下持有待售资产公允价值会比没有考虑预计负债的账面价值小,隐含除预计负债以外的资产、负债公允等于账面。
希望以上解答能够帮助到你,继续加油哦~
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
永同学
为什么公允价值减去出售费用后的净额低于账面价值了呢
孙老师
1谨慎性原则不得高估资产
2可回收金额的确定按较高者,资产减值与否是拿账面价值与可回收金额比
为什么在公允价值减去处置费用的净额和预计未来现金流量又要选较高者?
试想,如果公允价值减去处置费用的净额比预计未来现金流量高,那管理者会怎么选择,当然直接处置了,反之如果公允价值减去处置费用的净额比预计未来现金流量低,那管理者自然会让它继续创造现金流。
2可回收金额的确定按较高者,资产减值与否是拿账面价值与可回收金额比
为什么在公允价值减去处置费用的净额和预计未来现金流量又要选较高者?
试想,如果公允价值减去处置费用的净额比预计未来现金流量高,那管理者会怎么选择,当然直接处置了,反之如果公允价值减去处置费用的净额比预计未来现金流量低,那管理者自然会让它继续创造现金流。
z同学
为什么固定资产的公允价值低于账面价值作投资收益,公允价值高于账面价值是什么??
周老师
1、按照会计准则固定资产公允价值高于账面价值不做会计处理,体现会计的谨慎性。另外公允价值低于账面价值不做投资收益,于期末计提资产减值准备并确认资产减值损失。
2、以固定资产对外投资,固定资产的公允价值高于账面价值时,作投资收益。
3、以固定资产对外投资,固定资产的公允价值低于账面价值时,没有计提该固定资产减值准备的作营业外支出。
根据《财政部 国家税务总局关于旧货和旧机动车增值税政策的通知》(财税〔2002〕29号)文件规定,纳税人销售自己使用过的应税固定资产,无论其是增值税一般纳税人还是小规模纳税人,一律按4%的征收率减半征收增值税。
另外,如果具备《国家税务总局关于印发<增值税问题解答(之一)>的通知》国税函〔1995〕288 号文件明确的三个条件,即属于企业固定资产目录所列货物、企业按固 定资产进行管理并确已使用过的货物、销售价格不超过其原值的货物, 可免予征收增值税。
国家税务总局关于企业股权投资业务若干所得税问题的通知》(国税发〔2000〕118号)文件规定,企业以经营活动的部分非货币性资产对外投资,应在投资交易发生时,将其分解为按公允价值销售有关非货币性资产和对外投资两项经济业务进行所得税处理。依据该规定,以非货币性资产对外投资发生的资产评估增值应调增应纳税所得额,依法缴纳企业所得税。
硕同学
购买日子公司账面价值调整为公允价值,评估增值的情况下,考虑所得税影响,为什么是贷:递延所得税负债呢
黄老师
评估增值 借:固定资产等 贷:资本公积
这个 税法上并不承认价值增加 会计相对于税法 属于资产的高估
所以
借:资本公积 贷:递延所得税负债
热搜标签
- 其他人还搜
- 热点资讯
企业真实发生的坏账,会计分录编写时是否必须经过计提坏账准备这一环节?
 老师
老师已回答
认真努力的同学你好:在实务中也是需要基于谨慎性计提减值的,同学写的会计分录是正确的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!
2021-06-23 22:02:21
阅读1580
明细分类账是什么
明细分类账也称明细账,是按明细分类账户(子目或细目)进行分类登记的账簿。明细分类账能分类详细地反映和记录资产、负债、所有者权益、费用、成本和收人、利润的各种资料,也为编制会计报表提供一定的资料,是对总分类账进行的补充反映。

2023-06-14 16:56:28
江财审计专硕复试考点:简述函证应收账款的概念
江财审计专硕复试考点之简述函证应收账款的概念!如果你要考江财的审计硕士的话,一般会遇到简答题,比如2017年的复试笔试就遇到该题,其中一题叫做“之简述函证应收账款的概念”,如果你还不知道答案,就来看高顿考研的整理,希望能帮助您!
2023-06-14 16:51:58

欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研