


 D同学
为何用A的合同对价来分摊AB的收入?收入的分摊原则如何理解?
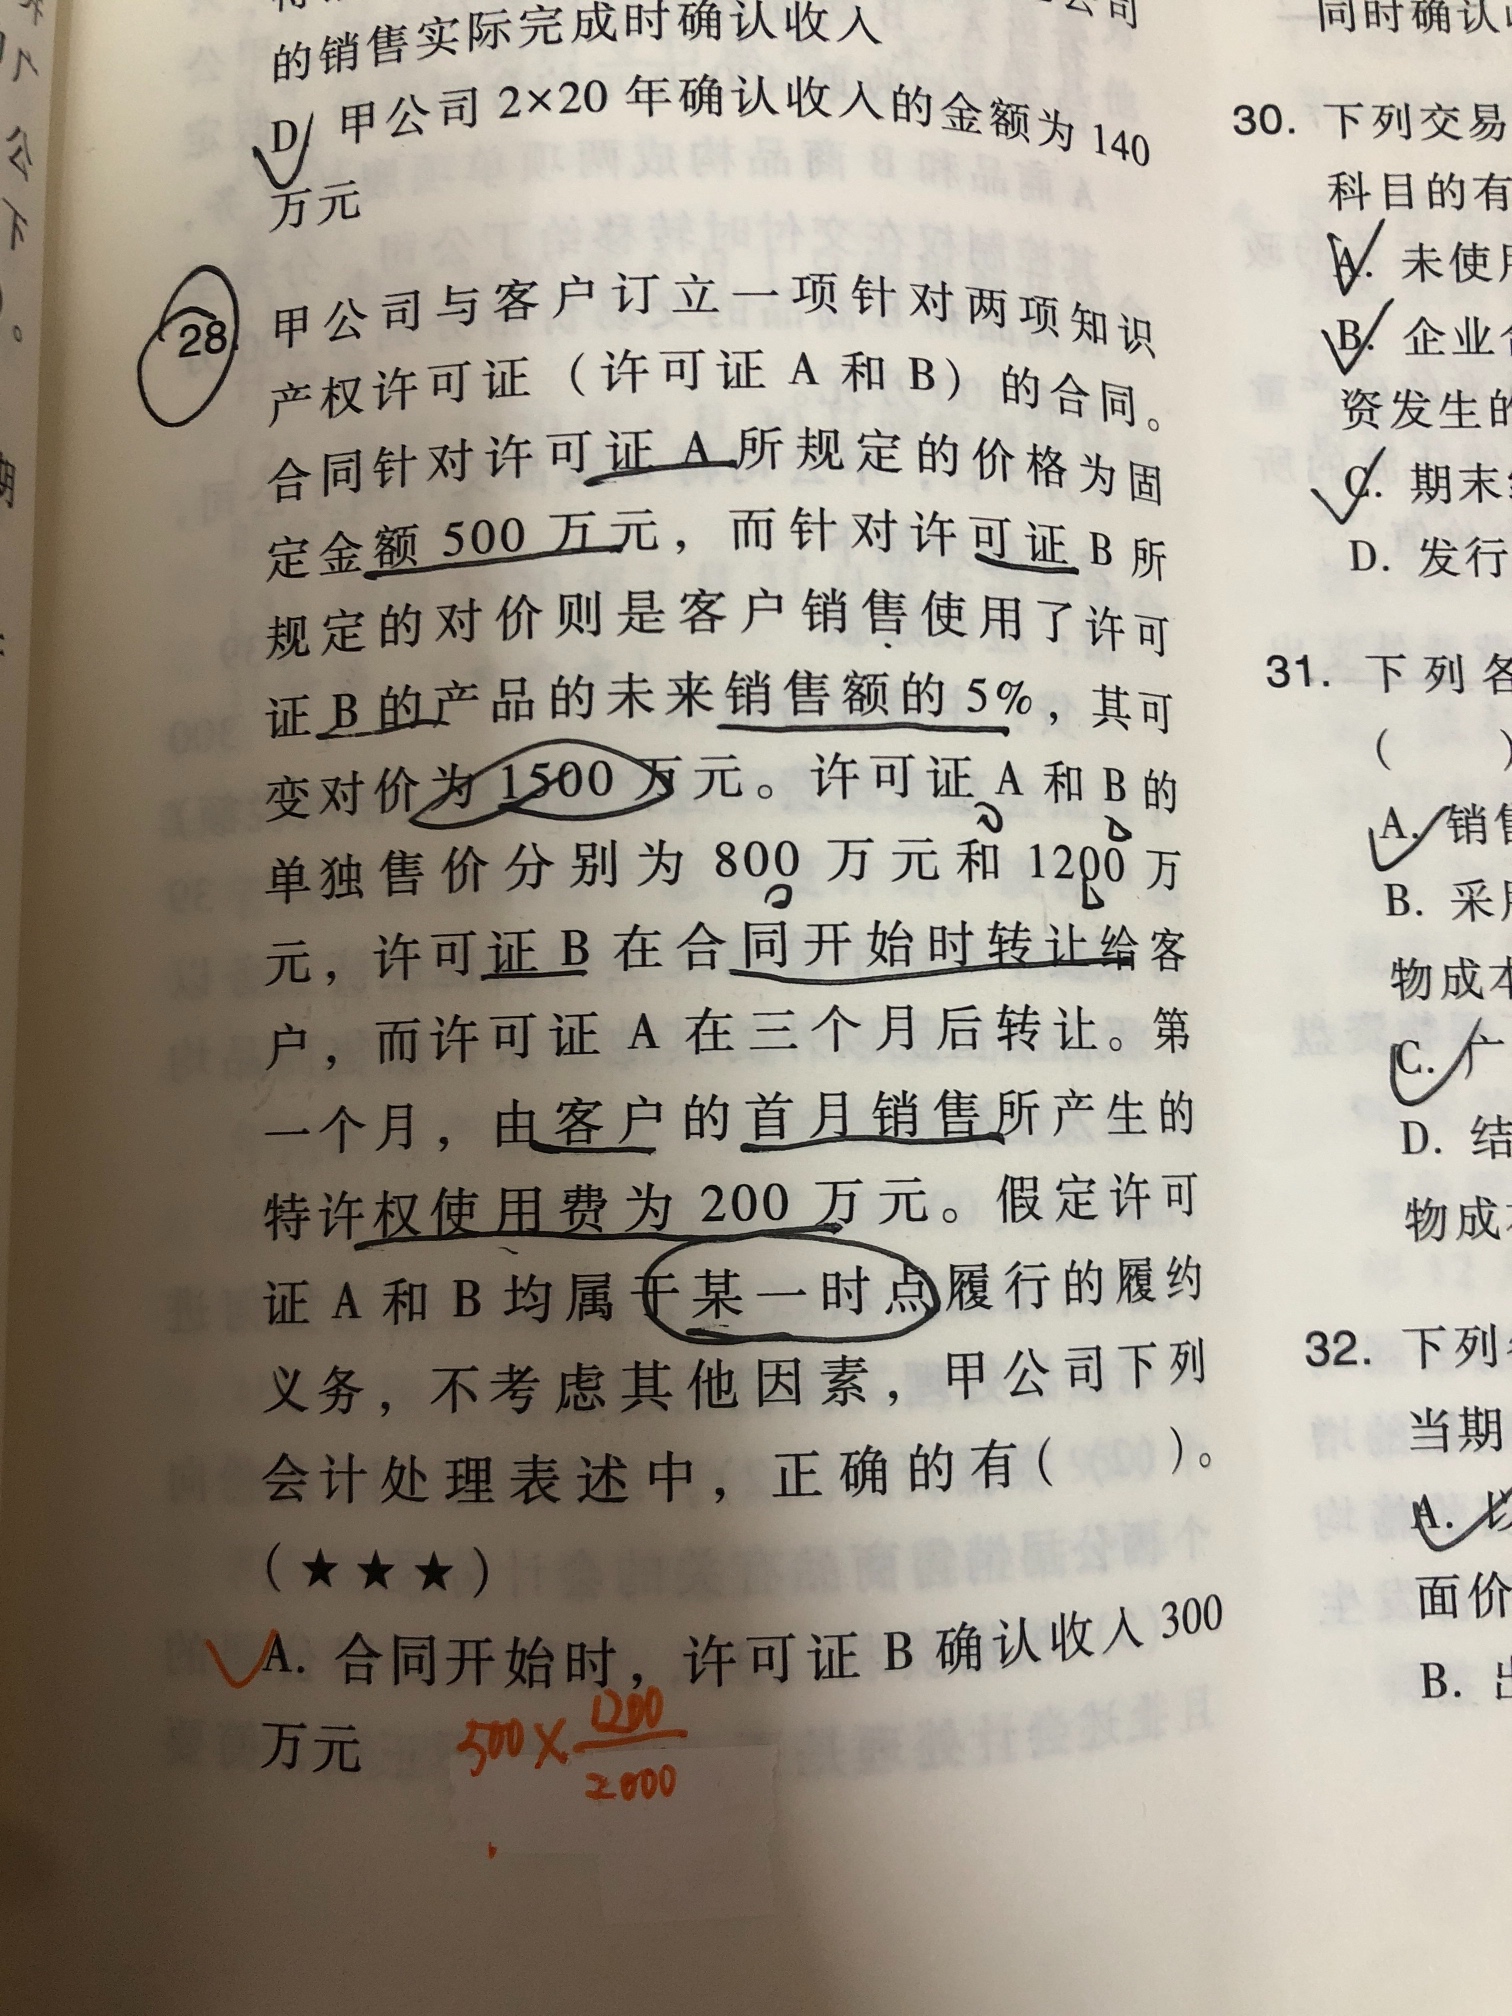
老师,请问这题为什么要用A的合同对价来分摊 AB的收入呢?没太看懂这里收入的分摊原则
 展开
Damon同学,你好,关于为何用A的合同对价来分摊AB的收入?收入的分摊原则如何理解? 我的回答如下
认真的同学你好
因为A的合同价款不能反映其单独售价,企业应当在合同开始日,按照各单项履约义务所承诺商品的单独售价的相对比例,将交易价格分摊至各单项履约义务。
每天坚持学习,保持进步哦~
ヾ(◍°∇°◍)ノ゙
以上是关于会计名词,对价相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开D同学:
老师,那请问合同开始时,和第一个月,这个确认收入的节点,怎么分辨哪个是A,B呢
展开D同学:
题目规定,许可证A,B都是每一时点履行的履约义务,且"许可证B在合同开始时转让给客户",所以合同开始时,应当确认B的收入。题目也规定了"许可证A在三个月后转让",所以,应当在三个月后确认A的收入。
展开D同学:
可是许可证在一开始都已经确认收入了,为什么还会出现第一个月还再确认一次收入呢?
展开D同学:
虽然可变付款额明确地与转让许可证B的履约义务的结果相关,但将可变对价全部分摊至许可证B将不符合分摊交易价格的目标。将500万元分摊至许可证A并将1500万元分摊至许可证B不符合分摊交易价格的目标,即不能反映预期有权收取的对价金额,因此甲公司应当按照分摊交易价格的一般原则,将其分摊至合同中的各单项履约义务。
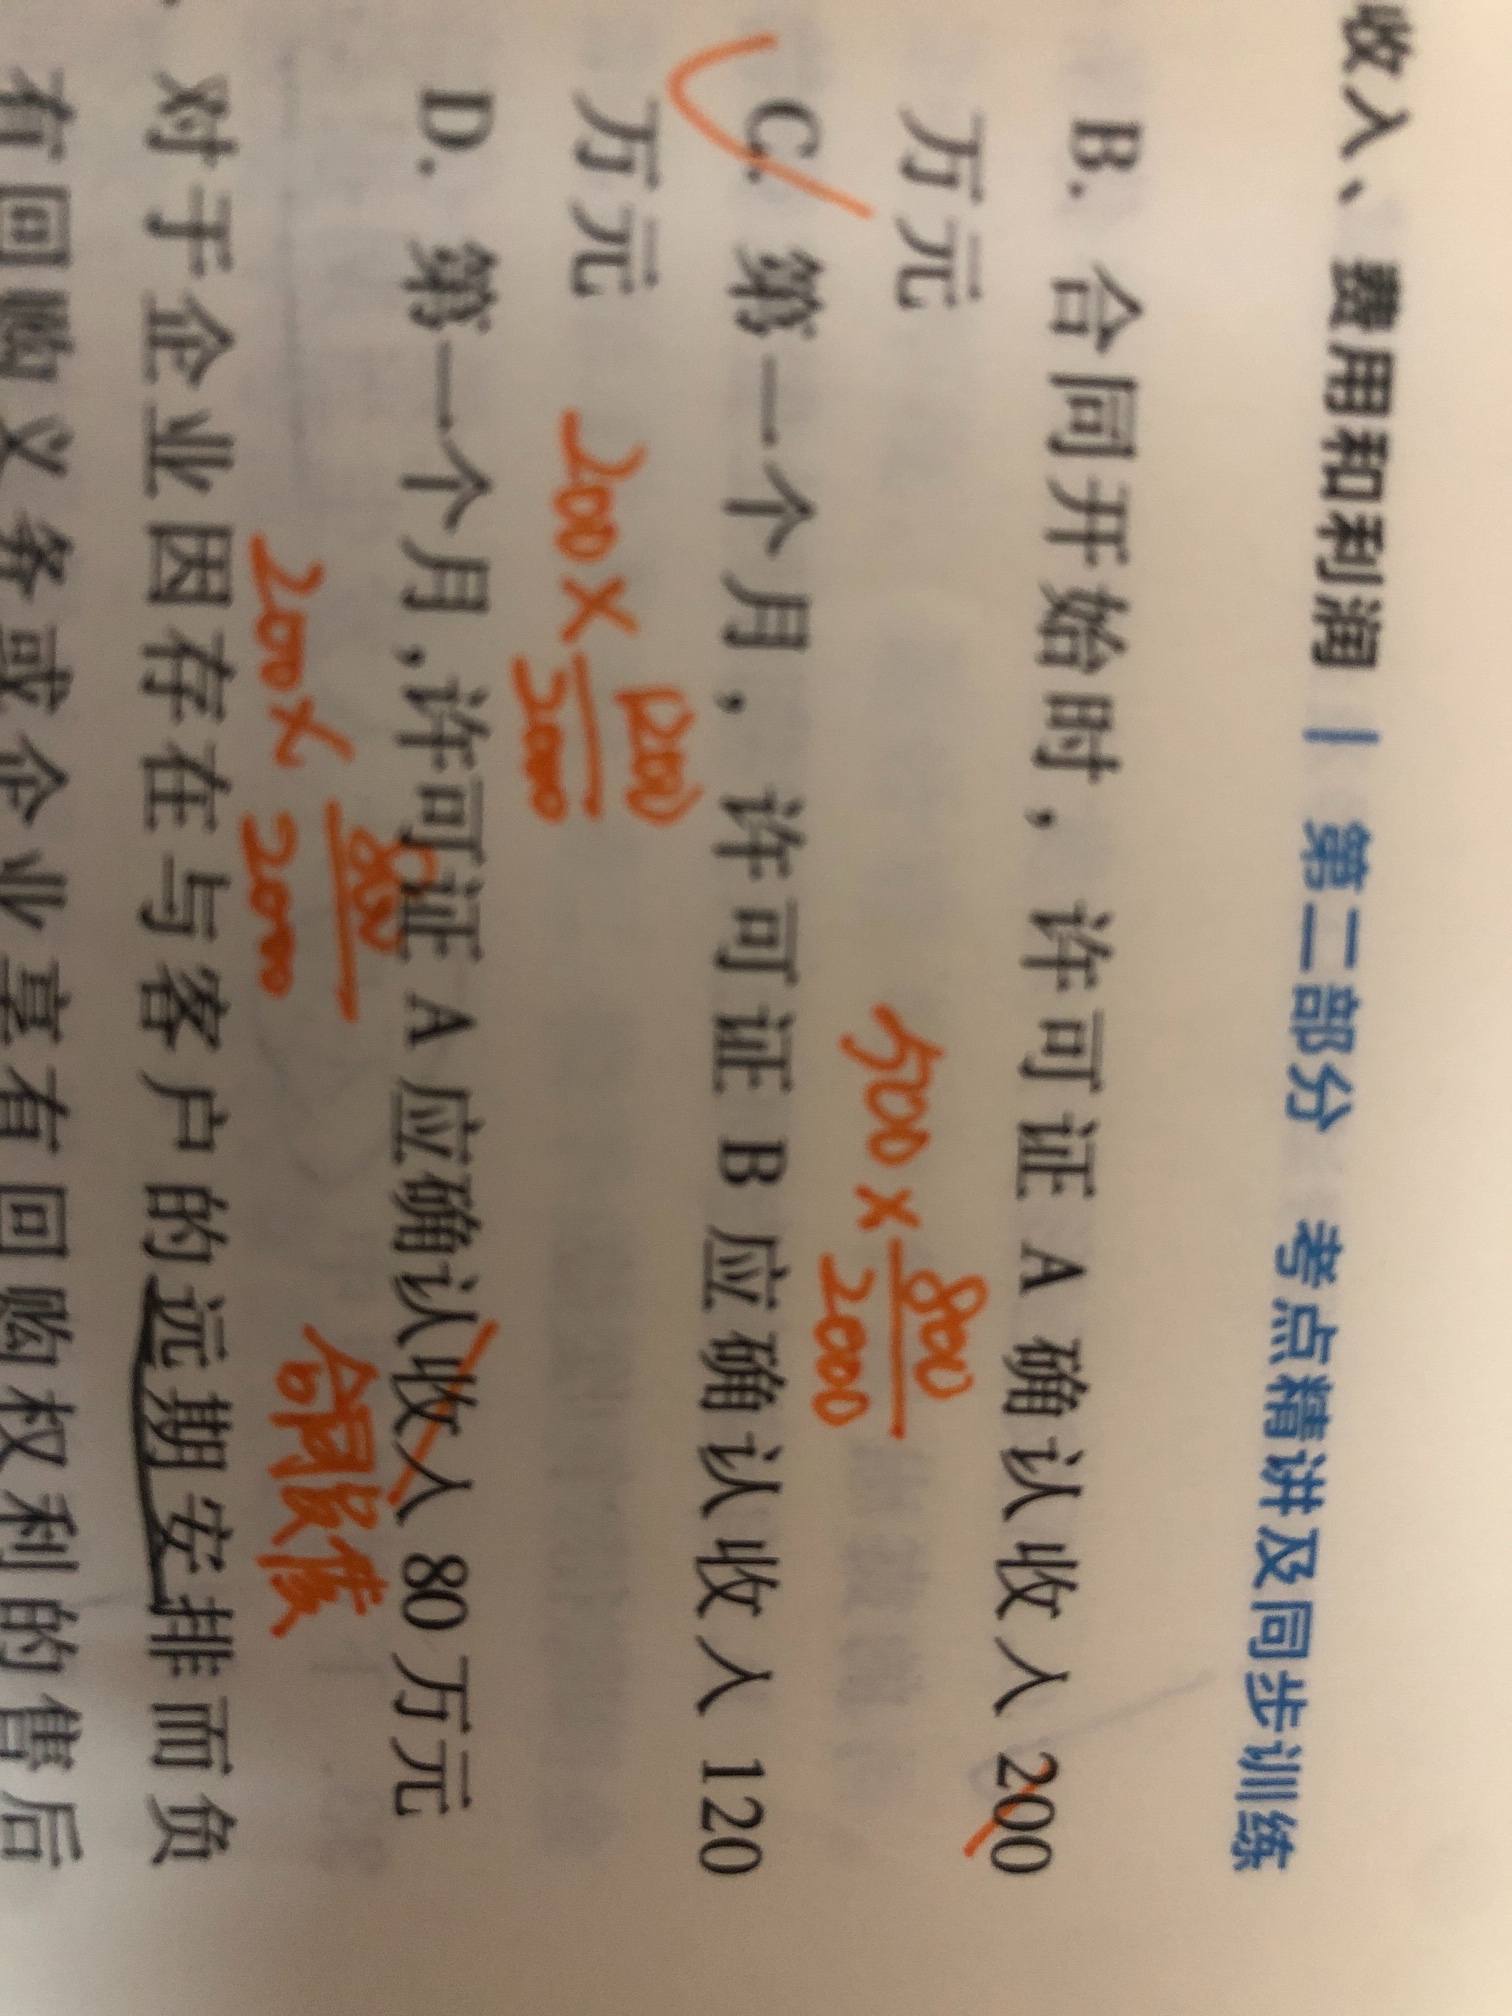
甲公司应将分摊至许可证B的300万元(500×1200/2000)在合同开始时确认为收入,在转让许可证A时,甲公司应将分摊至许可证A的200万元(500×800/2000)确认为收入;在第一个月,由客户的首月销售所产生的特许权使用费为200万元(可变对价),甲公司应将分摊至许可证B的120万元(200×1200/2000)确认为收入。
展开这个意思可能是说与长期应付款轧差轧出来的。所以这话不对吧。从数学的角度上说。
把未确认融资费用这一固定金额摊销原来未确认融资费用的金额怎么出来的是相关资产按长期应付款按一定的利率折现出来后也应按该利率摊销到期将未确认融资费用摊完。有无限多种摊销方法
- 其他人还搜
- 热点资讯
房产满1年的不是可以加计扣除10%吗?
 老师
老师已回答
勤奋的学员: 你好! 税法教材428页原文表述如下:可按发票所载金额并从购买年度起至转让年度止每年加计5 %

2024会计硕士考研高频考点:可变对价
会计硕士考研内容包括英语、管理类综合联考,管综内容主要包括会计学原理、财务管理、成本管理等方面的知识。为了帮助大家更好的了解和复习备考,小编为大家整理了2024会计硕士考研高频考点:可变对价的详细内容,一起来看看吧。
可变对价是什么意思?
可变对价是企业与客户的合同中约定的对价金额可能是固定的,也可能会因折扣、价格折让、返利、退款、奖励积分、激励措施、业绩奖金、索赔、未来事项等因素而变化。

能把会计名词解释一下吗?会计可比性原则包括哪些内容呢?
会计名词解释:会计是以货币为主要计量单位,反映和监督一个单位经济活动的一种经济管理工作。会计可比性原则指的是会计核算需要严格遵循会计处理办法开展,会计指标需要保持口径一致,彼此之间可以对比,这就是会计核算基本原则里面的可比性原则。会计的任务主要有以下四点: 1、为国家宏观调控、制定经济政策提供信息; 2、加强经济核算,为企业经营管理提供数据; 3、保证企业投入资产的安全和完善; 4、为投资者提供财务报告,以便于投资者进行正确的投资决策。
ACCA讲堂:对价(consideration)的全面解读
对价(consideration)是英美合同法中的一个重要概念,其内涵是一方为换取另一方做某事的承诺,而向另一方支付的金钱代价,或得到该种承诺的承诺。本文主要介绍了对价的类型和构成有效对价的三大条件。 一、对价的类型 F4要求学生掌握三种类型的对价,分别为executory,executed和past consideration。 1. Executory consideration是待履行的对价,是双方当事人达成协议时作出的一项承诺,即双方分别答应在未来某个时间做某事。比如甲许诺三周内给乙交付一台打字机,乙许诺一旦收到打字机,立即付款500镑,所以待履行的对价是一种承诺,现在并没有完成。 2. Executed consideration是已履行的对价,与前者相反,该对价的内容已经被合同当事人履行完毕了。比如甲许诺三周内给乙交付一台打字机,乙许诺一旦收到打字机,立即付款500镑,结果甲如期将打字机交付给了乙

- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研