


 绵同学
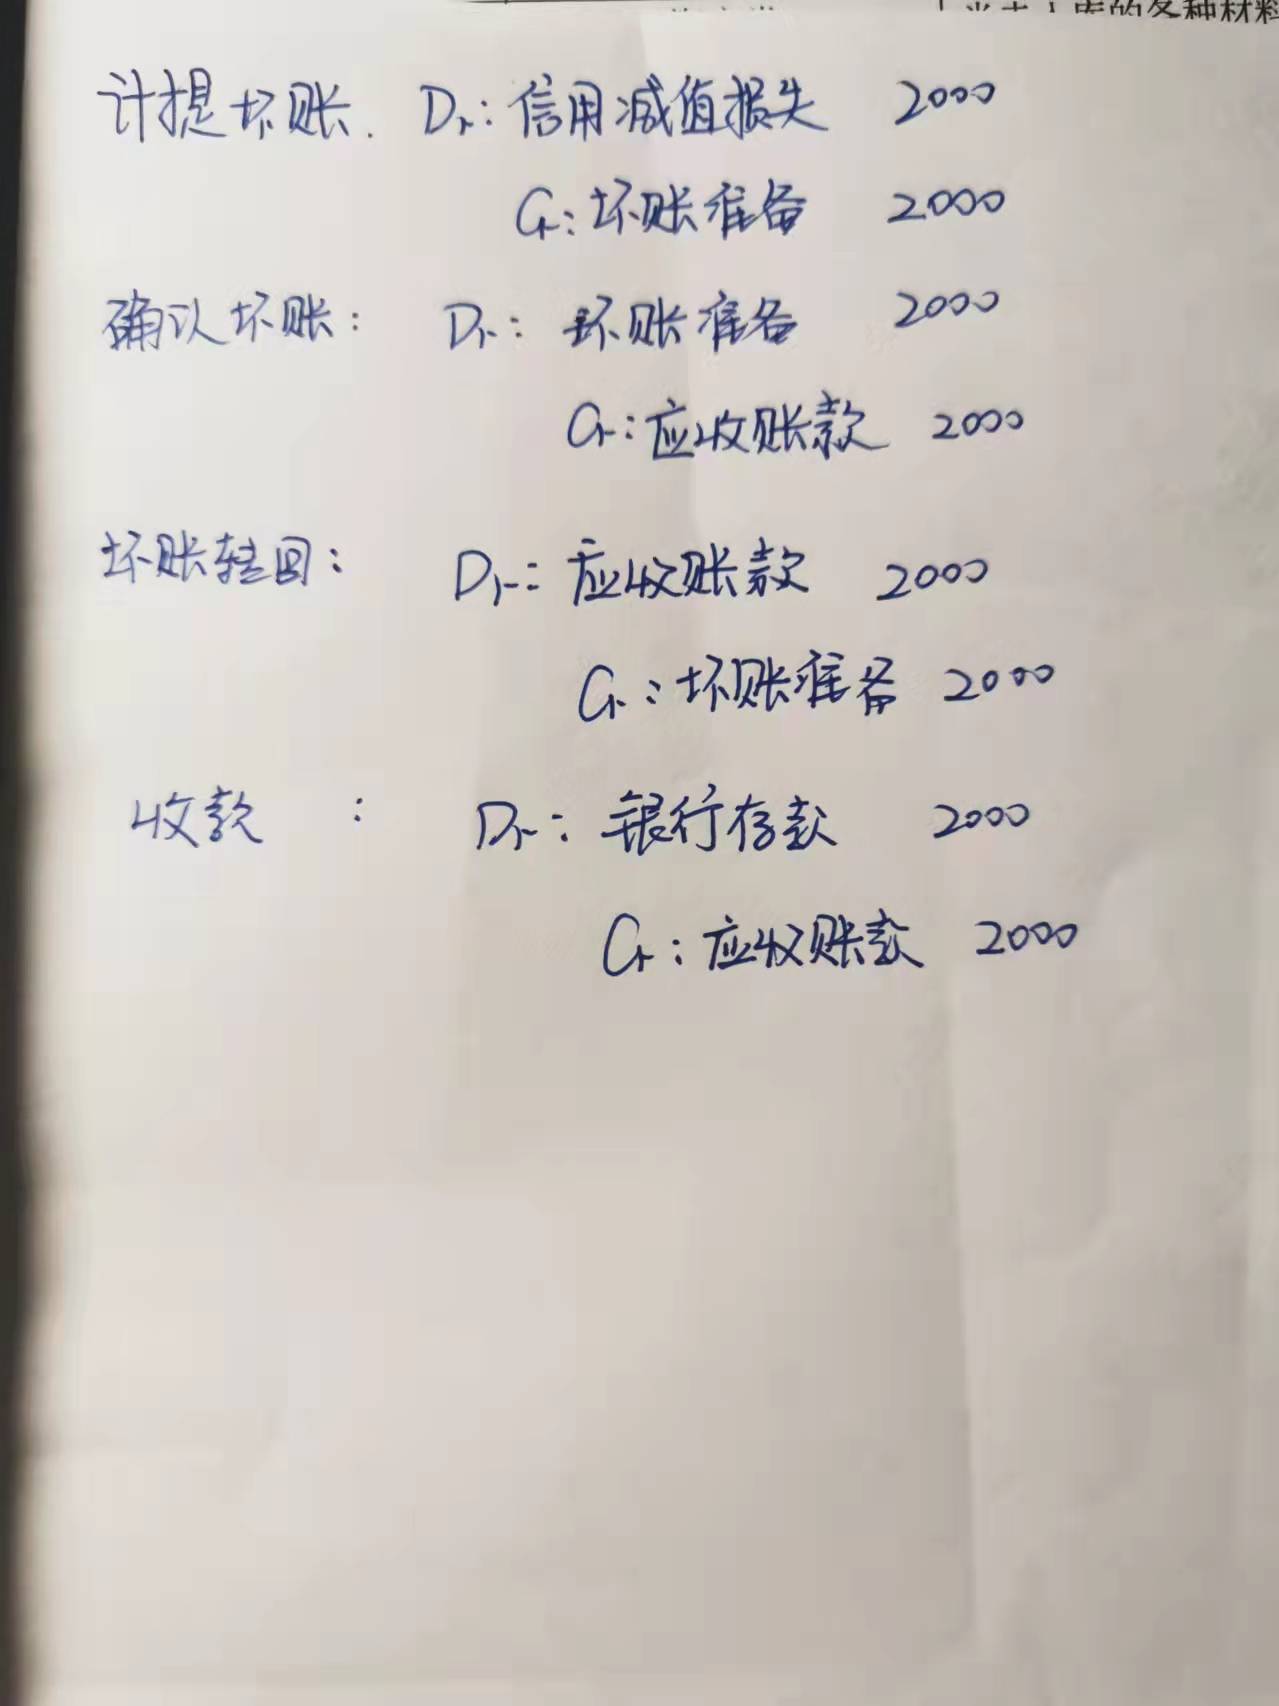
已经收回来了,损失还在借方,没有做相应的冲减就可以吗?
第一个分录 计提坏账,二三个分录反冲,第三个分录收款,只有第一个分录是多余的,已经收回来了,损失还在借方,没有做相应的冲减,这样就可以???
 展开
来自 绵同学 的提问
2021-12-28 23:46:38 阅读321
绵同学:
亲爱的同学,你好~
坏账转回,是做第一步分录相反的分录,即:
借:坏账准备
贷:信用减值损失
收回已冲销的应收账款,才是你写的第三笔以及第四笔分录哦。另外,在收回已冲销的应收账款后,在期末再判断调整坏账准备的金额。
希望老师的回答能够帮到你哦,祝学习愉快~
展开绵同学:
坏账转回是计提了需要转回吗,还是确认坏账了也可以转回,有些混,想要完整的关于坏账的过程分录
展开绵同学:
1、计提坏账
借:信用减值损失
贷:坏账准备
2、转回坏账(坏账金额减少)
借:坏账准备
贷:信用减值损失
3、若坏账确实无法收回,核销坏账
借:坏账准备
贷:应收账款
4、收回已确认的坏账
借:应收账款
贷:坏账准备
借:银行存款
贷:应收账款
此时,期末再考虑坏账的金额,并作计提或者转回坏账的相关分录。
展开
原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
心同学
应收账款收不回来要做资产减值损失还是信用减值损失?做资产减值损失可以了吗
陈老师
你好,这个做资产减值损失就可以了啊
心同学
不是19年新增的信用减值损失吗?不要记在这个科目的吗
陈老师
你好一直都是记在资产减值损失里面
桂同学
收回已确认坏账的应收款分录。不是要把减值损失冲减了吗。借:坏账准备,贷:减值损失?
钱老师
首先,对于已确认为坏账的应收账款重新收回,就是原来别人欠你的款,企业记在“应收账款”等应收款项,是一项资产,由于各种原因,收不回,从账上把这笔应收款项消掉了。但是现在又给你笔款了。
应收账款的账面价值=应收账款账面余额(账面原价)—坏账准备,也就是说应收账款的账面价值是受两个部分影响的,一个是应收账款、一个是坏账准备。
实际发生坏账:
借:坏账准备
贷:应收账款
应收账款余额减少,坏账准备减少,并且减少的金额相同,账面价值不变;(应收账款的账面价值=应收账款账面余额(账面原价)-坏账准备)
发生坏账又收回:
借:应收账款
贷:坏账准备
借:银行存款
贷:应收账款
几同学
已经确认收不回来的应收款 可以直接走借资产减值损失 贷应收账款么 老师
周老师
你好,不可以的
先计提坏账,然后确认损失
几同学
但是我们用的系统里没有资产减值损失科目,可以计提在管理费用里么
周老师
那只能用利润分配——未分配利润代替了
几同学
那我们跟一家公司买卖设备,市场价双方做低了,做到营业外支出里是亏损的,那是不是也可以直接做到利润分配未分配利润里呢
周老师
你好,体现收入比成本低就是了
热搜标签
- 其他人还搜
- 热点资讯

借方和贷方哪个是收入哪个是支出呢?
借方和贷方的任何一方都有可能是收入或支出。借贷账户的基本结构是:左方为借方,右方为贷方,但哪一方登记增加,哪一方登记减少,则要根据账户反映的经济内容决定。可以分为:资产类账户:增加额记借方,减少额记贷方,期末如有余额在借方。

2023-06-14 15:52:28
多借多贷
多借多贷指的是多个科目的借方同多个科目的贷方发生的对应关系的会计分录。多借多贷的会计分录会造成账户中对应关系不清楚,并且不应将不同类的经济业务合并编制多借多贷的会计分录。
2023-06-14 13:18:02
所有者权益类科目借贷方向表示
一般说来,在会计中有六大类科目,即资产类、负债类及所有者权益类,收入类、费用类及利润类。所有者权益类目同负债类科目,“借”表示所有者权益的减少:“贷”表示所有者权益的增加。
2023-06-13 09:16:13


欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研