


 任同学
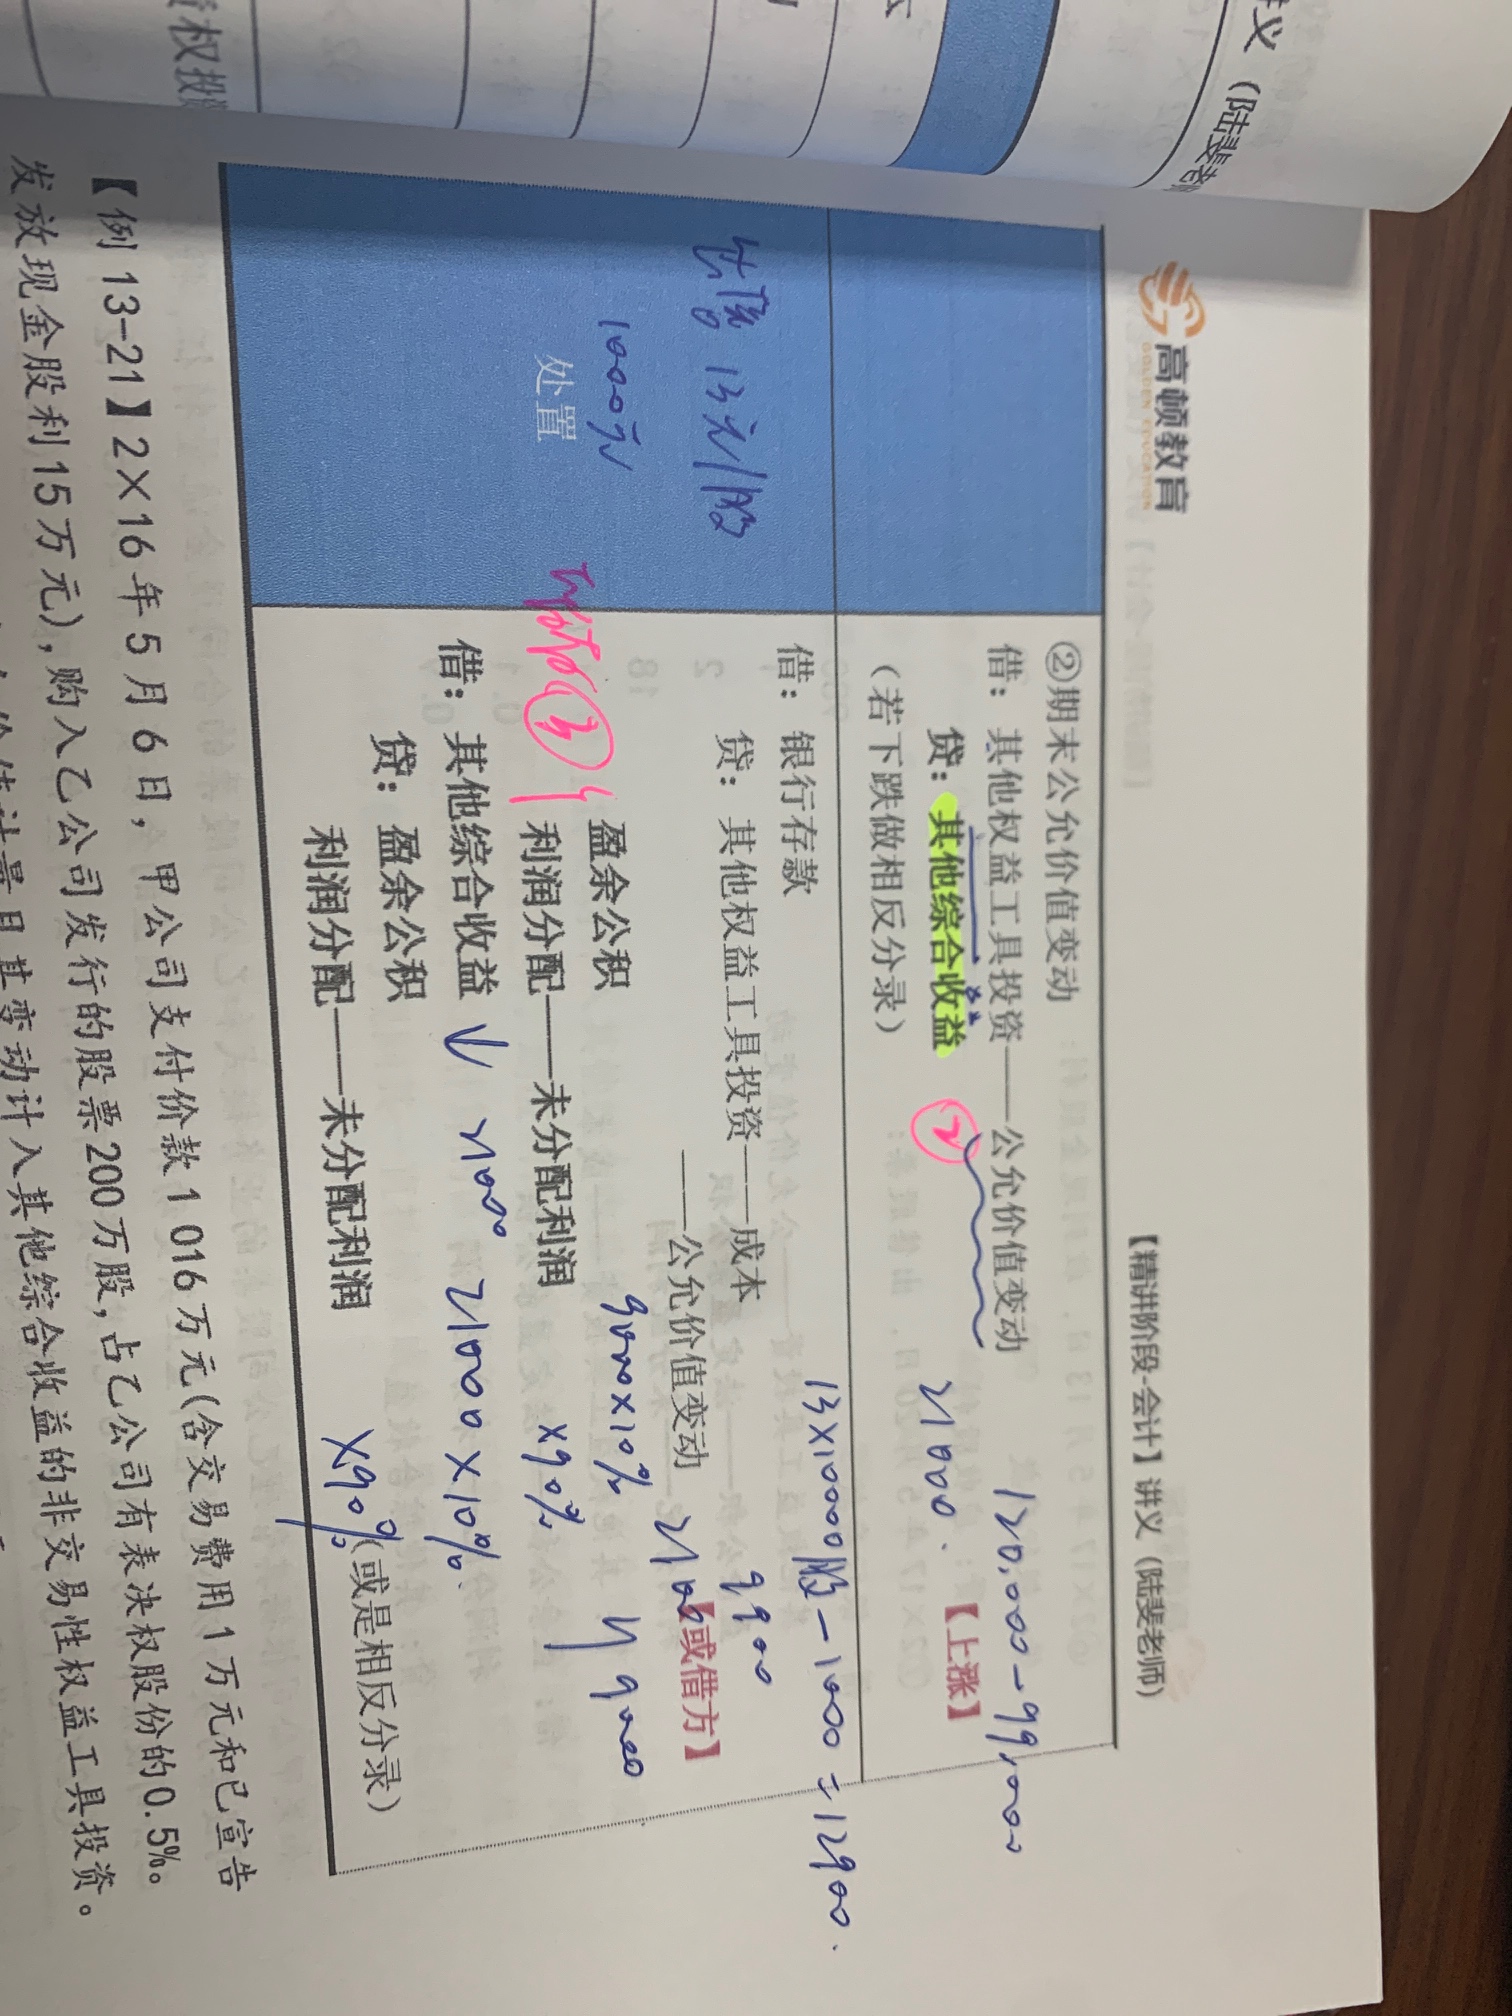
处置时,其他权益工具投资减了两次不冲突吗?
处置时这里的其他权益工具投资 公允价值变动减了一次 后面有把其他综合收益减了一次不冲突吗
 展开
来自 任同学 的提问
2021-12-30 16:18:07 阅读458
任同学:
亲爱的准注会宝宝,你好:
这里是不冲突的,当处置金融资产的时候结转的是金融资产的账面价值,即包含所有明细科目,处置资产代表收益真正实现,因为其他权益工具投资不允许影响损益所以是把持有期间确认的其他综合收益结转至留存收益了。
希望老师的解答能够帮助到你,有什么问题可以随时沟通~
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
G同学
其他权益工具投资 减值 处置分录处理
许老师
其他权益工具投资,不计提减值的,这是规定。
借:银行存款
其他综合收益
贷:其他权益工具投资——成本
——公允价值变动[或借方]
盈余公积[或借方]
利润分配——未分配利润[或借方]
巴同学
其他权益工具投资和其他债权工具投资,和交易性金融资产,处置时,怎么区分呀?处置时投资收益其他综合收益和其他权益变动怎么结转?
卢老师
你好同学,有一个方法,股权都是进留存,债权都是转投资收益里,就可以了。同学。
交易性是全部转为投资收益里去的。
悦同学
您好,我很困惑,其他债权投资和其他权益工具投资有什么区别啊?怎么区分这两个科目,其他债权投资处置时差额计入投资收益,其他权益工具投资处置时差额计入留存收益,这个对么?
黄老师
你好,权益性投资反映的是所有者对企业资产的剩余索取权,是企业资产中扣除负债后应由所有者享有的部分,反映所有者投入资本的保值增值情况,债权性投资不仅仅包括贷款和债券等传统方式,融资租赁、补偿贸易、背靠背贷款或者委托贷款等各种具有负债实质的投资也应被认定为债权性融资。 权益性投资,是指企业接受的不需要支付偿还本金和支付利息,投资人对企业净资产拥有所有权的投资
热搜标签
- 其他人还搜
- 热点资讯
C选项不是计入当期损益的吗?
 老师
老师已回答
勤奋的同学,你好呀(*^▽^*)C选项是计入当期损益哦,所以C选项是错的哦~老师这么解答,同学可以理解吗?接下来也要继续加油哦,祝同学逢考必过~
2021-06-23 20:58:48
阅读442
为何1月末短期借款需要刷新,而银行存款这个货币性资产汇兑损益不刷新?
 吴老师
老师已回答
勤奋的同学,你好!因为题目中只问了短期借款的影响,所以我们只需要考虑借款本身就行。希望可以帮到你,继续加油!
2021-06-23 20:49:53
阅读534




欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研