


 冯同学
个报净资产账面价值与最终控制方账价之差是什么原因造成的?
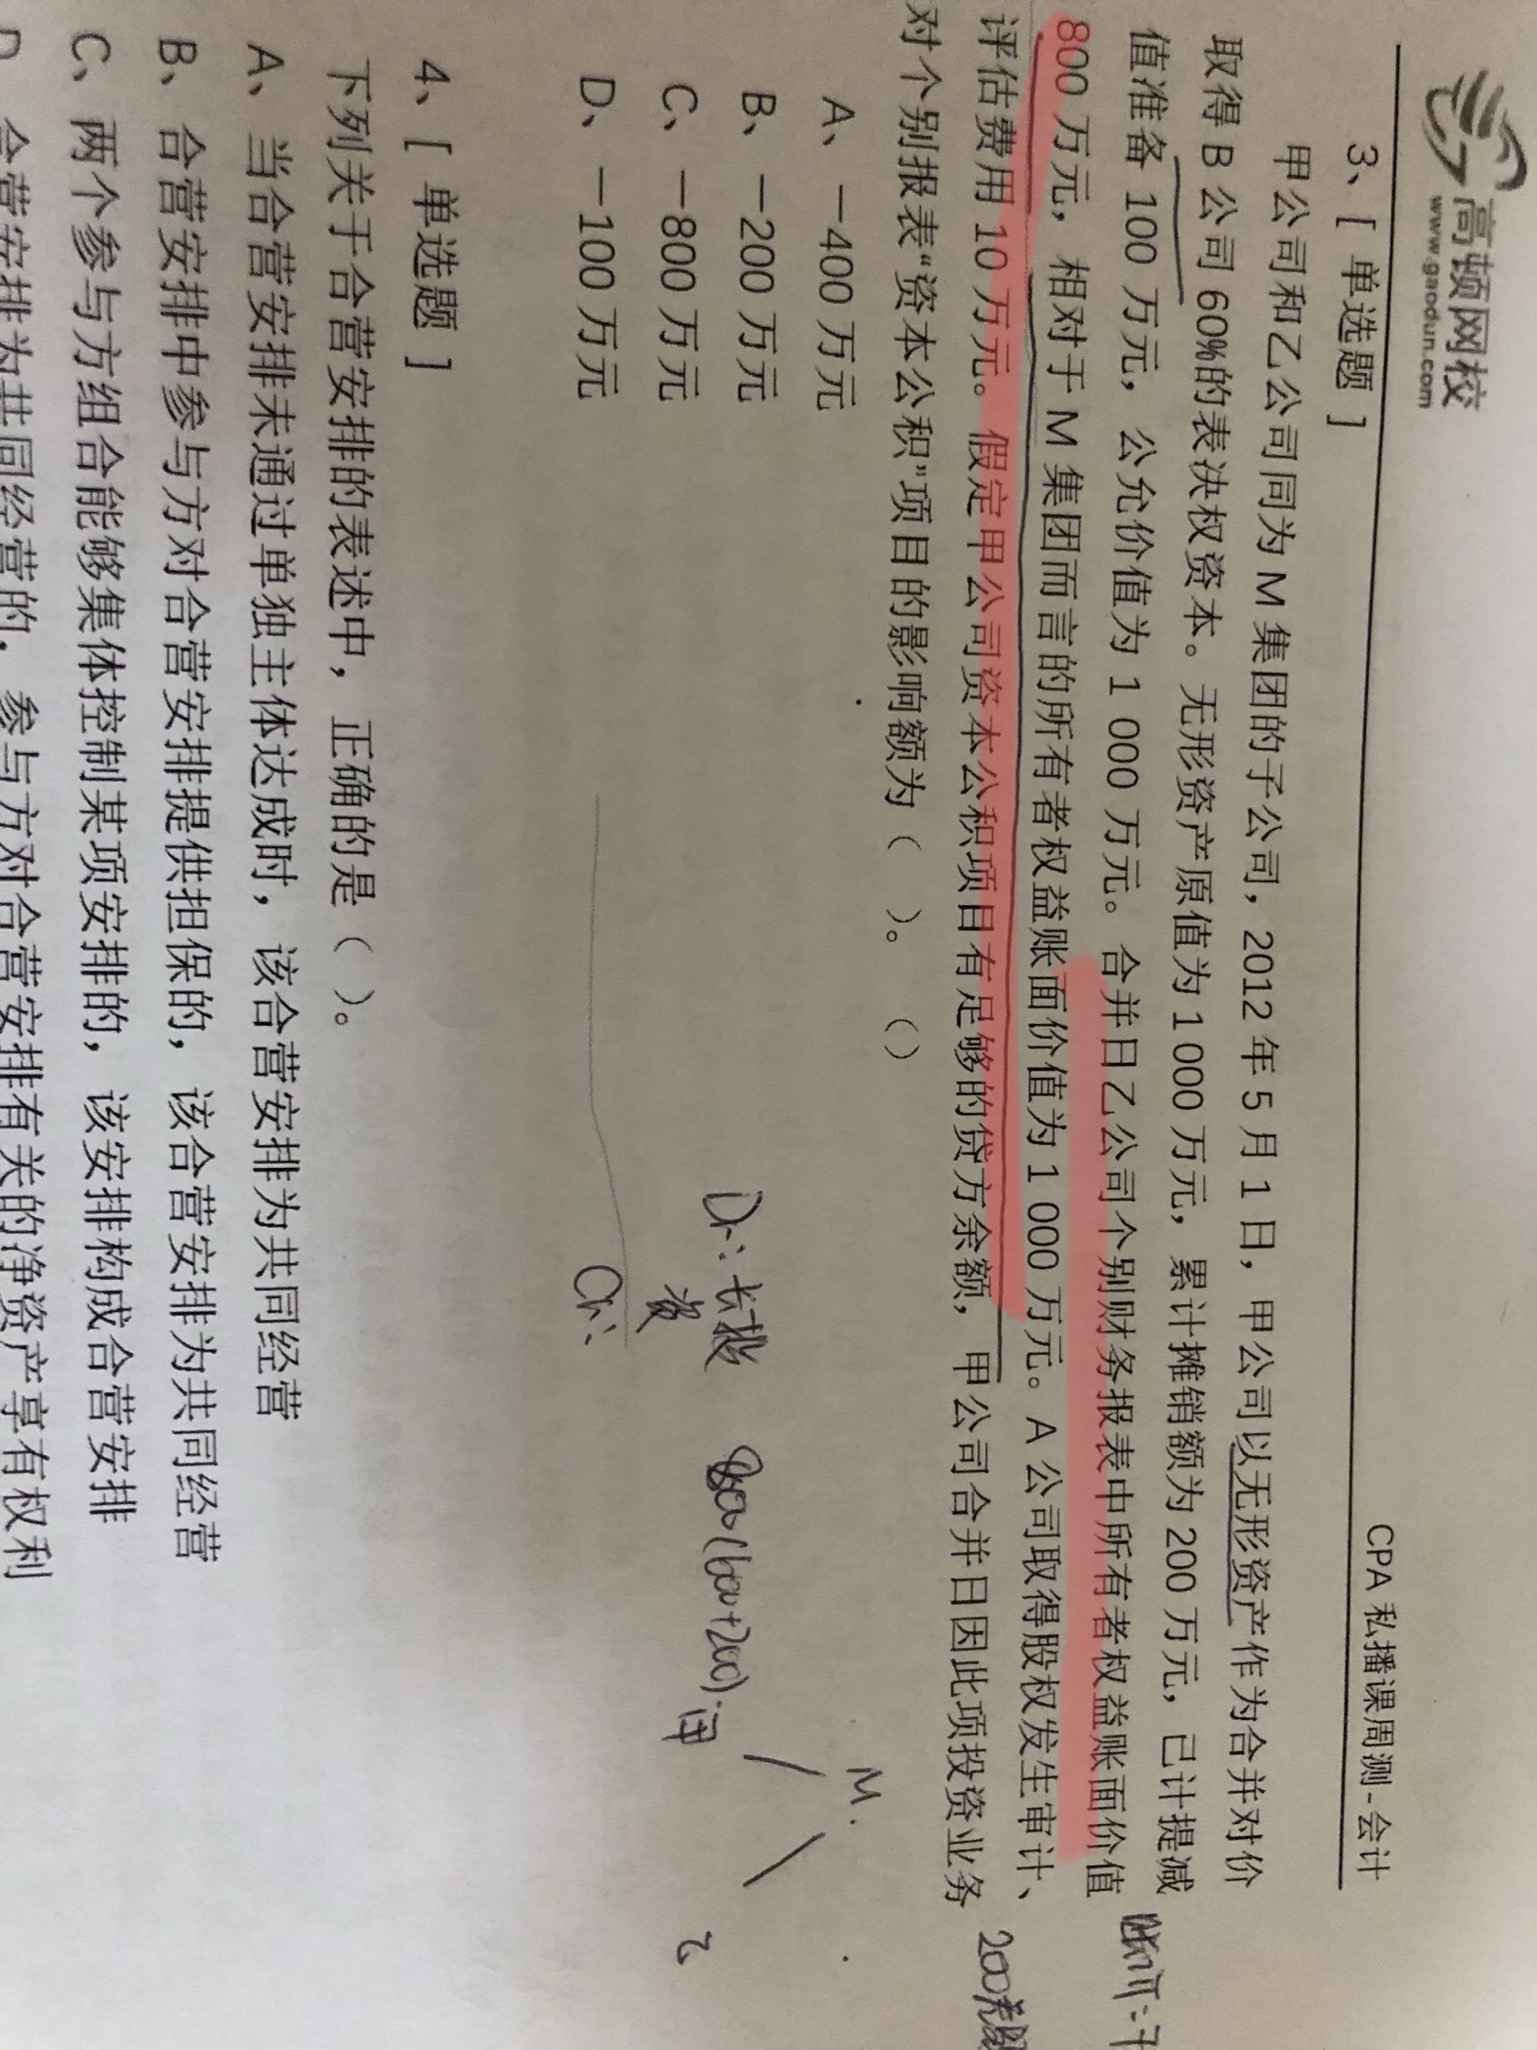
老师,请问这里乙公司个报净资产账面价值与最终控制方账价之差是什么原因造成的?是不是只能是当初乙公司是从非同控下购入的才会出现这种情况,这个最终控制方账价里面会不会含有当初购入时的商誉呀?
 展开
冯秀茹同学,你好,关于个报净资产账面价值与最终控制方账价之差是什么原因造成的? 我的回答如下
同学你好,
1、最终控制方当初是从外面买进来的乙,m集团当初买乙时认可的是公允价值,这个公允价值就是M认可价值。同时M在持有乙的过程中,M认可的是乙产生的公允净利润。由于以上影响,导致M认可的和个报的不一致。(具体调整在27章合报学习,现在简单了解)
2、是的。
3、是的,这里包含商誉。
以上是关于账,账面价值相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开冯同学:
那老师,像这种题目,答案选d 是不是默认不考虑当时这个账价里有商誉的
展开冯秀茹同学,你好,关于个报净资产账面价值与最终控制方账价之差是什么原因造成的? 我的回答如下
不好意思,老师在第三个问题上表述有误。
最终控制方的账面价值是不包括商誉的,计算出来的长期股权投资里面如果有商誉就要考虑商誉。
初始投资成本=被合并方净资产在最终控制方合报中账面价值的份额+商誉(若有)
本题没有告诉我们商誉的情况,
因此直接用1000*60%=600表示长投的成本。
以上是关于账,账面价值相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开- 其他人还搜
- 热点资讯
企业真实发生的坏账,会计分录编写时是否必须经过计提坏账准备这一环节?
 老师
老师已回答
认真努力的同学你好:在实务中也是需要基于谨慎性计提减值的,同学写的会计分录是正确的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!
明细分类账是什么
明细分类账也称明细账,是按明细分类账户(子目或细目)进行分类登记的账簿。明细分类账能分类详细地反映和记录资产、负债、所有者权益、费用、成本和收人、利润的各种资料,也为编制会计报表提供一定的资料,是对总分类账进行的补充反映。

江财审计专硕复试考点:简述函证应收账款的概念
江财审计专硕复试考点之简述函证应收账款的概念!如果你要考江财的审计硕士的话,一般会遇到简答题,比如2017年的复试笔试就遇到该题,其中一题叫做“之简述函证应收账款的概念”,如果你还不知道答案,就来看高顿考研的整理,希望能帮助您!

- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研