


 d同学
重分类分录如何理解?知识点在哪里?
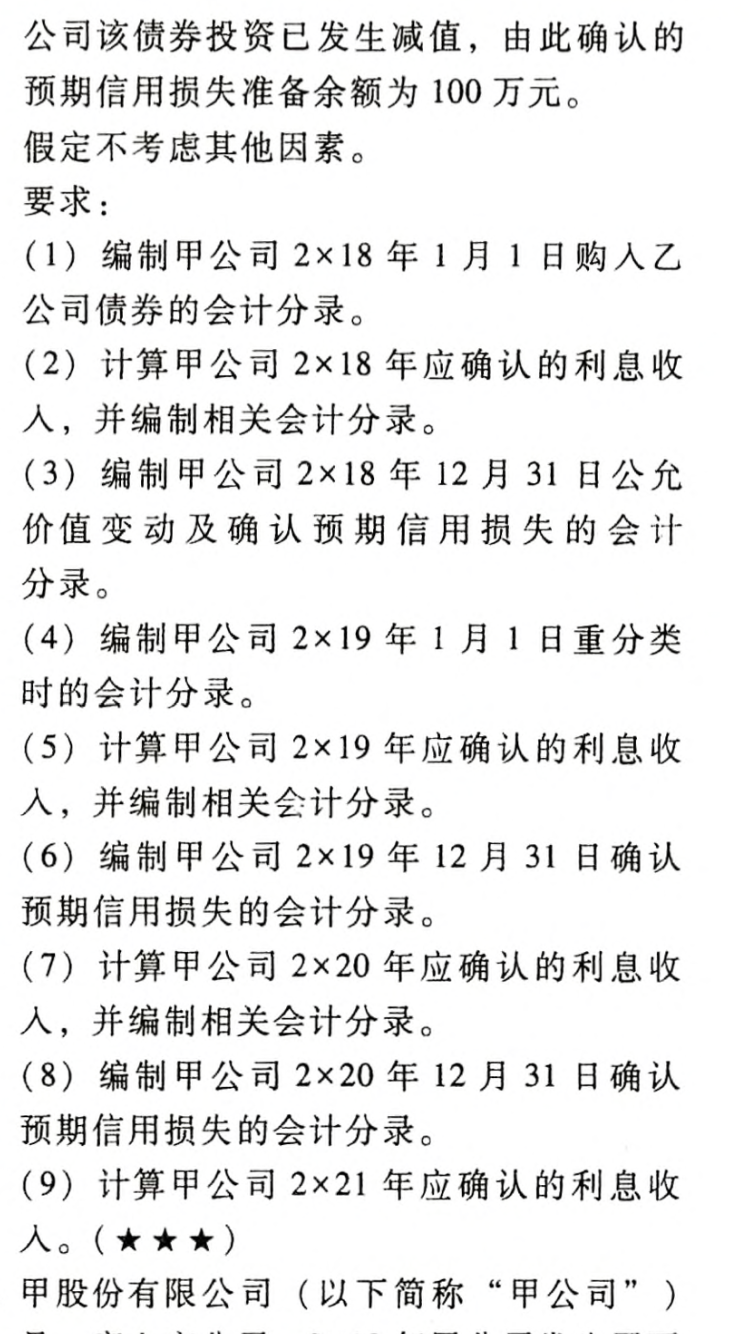
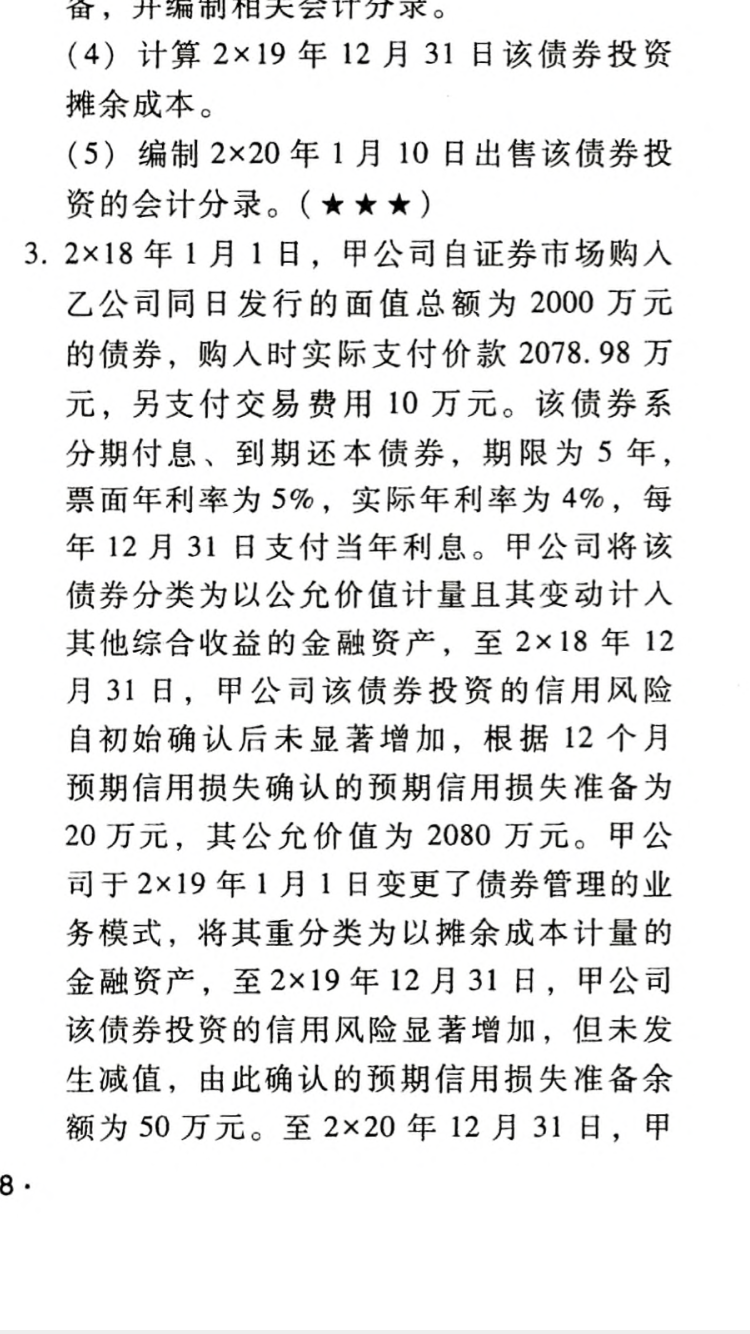
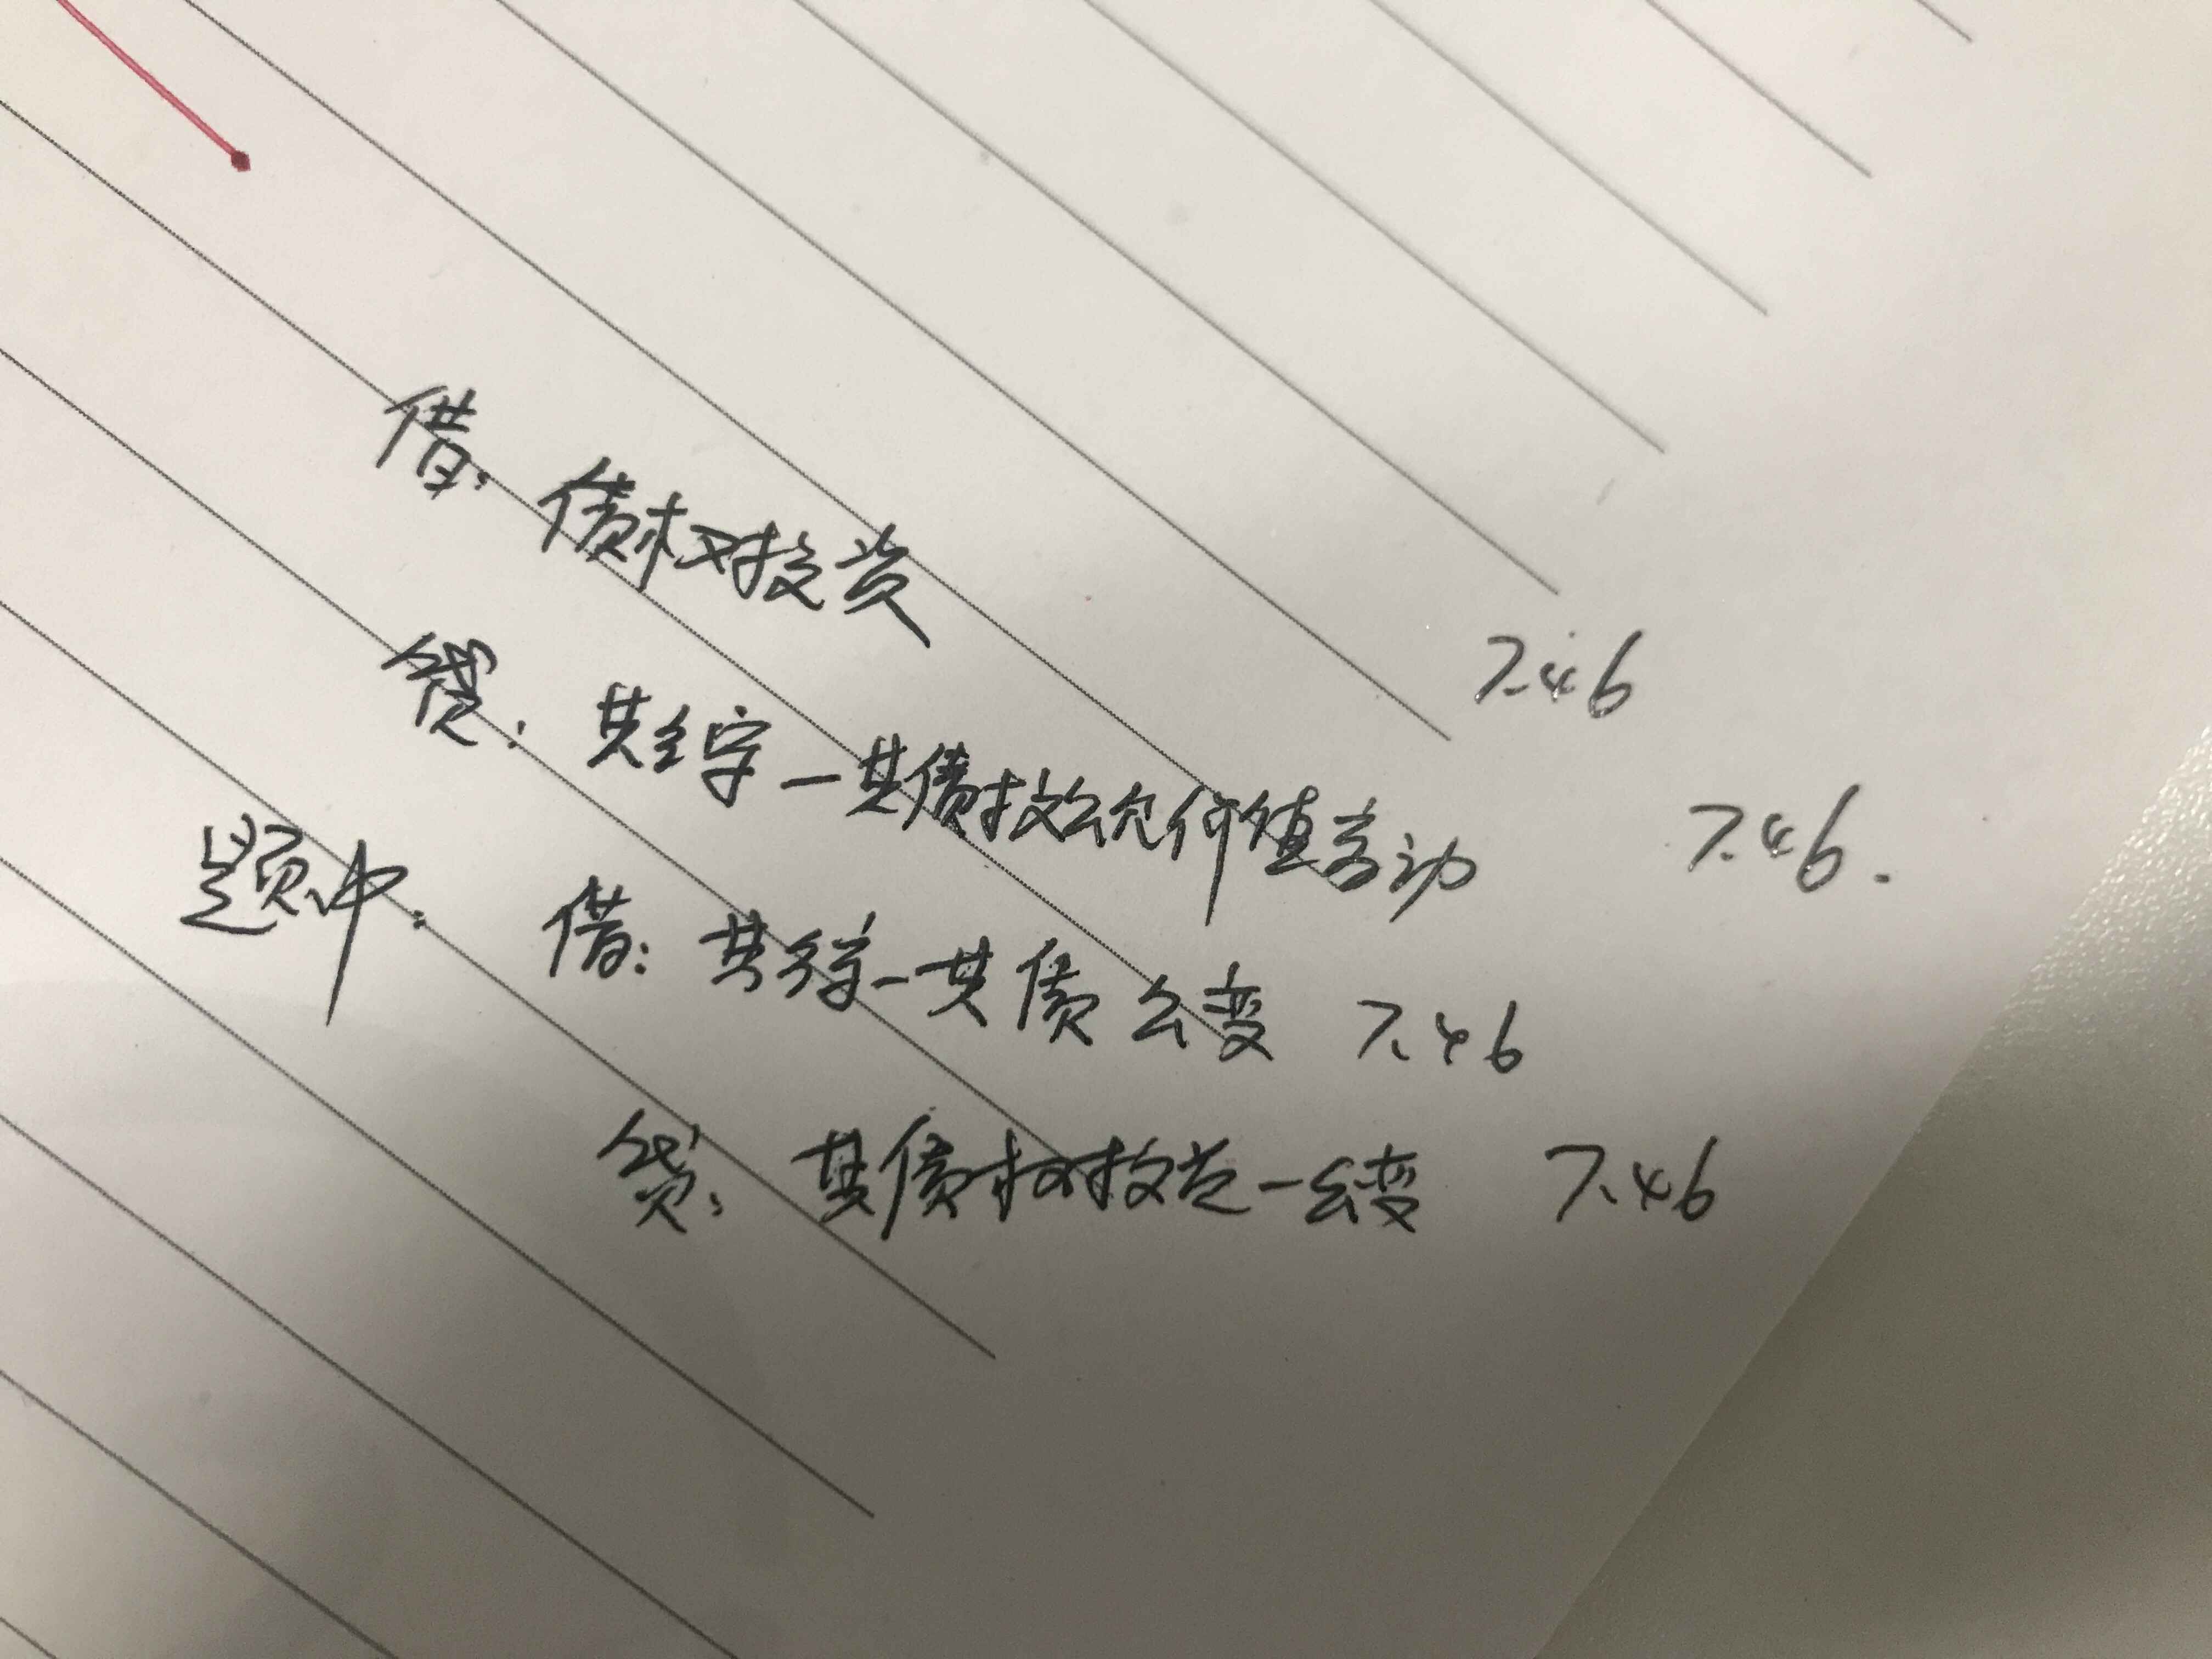
老师,这个重分类分录不理解,尤其是关于7.46的分录。不理解,知识点在哪里,怎么理解?
 展开
dessery✨同学,你好,关于重分类分录如何理解?知识点在哪里? 我的回答如下
同学你好,
本题是将其他债权投资重分类为债权投资
同学可以分成三个部分看
1:债权投资和其他债权投资都承认成本和利息调整
先将账面余额转换
借:债权投资 -成本2000
-利息调整 72.54
贷:其他债权投资 -成本 2000
-利息调整 72.54
2、其他债权投资有公允价值变动,确认了其他综合收益,但是债权投资按照摊余成本计量,不认可公允价值的变动,因此债权投资要将公允价值的变动抵消掉
借:其他综合收益-其他债权投资公允价值变动 7.46
贷:其他债权投资-公允价值变动 7.46
3、减值,债权投资和其他债权投资都认可减值,但是债权投资减值计入债权投资减值准备,其他债权投资计入其他综合收益
因此做调整分录:
借:其他综合收益20
贷:债权投资减值准备20
老师这么解释同学可以理解吗,如果有疑问,欢迎继续提问加油!
以上是关于分录,分录相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开- 其他人还搜
- 热点资讯
企业真实发生的坏账,会计分录编写时是否必须经过计提坏账准备这一环节?
 老师
老师已回答
认真努力的同学你好:在实务中也是需要基于谨慎性计提减值的,同学写的会计分录是正确的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!
注会考试会计分录写对了,数据算错了有分吗
注会考试会计分录对了,数据计算错了是给一定分数的,不会不给分的,可以拿到一半分。注会会计题型及分值:单选题12小题,每题2分;多选题10小题,每题2分;综合题4题56分。注册会计师又称CPA(Certified Public Accountant),是指通过注册会计师执业资格考试并取得注册会计师证书在会计师事务所执业的人员。

盘盈盘亏的会计分录
在财产清查中有时会发生账实不符的情况,即盘盈或盘亏。盘盈是在财产清查时发现实存数大于账簿结存量或有物无账的现象。盘亏是在财产清查过程中发现实存数小于账簿结存量或有账无物的现象。两种情况都需编制分录进行会计处理。


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研