


 琳同学
如何理解可接受的公司误受风险与样本规模呈反向变动关系?细节测试和控制测试,分别对样本规模影响因素的这
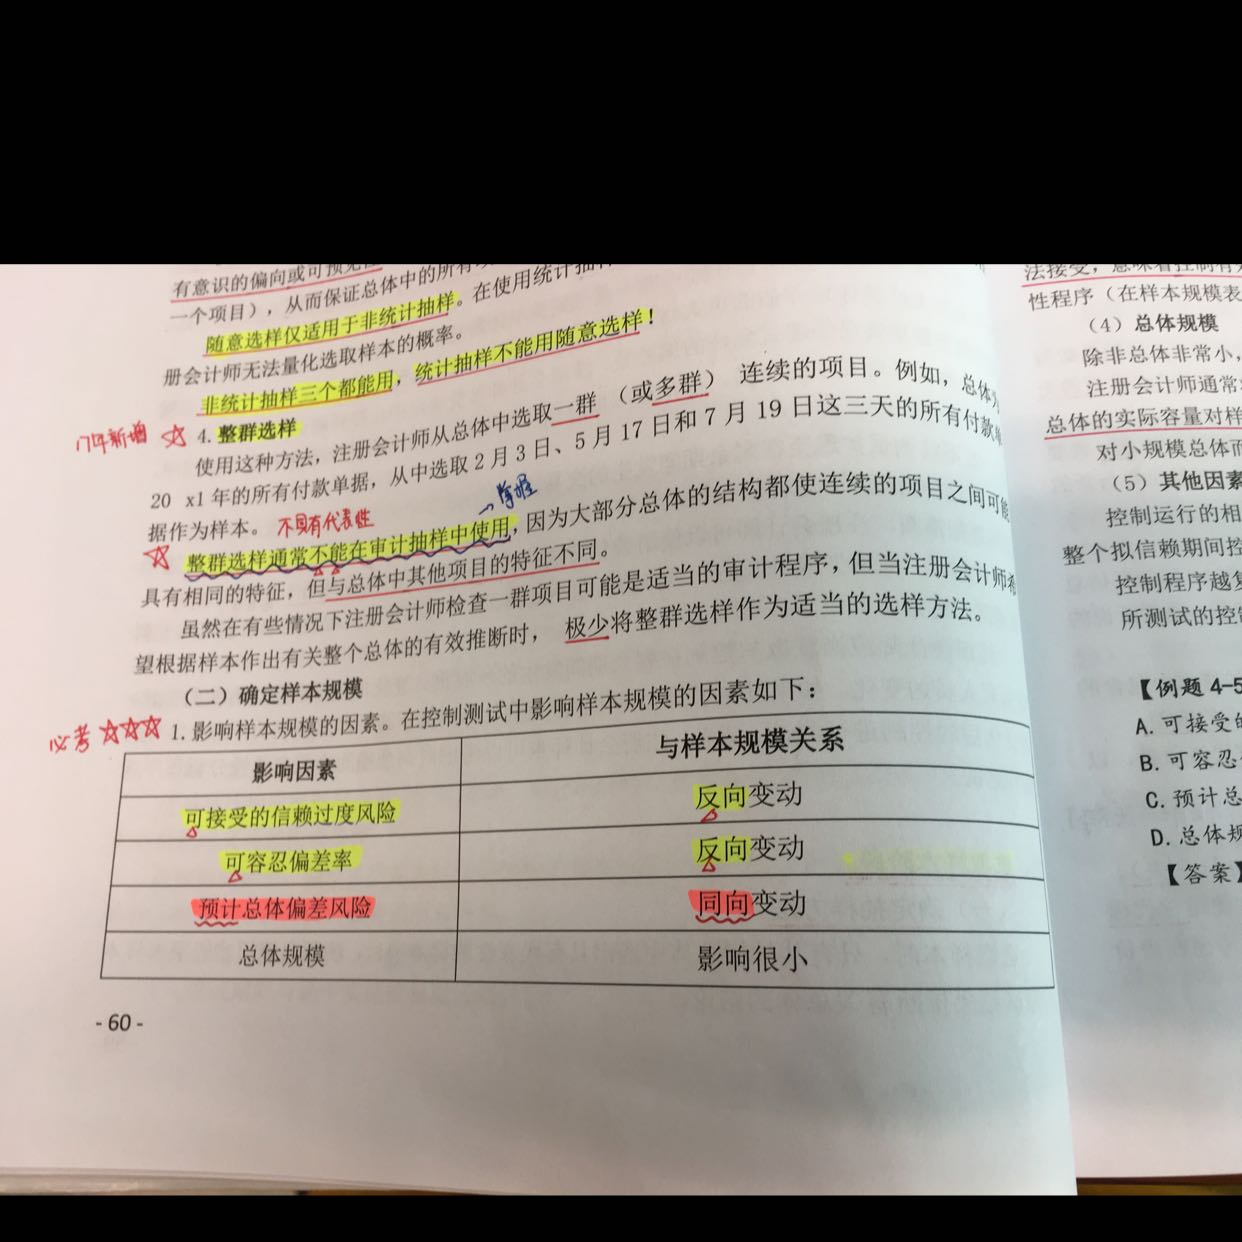
老师,请问如何理解可接受的误受风险与样本规模呈反向变动关系?细节测试和控制测试,分别对样本规模影响因素的这两个表,有什么记忆窍门?谢谢老师!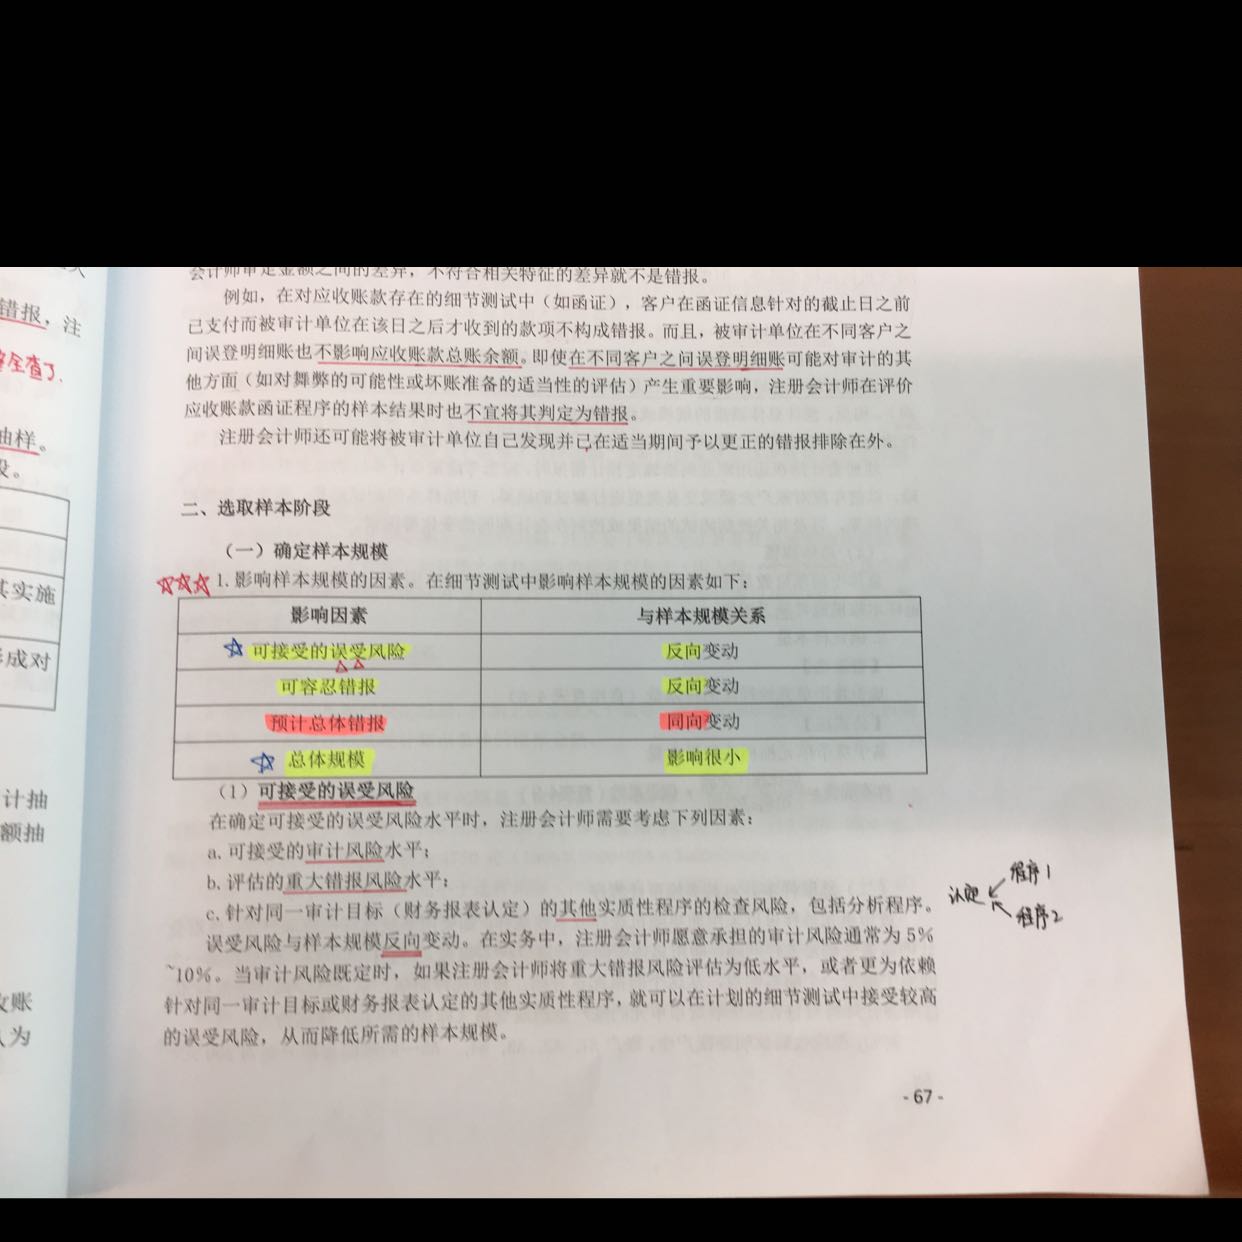
来自 琳同学 的提问
2019-08-02 11:18:44 阅读3394
琳琳同学,你好,关于如何理解可接受的公司误受风险与样本规模呈反向变动关系?细节测试和控制测试,分别对样本规模影响因素的这 我的回答如下
同学你好:
误受风险属于抽样风险,抽样风险属于检查风险,检查风险和样本的关系你可以理解把?可接受的检查风险越高,相应的工作就可以少做一些,这样样本规模也就可以越小~(即反向变动关系)
这两张表格,要理解去记,首先你要知道每个因素说的是什么,然后怎么分析,不能死记硬背。上面说的是第一个,下面几个分析如下:
可容忍错报,这个是设定的“容忍限度”,如果容忍限度较高,相应的你就可以少做点,样本也可以较少。(反向)
预计总体错报,是对错报的估计,如果预计总体的错报较多,你就要把工作做得更细致一点,样本规模也越大。(同向)
总体规模,这个影响很小,几乎没有影响。因为抽样本身就是出于成本效益原则,如果规模越大样本越多的话,那就违背了抽样的初衷了。实际也是如此,比如说总体规模是1000的时候样本是10,那总体规模是5000的时候,可能样本就只是12,并不是因为总体规模扩大了5倍,样本规模也扩大5倍~
你自己理解看看呢,如有疑问再交流~
以上是关于公司,公司风险相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
热搜标签
- 其他人还搜
- 热点资讯
公司买的高尔夫球杆,计入固定资产,应该交消费税吗?
 谢老师
 老师已回答
勤奋可爱的同学你好啊~需要交消费税的希望老师的回答能够对你有所帮助~ヾ(◍°∇°◍)ノ゙
2021-06-23 20:50:53
阅读1537
会计学习中,证券公司指专门的公司,还是发行了证券的都算证券公司?
老师
老师已回答
勤奋的同学,你好:证券公司是指专门的公司哦,而不是发行了证券的公司~希望老师的解答能帮助到同学,欢迎同学继续提问哦,加油哈ヾ(◍°∇°◍)ノ゙
2021-06-23 20:39:15
阅读336



欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研