


 汪同学
这几个分录不太理解其中意思,为什么怎么写?
老师,这几个分录两个老师不一样不太理解其中意思,老师能不能列个总体的,并解释一下,谢谢。
 展开

汪萍同学,你好,关于这几个分录不太理解其中意思,为什么怎么写? 我的回答如下
准注会同学,你好
你现阶段不适合看好几个老师的课程,建议只看一个老师的,避免混淆。
这个两个其实是不一样的知识点,所以分录不同正常。
专项储备和弃置义务那两个你可以晚点再去学习,先把普通的固定资产的初始计量,后续计量以及处置的处理学会。
祝学习愉快
以上是关于分录,分录相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开汪同学:
那我应该学哪个
展开汪萍同学,你好,关于这几个分录不太理解其中意思,为什么怎么写? 我的回答如下
就学陆斐老师的吧
以上是关于分录,分录相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开汪同学:
老师,固定资产的都学了,窝现在复习就想吧这个点弄清楚,您可以讲一下吗,谢谢。
展开汪萍同学,你好,关于这几个分录不太理解其中意思,为什么怎么写? 我的回答如下
你把你具体的想了解的点告诉我。 别混在一起啊。一个个的说才能说得清楚。
先解决一个。
以上是关于分录,分录相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开汪同学:
那就讲最常考试点,可以吗。
展开汪萍同学,你好,关于这几个分录不太理解其中意思,为什么怎么写? 我的回答如下
一个个来,别贪多。
你先把折旧学会。
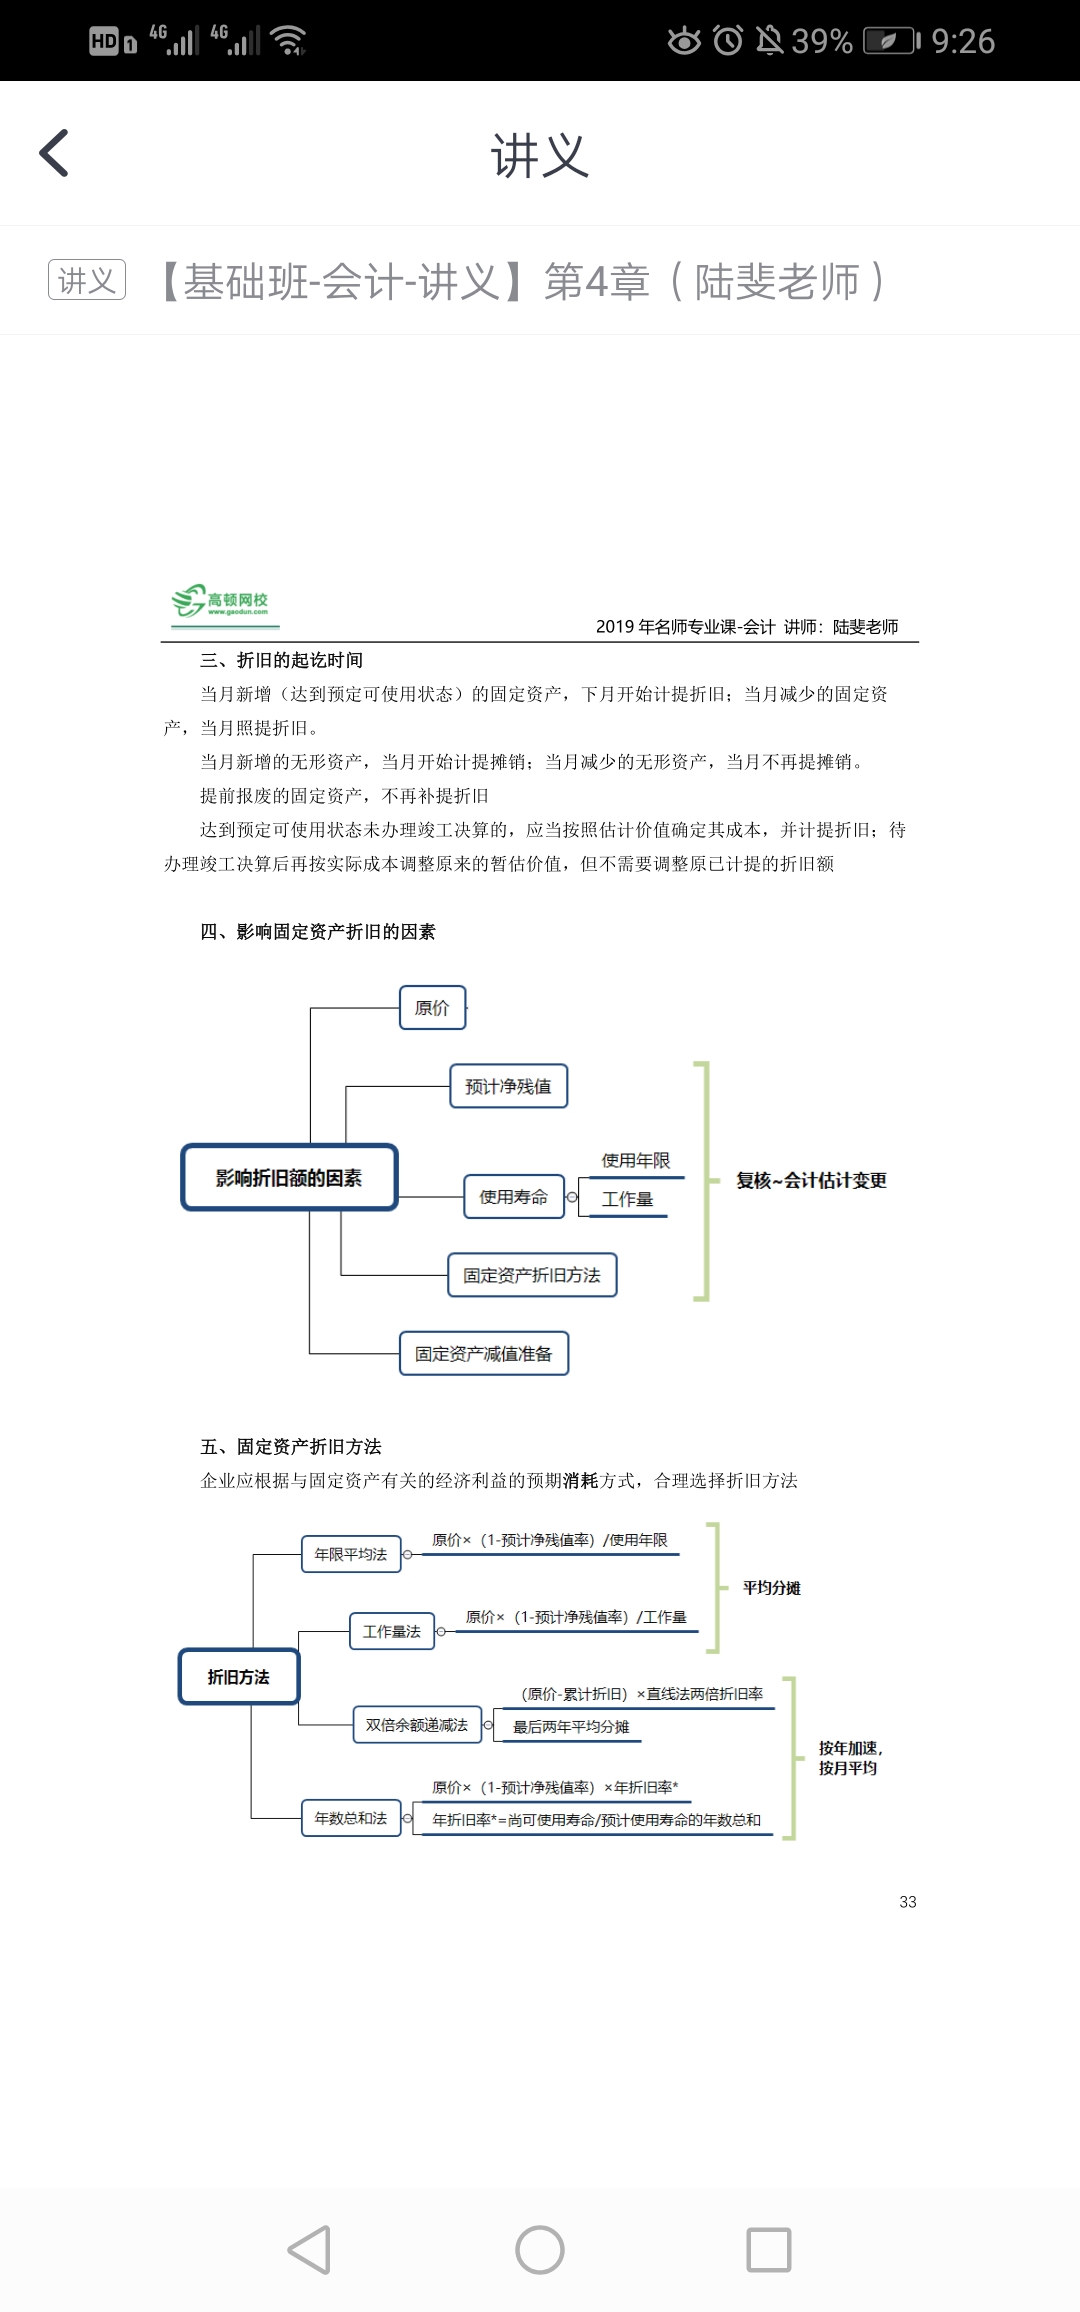
固定资产折旧方法
企业在按照第4号准则的规定选择固定资产折旧方法时,应当根据与固定资产有关的经济利益的预期消耗(由原来是预期实现变为了预期消耗)方式做出决定。企业不应以包括使用固定资产在内的经济活动所产生的收入为基础进行折旧。可选用的折旧方法包括年限平均法、工作量法、双倍余额递减法和年数总和法等。企业选用不同的固定资产折旧方法,将影响固定资产使用寿命期间内不同时期的折旧费用,因此,固定资产的折旧方法一经确定,不得随意变更。(如果发生变化,属于会计估计变更)
1.年限平均法
年折旧额=(原价-预计净残值)÷预计使用年限
或=固定资产原价×年折旧率
【例·单选题】(2009年)甲公司为增值税一般纳税人。20×9年2月28日,甲公司购入一台需安装的设备,以银行存款支付设备价款120万元,增值税进项税额20.4万元。3月6日,甲公司以银行存款支付装卸费0.6万元。4月10日,设备开始安装,在安装过程中,甲公司发生安装人员工资0.8万元;领用原材料一批,该批原材料的成本为6万元,相应的增值税进项税额为1.02万元,市场价格(不含增值税)为6.3万元。设备于20×9年6月20日完成安装,达到预定可使用状态。该设备预计使用10年,预计净残值为零,甲公司采用年限平均法计提折旧。甲公司该设备20×9年应计提的折旧是( )。
A.6.37万元 B.6.39万元 C.6.42万元 D.7.44万元
『正确答案』A
『答案解析』设备的入账价值=120+0.6+0.8+6=127.4(万元);20×9年应计提折旧=127.4/10×6/12=6.37(万元)。
2.双倍余额递减法
年折旧额=期初固定资产净值(原值-折旧)×2/预计使用年限
最后两年改为直线法
【例·单选题】(2011年)20×1年11月20日,甲公司购进一台需要安装的A设备,取得的增值税专用发票注明的设备价款为950万元,可抵扣增值税进项税额为161.5万元,款项已通过银行支付。安装A设备时,甲公司领用原材料36万元(不含增值税额),支付安装人员工资14万元。20×1年12月30日,A设备达到预定可使用状态。A设备预计使用年限为5年,预计净残值率为5%,甲公司采用双倍余额递减法计提折旧。甲公司20×4年度对A设备计提的折旧是( )。
A.136.8万元 B.144万元
C.187.34万元 D.190万元
『正确答案』B
『答案解析』甲公司A设备的入账价值=950+36+14=1 000(万元)。计算过程如下:
20×2年的折旧额=1 000×2/5=400(万元)
20×3年的折旧额=(1 000-400)×2/5=240(万元)
20×4年的折旧额=(1 000-400-240)×2/5=144(万元)
【拓展】20×2年3月10日,A设备达到预定可使用状态。
20×2年折旧额=1 000×2/5×9/12=300(万元)
20×3年折旧额=1 000×2/5×3/12+(1 000-400)×2/5×9/12=280(万元)
20×4年折旧额=(1 000-400)×2/5×3/12+(1 000-400-240)×2/5×9/12=168(万元)
20×5年折旧额=(1 000-400-240)×2/5×3/12+(1 000-400-240-144-50)/2×9/12=98.25(万元)
20×6年折旧额=(1 000-400-240-144-50)/2=83(万元)
20×7年折旧额=(1 000-400-240-144-50)/2×3/12=20.75(万元)
验算方法:无论采用什么方法,固定资产到期报废的时候,也就是提满折旧的时候,固定资产的应计折旧额一定等于累计折旧额。
应计提折旧额=1 000-50=950(万元)
累计折旧额=300+280+168+98.25+83+20.75=950(万元)
3.年数总和法
年折旧额=(原价-预计净残值)×年折旧率
其中:年折旧率=尚可使用年数/年数总和
【例·单选题】(2012年)甲公司为增值税一般纳税人,该公司20×6年5月10日购入需安装设备一台,价款为500万元,可抵扣增值税进项税额为85万元。为购买该设备发生运输途中保险费20万元。设备安装过程中,领用材料50万元,相关增值税进项税额为8.5万元;支付安装工人工资12万元。该设备于20×6年12月30日达到预定可使用状态。甲公司对该设备采用年数总和法计提折旧,预计使用10年,预计净残值为零。假定不考虑其他因素,20×7年该设备应计提的折旧额为( )。
A.102.18万元 B.103.64万元
C.105.82万元 D.120.64万元
『正确答案』C
『答案解析』20×7年该设备应计提的折旧额=(500+20+50+12)×10/55=105.82(万元)。
【例·计算分析题】甲公司固定资产的入账价值为500万元。该固定资产预计使用5年,预计净残值为20万元。假定2011年9月10日安装完毕并交付使用,采用年数总和法计提折旧。
『正确答案』
2011年折旧额=(500-20)×5/15×3/12=40(万元)
2012年折旧额=(500-20)×5/15×9/12+(500-20)×4/15×3/12=152(万元)
2013年折旧额=(500-20)×4/15×9/12+(500-20)×3/15×3/12=120(万元)
2014年折旧额=(500-20)×3/15×9/12+(500-20)×2/15×3/12=88(万元)
2015年折旧额=(500-20)×2/15×9/12+(500-20)×1/15×3/12=56(万元)
2016年折旧额=(500-20)×1/15×9/12=24(万元)
验算方法:
应计提折旧额=500-20=480(万元)
累计折旧额=40+152+120+88+56+24=480(万元)
(三)固定资产折旧的会计处理
借:生产成本【机器设备计提折旧】
制造费用【生产车间计提折旧】
管理费用【企业管理部门、未使用的固定资产计提折旧】
销售费用【企业专设销售部门计提折旧】
其他业务成本【企业出租固定资产计提折旧】
研发支出【企业研发无形资产时使用固定资产计提折旧】
在建工程【在建工程中使用固定资产计提折旧】
专项储备【提取的安全生产费形成固定资产】
应付职工薪酬【非货币性薪酬】
贷:累计折旧
固定资产使用寿命、预计净残值和折旧方法的改变应作为会计估计变更(不需要追溯调整),按照《企业会计准则第28号——会计政策、会计估计变更和差错更正》处理。
以上是关于分录,分录相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开汪同学:
老师,我是不是图传错了,就是想问专项储备,麻烦老师啦。
展开汪萍同学,你好,关于这几个分录不太理解其中意思,为什么怎么写? 我的回答如下
稍等
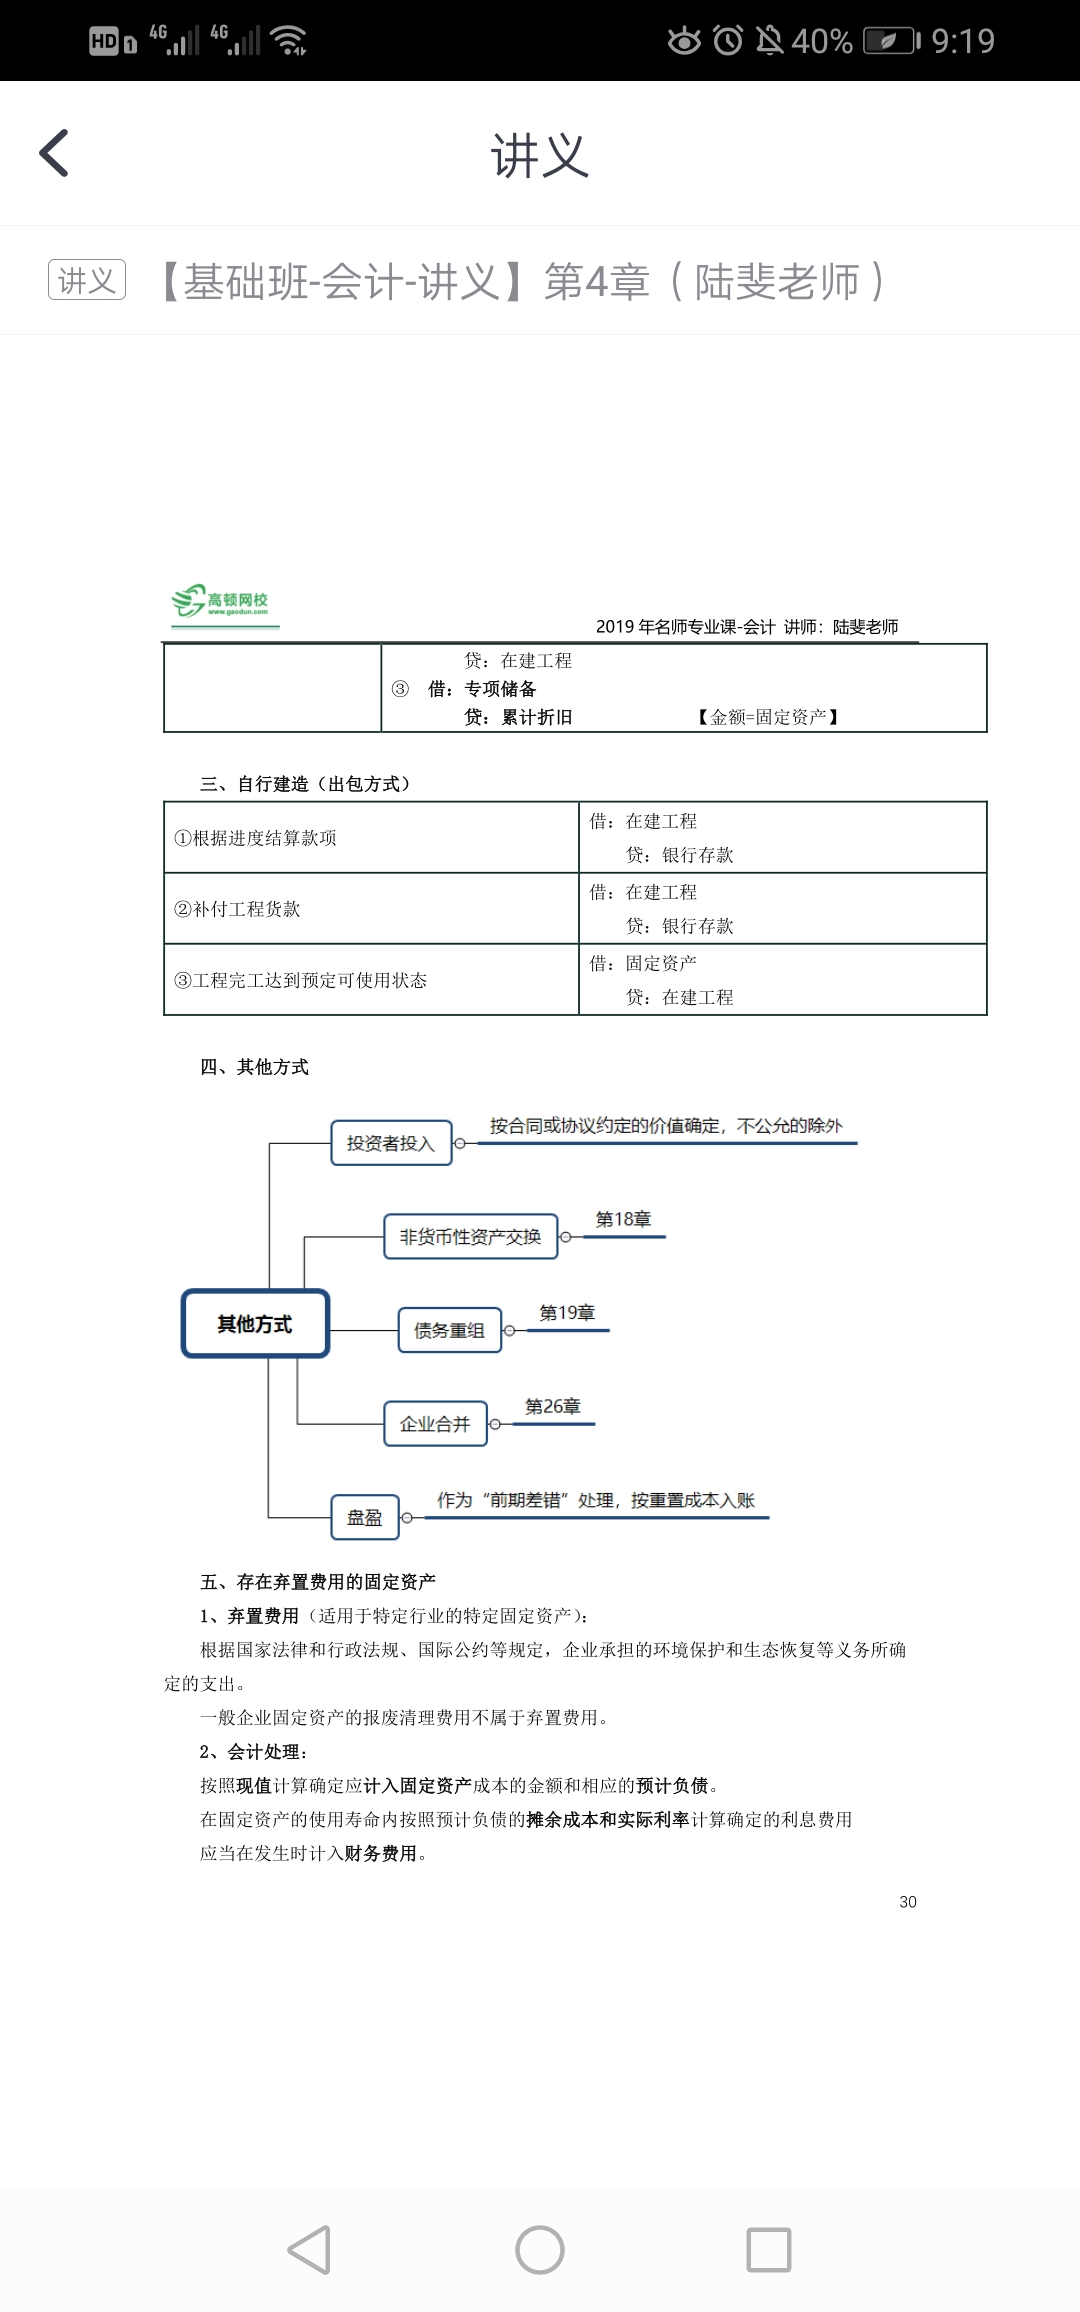
高危行业企业按照国家规定提取的安全生产费,应当计入相关产品的成本或当期损益,同时记入“专项储备”科目。企业使用提取的安全生产费时,属于费用性支出的,直接冲减专项储备。企业使用提取的安全生产费形成固定资产的,应当通过“在建工程”科目归集所发生的支出,待安全项目完工达到预定可使用状态时确认为固定资产;同时,按照形成固定资产的成本冲减专项储备,并确认相同金额的累计折旧。该固定资产在以后期间不再计提折旧。
“专项储备”科目期末余额在资产负债表所有者权益项下“其他综合收益”和“盈余公积”之间增设“专项储备”项目反映。
【提示】2015年考题在此出现综合性题目,与下面例完全一样。
【例·计算分析题】甲公司为大中型煤矿企业,属于高瓦斯的矿井,按照国家规定该煤炭生产企业按原煤实际产量以每吨30元从成本中提取安全生产费。3月31日,甲公司“专项储备——安全生产费”科目余额为2 000万元。
(1)4月份按照原煤实际产量计提安全生产费1 000万元。
借:生产成本 1 000
贷:专项储备——安全生产费 1 000
(2)4月份支付安全生产检查费10万元,以银行存款支付。
借:专项储备——安全生产费 10
贷:银行存款 10
(3)5月份购入一批需要安装的用于改造和完善矿井瓦斯抽采等安全防护设备,价款为2 000万元,立即投入安装,安装中应付安装人员薪酬30万元。
借:在建工程 2 000
贷:银行存款 2 000
借:在建工程 30
贷:应付职工薪酬 30
(4)5月份安装完毕达到预定可使用状态。
借:固定资产 2 030
贷:在建工程 2 030
借:专项储备——安全生产费 2 030
贷:累计折旧 2 030
【拓展】资产负债表“固定资产”项目的列报金额=0;“专项储备”项目的列报金额=2 000+1 000-10-2 030=960(万元)。
【例·综合题】(2015年节选)甲公司为资源开采型企业,按照国家有关规定需计提安全生产费用,当年度计提安全生产费800万元,用已计提的安全生产费购置安全生产设备200万元。
要求:根据上述资料,编制甲公司相关的会计分录。
『正确答案』计提专项储备
借:生产成本 800
贷:专项储备——安全生产费 800
购置固定资产
借:固定资产 200
贷:银行存款等 200
借:专项储备——安全生产费 200
贷:累计折旧 200
以上是关于分录,分录相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开汪同学:
老师,专项储备这个是负债,但是又觉得像是固定资产,一会又折旧,有什么好的类比吗,谢谢。
展开
汪萍同学,你好,关于这几个分录不太理解其中意思,为什么怎么写? 我的回答如下
专项储备属于所有者权益,不是资产负债。
以上是关于分录,分录相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开- 其他人还搜
- 热点资讯
企业真实发生的坏账,会计分录编写时是否必须经过计提坏账准备这一环节?
 老师
老师已回答
认真努力的同学你好:在实务中也是需要基于谨慎性计提减值的,同学写的会计分录是正确的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!
注会考试会计分录写对了,数据算错了有分吗
注会考试会计分录对了,数据计算错了是给一定分数的,不会不给分的,可以拿到一半分。注会会计题型及分值:单选题12小题,每题2分;多选题10小题,每题2分;综合题4题56分。注册会计师又称CPA(Certified Public Accountant),是指通过注册会计师执业资格考试并取得注册会计师证书在会计师事务所执业的人员。

盘盈盘亏的会计分录
在财产清查中有时会发生账实不符的情况,即盘盈或盘亏。盘盈是在财产清查时发现实存数大于账簿结存量或有物无账的现象。盘亏是在财产清查过程中发现实存数小于账簿结存量或有账无物的现象。两种情况都需编制分录进行会计处理。


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研