


 Z同学
为什么非同控成本转权益要考虑净利润、应收股利、其他综合收益、资本公积?
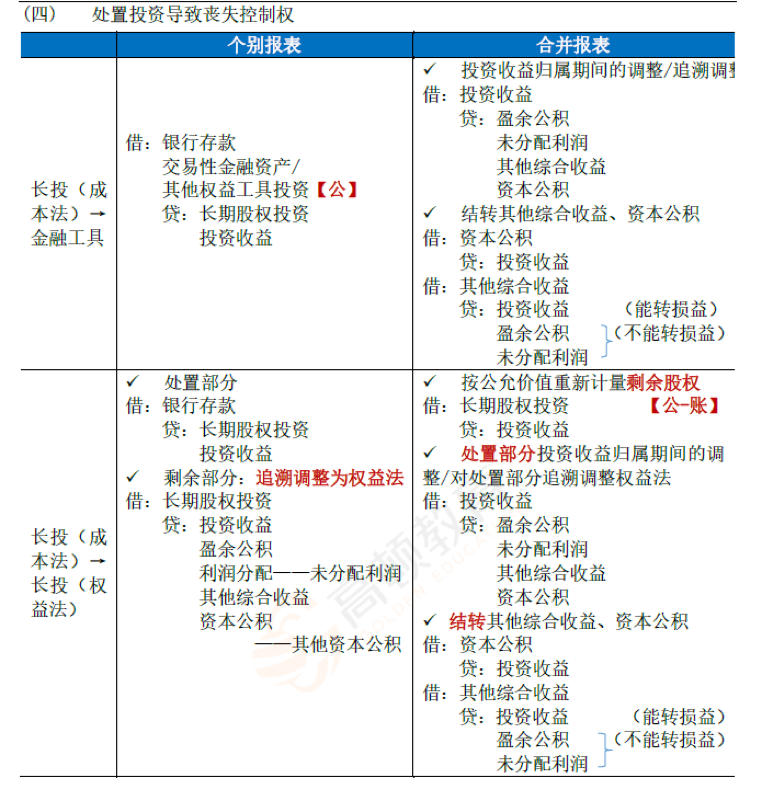
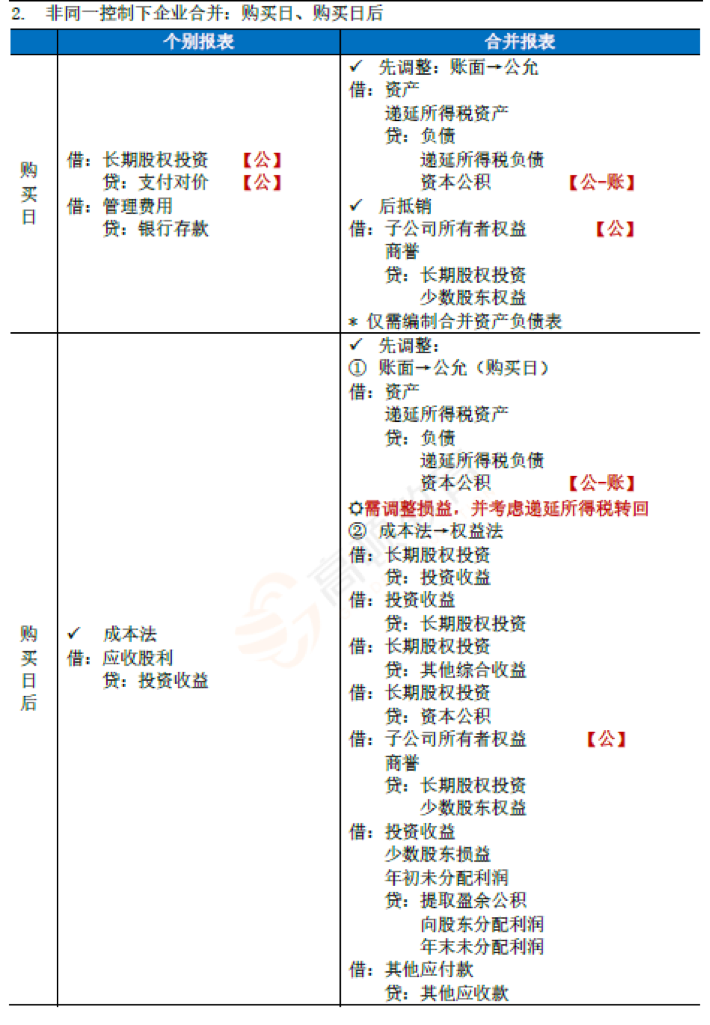
老师,请问为什么非同控的购买日后成本转权益,就说考虑净利润(投资收益)、应收股利(长投——损益调整和投资收益转换)、其他综合收益、资本公积这几个列报项目,而在长投成本法减持到权益法中时,视同处置成本法下的股权,重新买入权益法下股权时,对处置部分要进行成本转权益时,要考虑盈余公积、未分配利其他综合收益和资本公积对投资收益的影响,这两个都是成本法转权益法,为什么不一样呢?
 展开
来自 Z同学 的提问
2021-08-12 21:34:26 阅读965
Zhuo.G同学,你好,关于为什么非同控成本转权益要考虑净利润、应收股利、其他综合收益、资本公积? 我的回答如下
勤奋的同学你好,
其实实质都是一样的,购买日后,需要在合并层面将长期股权投资由成本法转为权益法,从而确认投资收益、其他综合收益、资本公积等。
而处置股权导致丧失控制权,对于剩余股权的部分,要追溯调整,视同一开始就是权益法核算,因此需要确认留存收益(因为跨期了)、投资收益(当期的)、其他综合收益等;而对于处置的部分,需要在合并报表层面进行追溯调整,也是需要调整留存收益、投资收益、其他综合收益等,但是借方就不是长期股权投资了,因此长期股权投资已经处置掉了,就转换成了投资收益,因此才有了
借:投资收益
贷:留存收益
贷:其他综合收益
这笔分录
希望能帮到你。
以上是关于公积金,资本公积相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
D同学
老师,非同一控制下,企业合并形成的长投,由权益法转变为成本法,原权益法下的其他综合收益和资本公积要转入投资收益吗
沈老师
你好,个别报表上不用转出,因为金融资产类型没有改变;合并层次要转出
思同学
为什么长期股权投资成本法(非控制非影响)增资转为权益法,要两次综合考虑商誉?
谢老师
你说的这种情况主要是因为追加了长期股权投资导致了核算方法从成本法转为了权益法核算。
考虑两次商誉是因为两次投资取得的成本可能有所不同,所以要对原持有部分和后来追加部分分别比较其取得成本和按份额享有被投资单位可辨认净资产的公允价值之间的差额,要是前者大就视为商誉不做调整,要是后者大就体现为营业外收入,同时调整长期股权投资账面价值。
考虑两次商誉是因为两次投资取得的成本可能有所不同,所以要对原持有部分和后来追加部分分别比较其取得成本和按份额享有被投资单位可辨认净资产的公允价值之间的差额,要是前者大就视为商誉不做调整,要是后者大就体现为营业外收入,同时调整长期股权投资账面价值。
热搜标签
- 其他人还搜
- 热点资讯






欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研