


 W同学
借:主营业务成本 800 贷:预计负债 800是预计成本调整吗?金额是怎么来的?
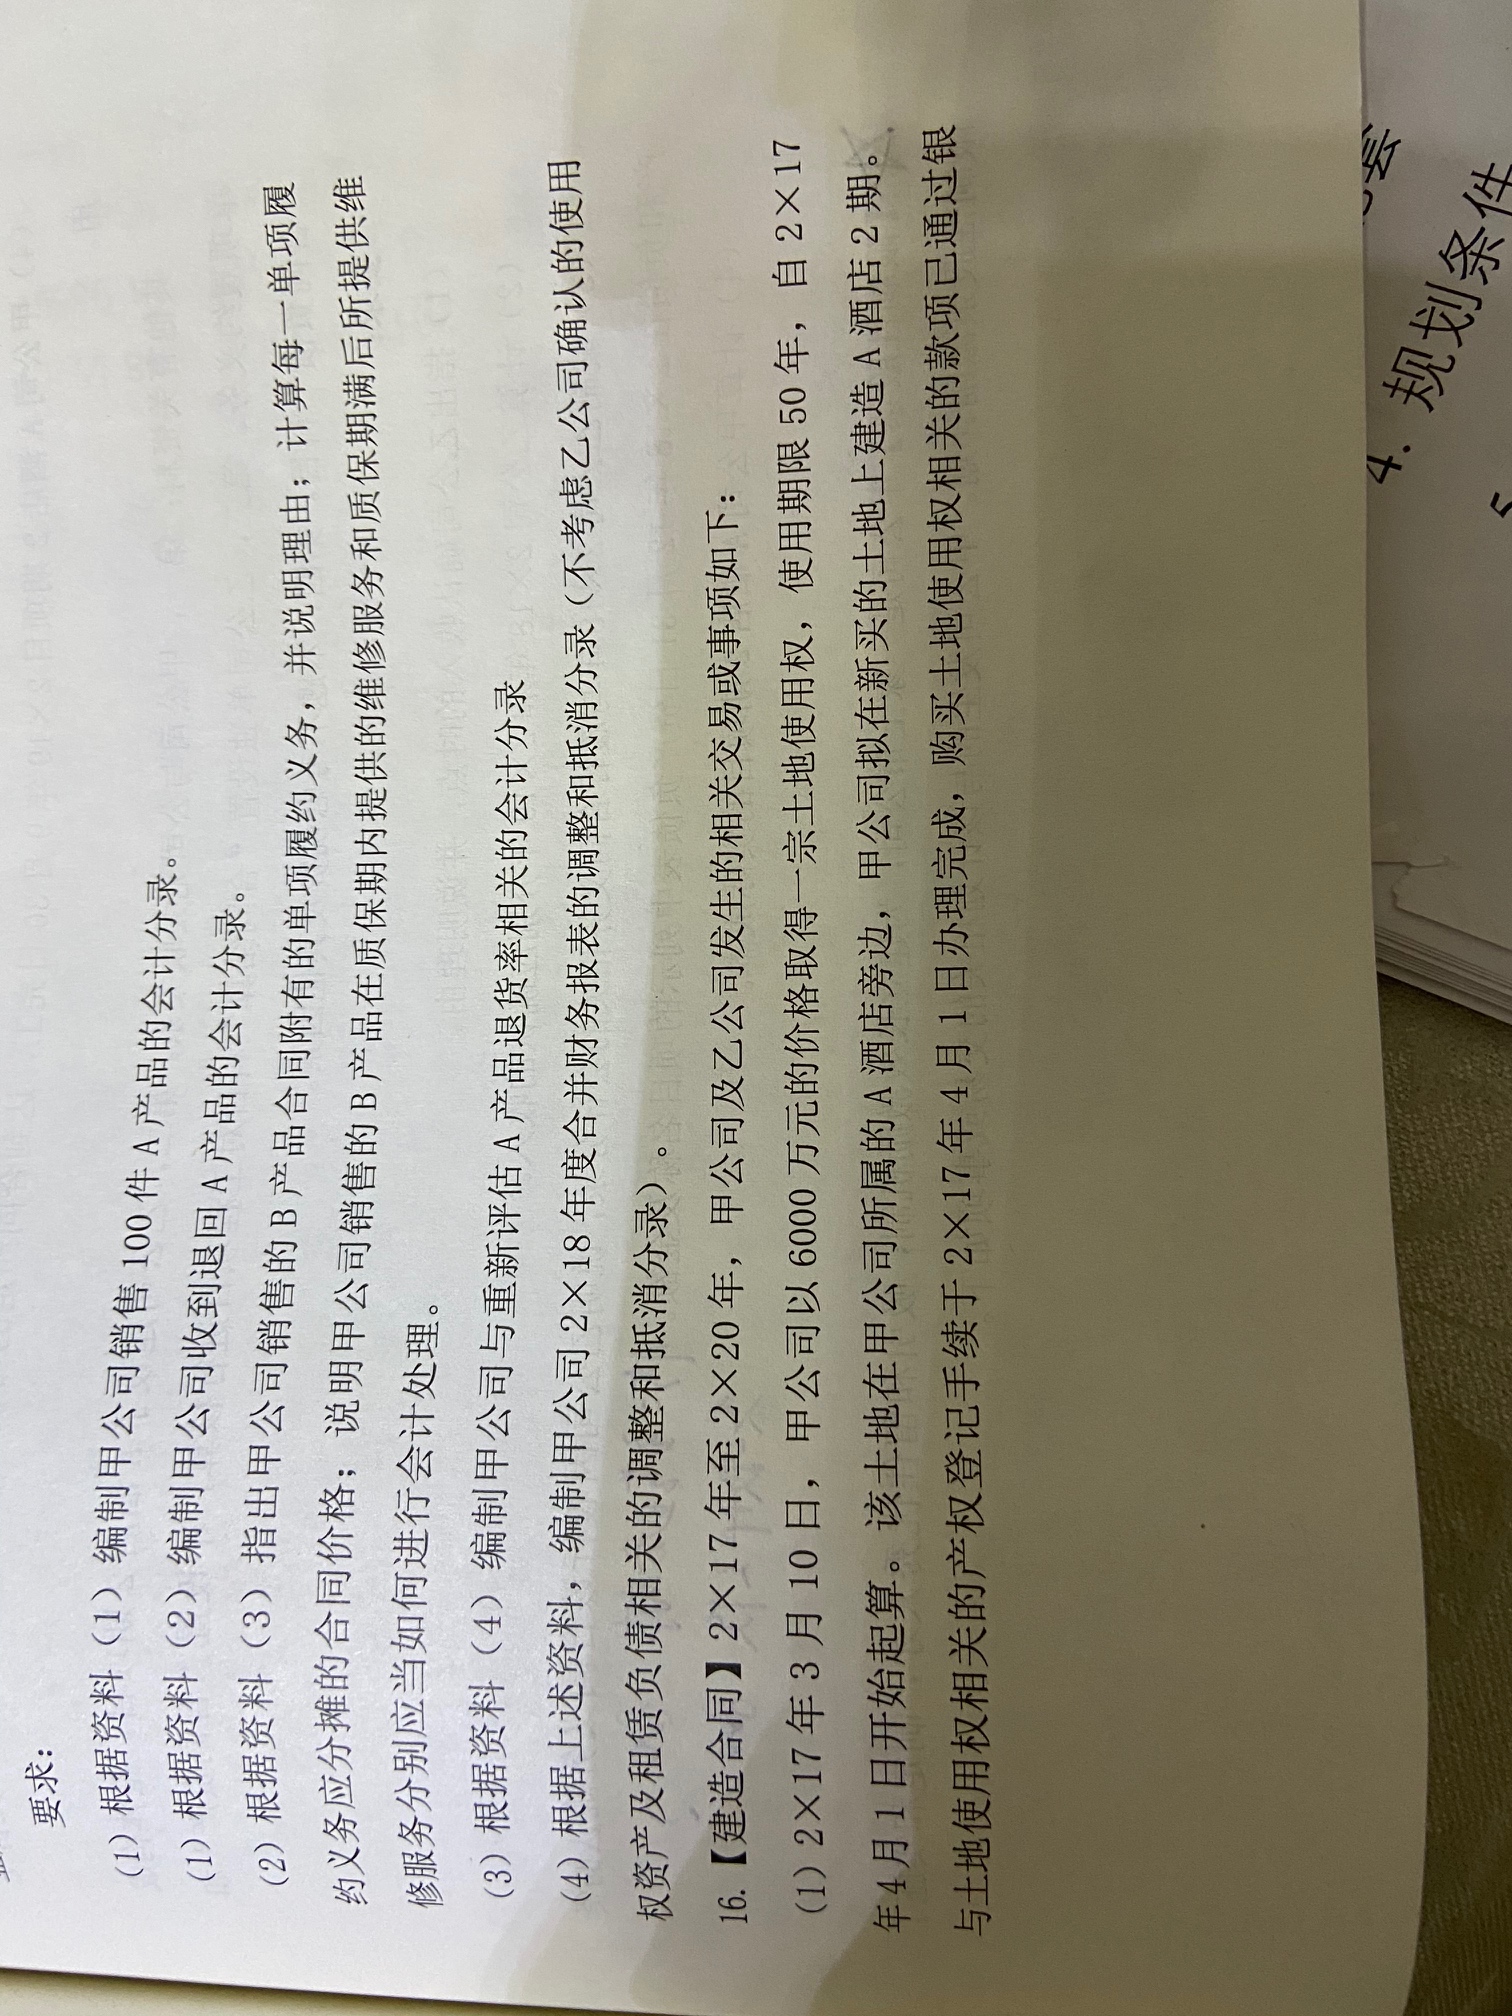
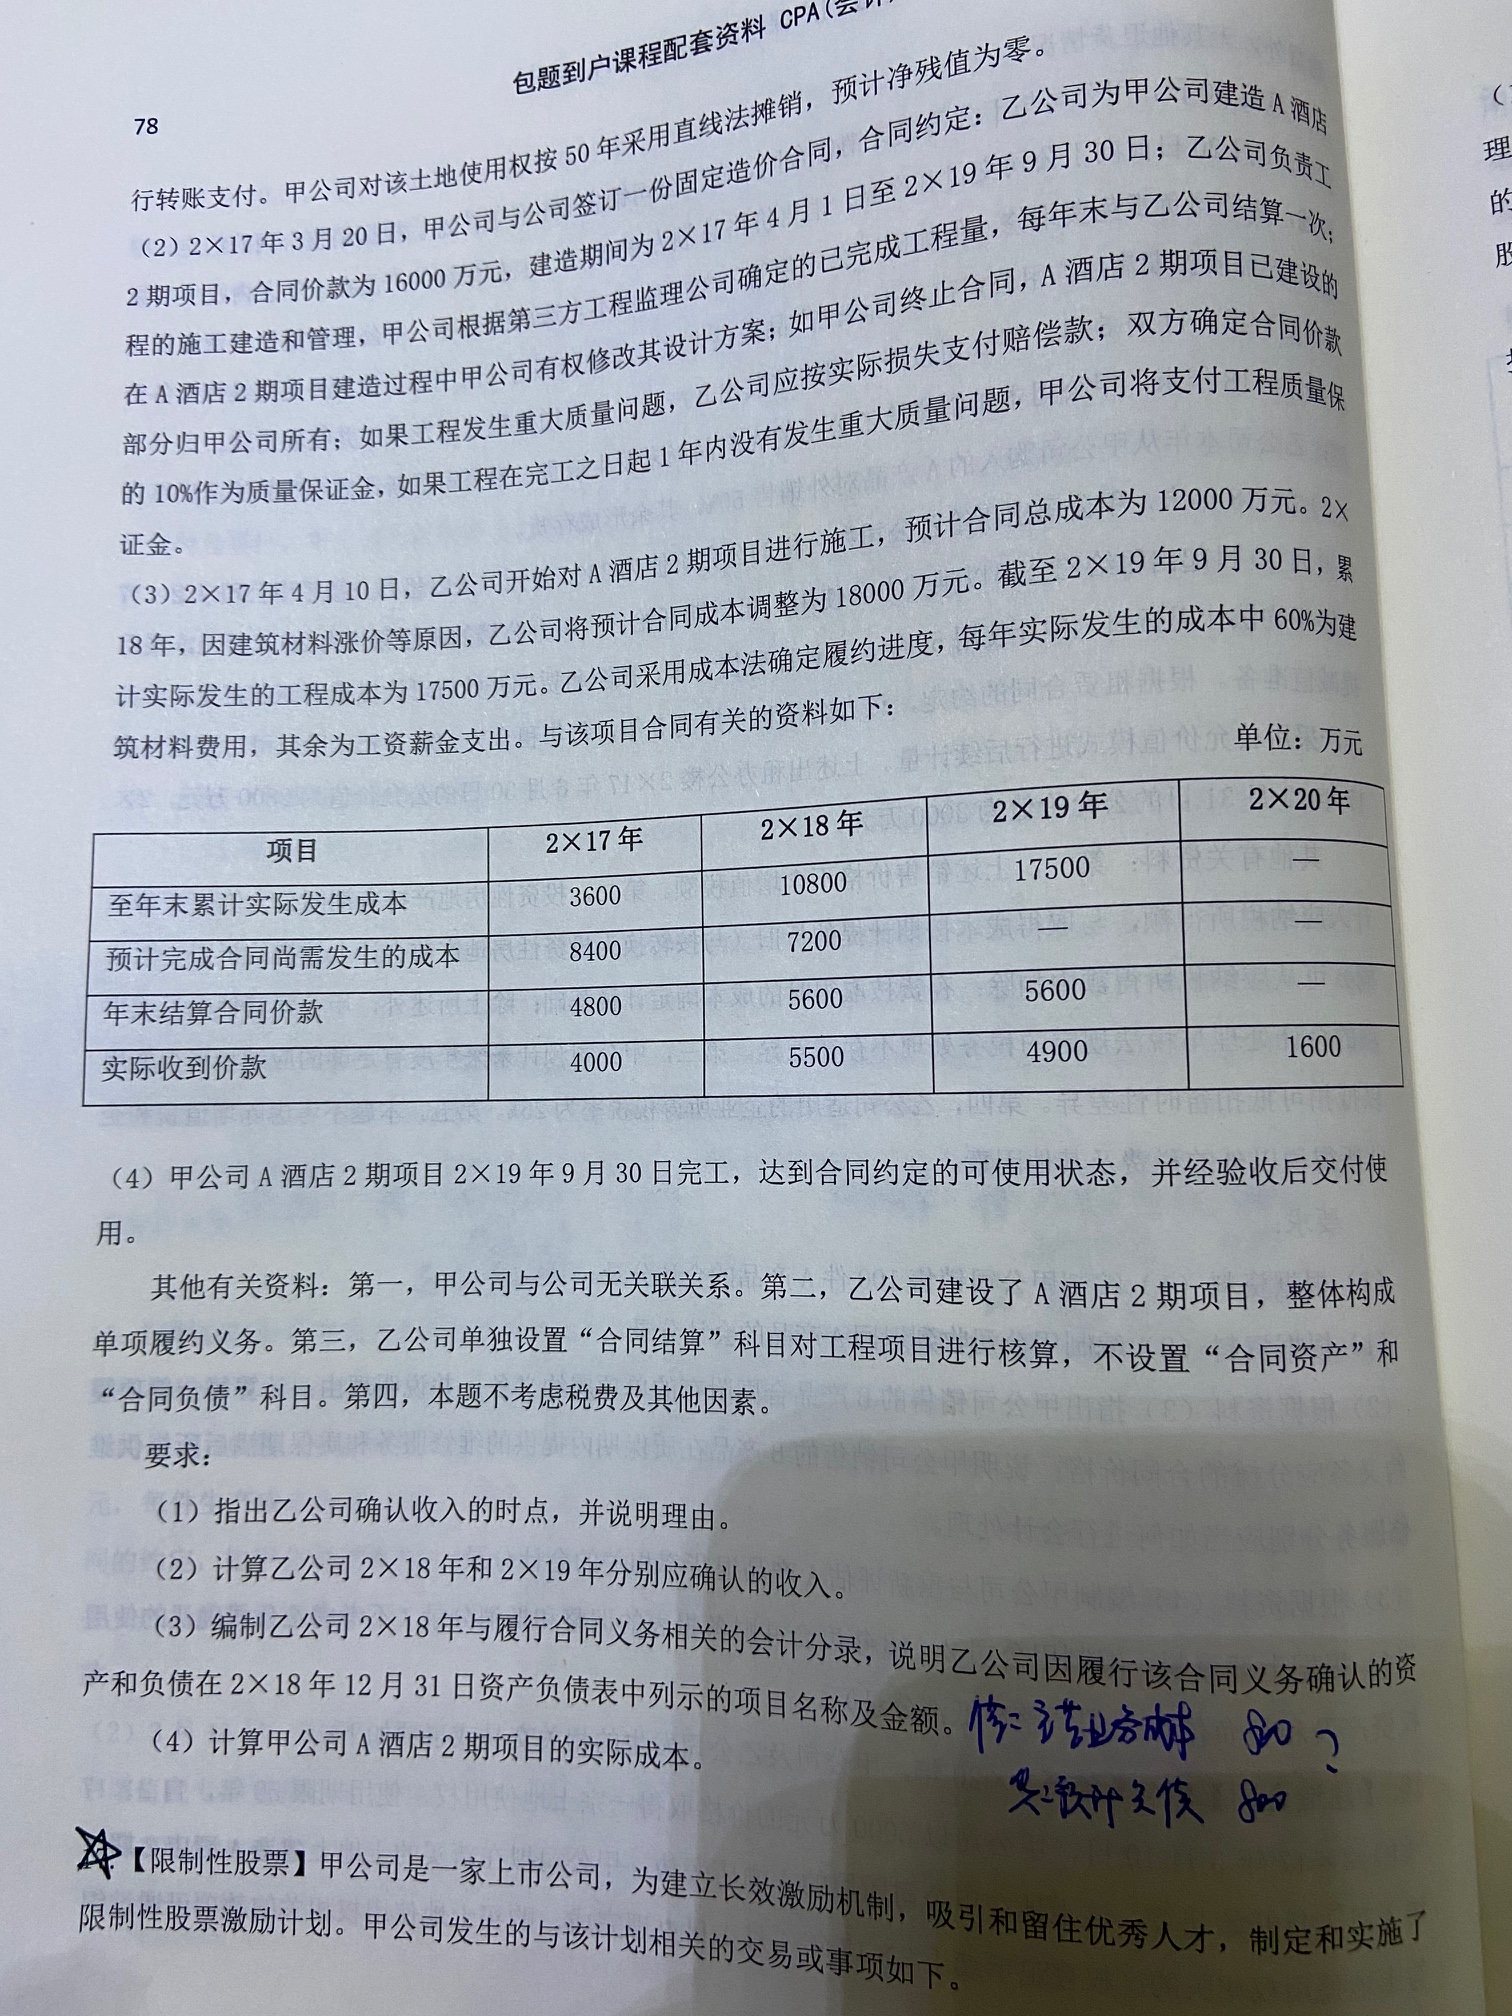
老师,这道题第三问的分录里,有一步 借:主营业务成本 800 贷:预计负债 800,=2000*40%,这步分录不太理解,是预计成本调整吗?金额是怎么来的?
 展开
来自 W同学 的提问
2021-08-14 22:33:18 阅读2139
W同学:
尊敬的学员您好:
这个金额就是亏损的金额乘以未完工的进度,总收入的金额是16000,总成本是18000,所以这个亏损的金额是2000,乘以未完工的金额40%,就是相当于这个合同变成了亏损合同,所以需要将未完工部分的损失在当期确认,这个分录就是这个含义
加油
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
洋同学
亏损合同的账务处理不是借 营业外支出 贷 预计负债吗 这里为啥是借 主营业务成本 贷预计负债呢?
杨老师
1、有标的部分,合同为亏损合同,确认减值损失:
借:资产减值损失
贷:存货跌价准备
2、无标的部分,合同为亏损合同,确认预计负债:
借:营业外支出
贷:预计负债
洋同学
你这里应该是营业外支出的,
杨老师
老师,这个题目是建筑承包合同,处理的原则和存货销售相同吗
洋同学
企业会计准则第15号——建造合同》中涉及预计损失的是其第二十七条的规定:合同预计总成本超过合同总收入的,应当将预计损失确认为当期费用。建造合同预计损失,实质上是施工企业的存货跌价准备,因为施工企业正在建造的资产,类似于工业企业的在产品,性质上属于施工企业的存货,期末应当按照存货准则中关于期末计提减值准备的要求,对其进行减值测试。计算公式为:本期预计合同损失准备=项目预计总亏损×(1-完工百分比)-以前会计期间累计计提的项目合同预计损失准备。
杨老师
你看看这里呢,还有就是以您教材为准,准则这两年变得多
洋同学
好的,谢谢老师
杨老师
不客气,祝你工作愉快
夏同学
老师,请问18年有笔业务我计入了主营业务成本了,现在我想填成往来,当时分录是借:主营业务成本800,贷:现金800,现在是不是要红冲?
蒋老师
实际不是成本???那你这样冲掉你汇算清缴纳税调整么,没有还需要去税局修改这个汇算清缴表
夏同学
实际不是成本,是政府的款项当时是说由我们做,所以我这边做了支出成本,但是现在发票已经由别人开来报账了,和我们没有关系了,我只能调整了
蒋老师
那你用以前年度损益调整调这个,汇算清缴表要是做成本税前扣除,记得去税局纳税调增
夏同学
纳税调增不做有没有影响,现在我们一直是亏损的
蒋老师
有影响啊,不是你们公司成本,你做成本,后续万一稽查到还是一样调
夏同学
等以后查到再说了,现在还有很多要调的帐
蒋老师
....................那不建议调账了,你要调成本啊,你这样要是不调申报表,我这边就不建议调账了
夏同学
老师,可以我先调了后期去税务局更改吗,因为这个项目我也搞不懂怎么做账才好,本来是我们去政府承包的,但是我们做不了又转包给了另一个施工方,但是现在政府又重新找了一个空的公司把这个我们应该开的发票开了,所以我只能填成往来账了
蒋老师
这个我的个人建议是你这个调账最好对应就是调你们汇算清缴表,这个保持一致比较好,
旧同学
购进原材料1000元 1.借:原材料 1000 贷:银行存款 1000 2.领用其中800用于研发 借:生产成本 800 贷:原材料 800 3.入库:借库存商品 800 贷:生产成本 800 4.结转成本 借:主营业务成本 800 贷:库成商品 800 我的问题是当初这个800用于研发,应该做到管理费用-研发支出的,当初没有增加这个科目,现在税务局要求调整过来 怎么调整,求具体的会计分录。
朱老师
研发支出不符合资本化条件的应该费用化,原正确答案为:
借:研发支出——费用化支出 800
贷:原材料 800
借:管理费用——研发支出 800
贷:研发支出——费用化支出 800
现调整分录为:
借:研发支出——费用化支出 800
贷:生产成本 800
借:管理费用——研发支出 800
贷:研发支出——费用化支出 800
热搜标签
- 其他人还搜
- 热点资讯
在建工程中领用物资或存货或外购产品,应将什么金额计入在建工程成本?
 老师
老师已回答
认真努力的同学你好:是按照物资或者产品的账面价值计入在建工程中的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!
2021-06-23 22:25:47
阅读2072
江财审计专硕考点:历史成本与重置成本
江财审计专硕考点之历史成本与重置成本!如果你要考江财的审计硕士的话,一般会遇到名词解释,比如2017年的复试笔试就遇到该题,其中一题叫做“历史成本与重置成本”,如果你还不知道答案,就来看高顿考研的整理,供大家参考!

2023-06-14 16:46:54


欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研