


杨同学:
勤奋的同学你好:
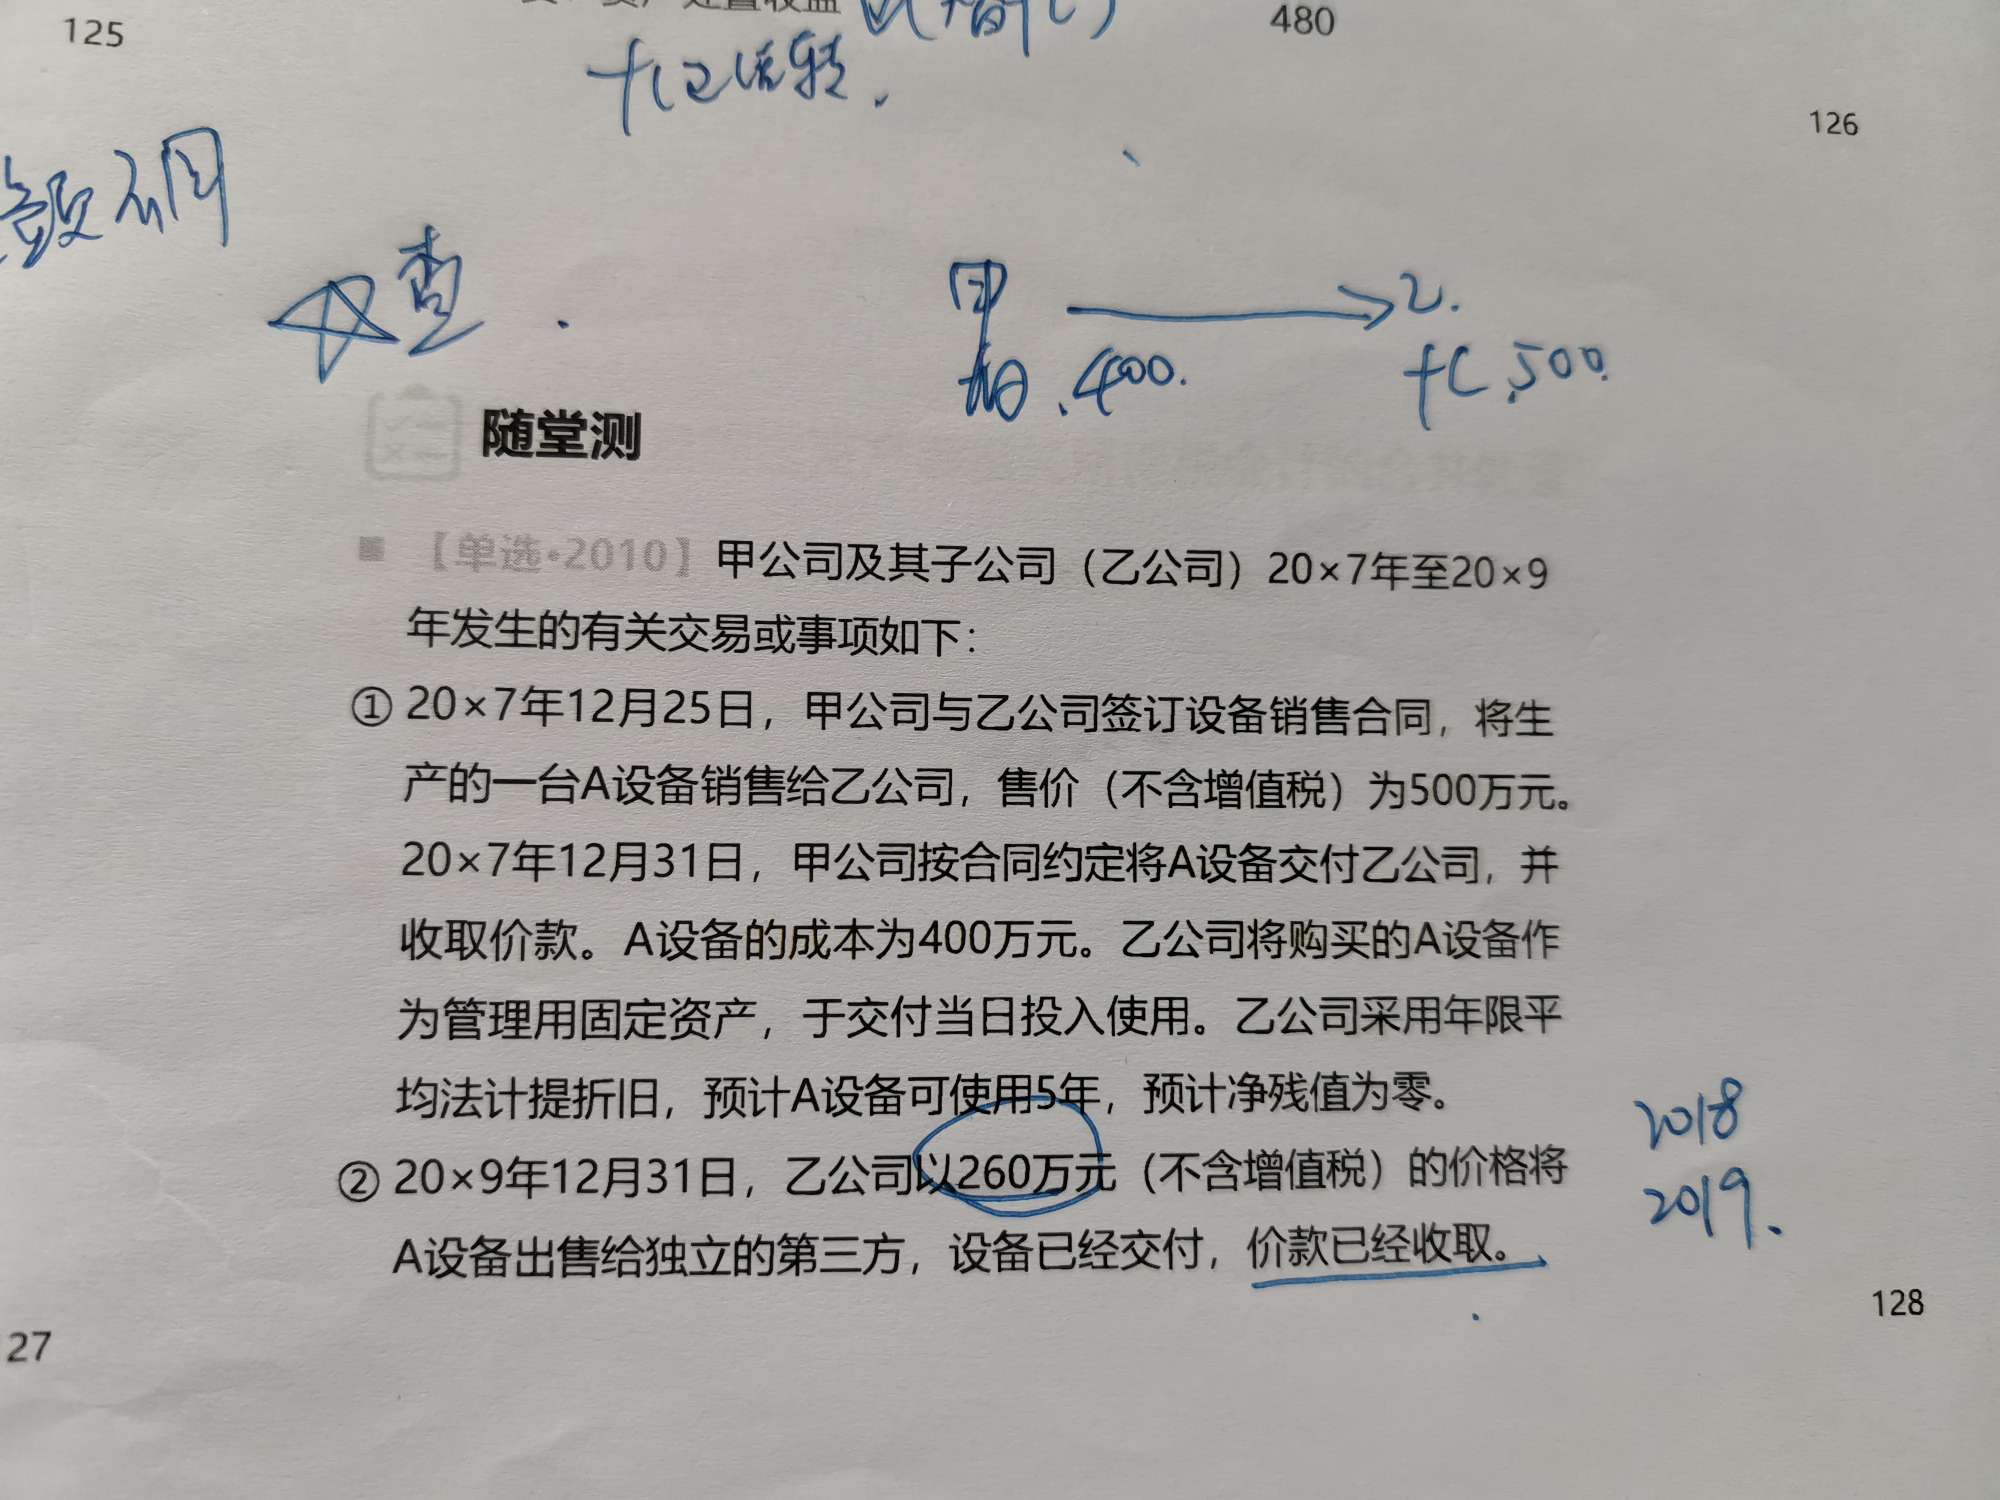
单体报表的20x7年的分录分别为:
甲公司出售时的分录为:
借:银行存款500万元
贷:主营业务收入500万元
借:主营业务成本400万元
贷:库存商品400万元
乙公司购入时的分录:
借:固定资产500万元
贷:银行存款500万元
合并财务报表将关联交易部分进行抵消
合并报表中的分录为:
借:主营业务收入500
贷:主营业务成本400
固定资产100
乙公司向第三方出售固定资产在合并层面的分录为
借:固定资产清理 240
固定资产-累计折旧160(400-400/5*2)
贷:固定资产400
借:银行存款 260
贷:固定资产清理 240
资产处置收益20
以上就是该题的分录,同学看还有什么不理解的随时跟老师沟通。
展开
杨同学:
老师给出答案里面乙向第三方出售的分录就是合报里的分录吗
展开杨同学:
是的,体现在合报里的数据。
展开贷应交税金--应交增值税(未交增值税) 2905.98
贷利润分配--未分配利润 17094.02
补交增值税时
借应交税金--应交增值税(未交增值税) 2905.98
贷银行存款 2905.98
调增资产负债中“现金、应交税金、未分配利润”的年初数。
(如果需计提盈余公积的,还要补提盈余公积,相应的调减未分配利润、调增盈余公积。)
请问在09年3月的账务报表——增值税纳税申报表和表一中就不需体现这笔业务了?
是的。
结转借政府补助收入-限定性收入(非限定性收入),贷限定性资产(非限定性资产)
- 其他人还搜
- 热点资讯
企业真实发生的坏账,会计分录编写时是否必须经过计提坏账准备这一环节?
 老师
老师已回答
认真努力的同学你好:在实务中也是需要基于谨慎性计提减值的,同学写的会计分录是正确的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!
注会考试会计分录写对了,数据算错了有分吗
注会考试会计分录对了,数据计算错了是给一定分数的,不会不给分的,可以拿到一半分。注会会计题型及分值:单选题12小题,每题2分;多选题10小题,每题2分;综合题4题56分。注册会计师又称CPA(Certified Public Accountant),是指通过注册会计师执业资格考试并取得注册会计师证书在会计师事务所执业的人员。

盘盈盘亏的会计分录
在财产清查中有时会发生账实不符的情况,即盘盈或盘亏。盘盈是在财产清查时发现实存数大于账簿结存量或有物无账的现象。盘亏是在财产清查过程中发现实存数小于账簿结存量或有账无物的现象。两种情况都需编制分录进行会计处理。


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研