


 仇同学
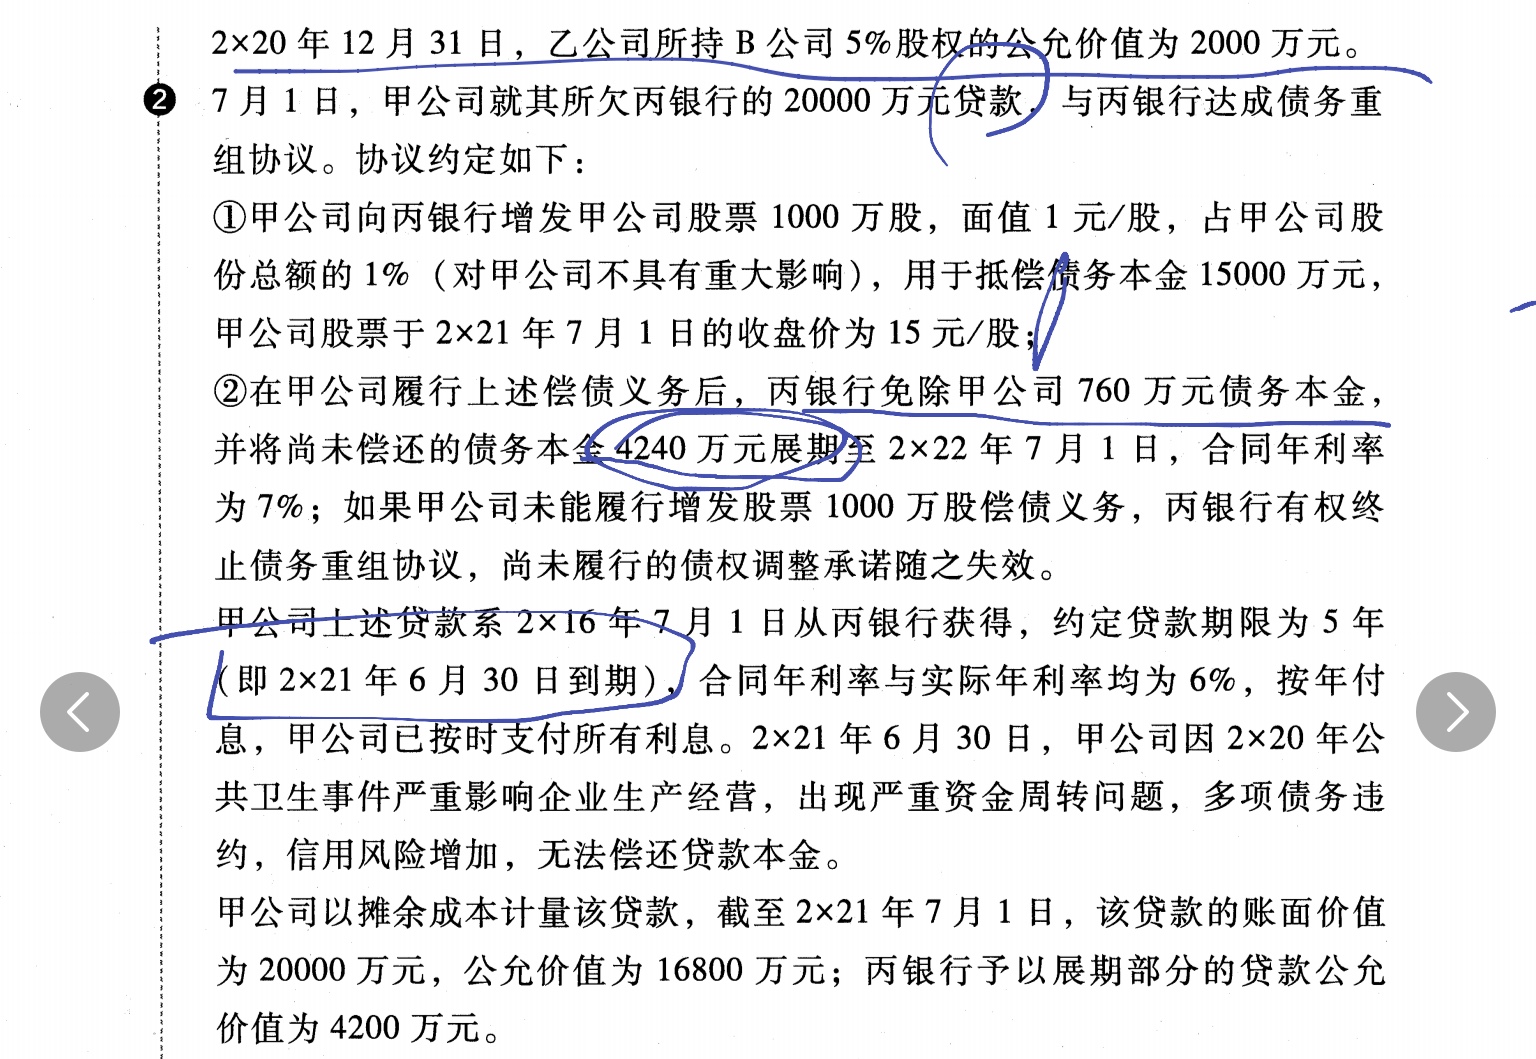
银行予以展期部分为何以4200计量?甲债务人不应以公允价计量吗?
银行予以展期的这部分为什么以4200计量?甲是债务人 不应当以公允价计量吗?
 展开
来自 仇同学 的提问
2021-09-14 15:07:49 阅读241
仇同学:
爱思考的同学您好:
题目截图最后一句:丙银行予以展期部分的贷款公允价值为4200万元, 4200万就是展期部分贷款的公允价值呀
希望老师的解答能帮助你理解,如有问题欢迎继续沟通交流,继续加油哦~
展开仇同学:
我画圈的那一部分不是说按4240展期吗?
展开仇同学:
爱思考的同学您好:
重组债务的未来现金流量现值=4240×(1+7%)/(1+6%)=4280(万元),原债务的剩余期间现金流量现值=5000×(1+6%)/(1+6%)=5000(万元)。“原债务的剩余期间现金流量现值”与“重组债务的未来现金流量现值”之间的差异=(5000-4280)/5000×100%=14.4%>10%,属于实质性修改,应当终止确认原债务,按公允价值确认重组债务。
根据准则规定:债务重组采用修改其他条款方式进行的,如果修改其他条款导致债务终止确认,债务人应当按照公允价值计量重组债务,终止确认的债务账面价值与重组债务确认金额之间的差额,记入“投资收益”科目。
因此题目中应当终止确认4240万的负债,按负债的公允价值4200万确认重组债务。
希望老师的解答能帮助你理解,如有问题欢迎继续沟通交流,继续加油哦~
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
婉同学
星海公司每年年末对以公允价值计量的金融资产按公允价值计量。2x18年12月31日,该公司作为以公允价值计量且其变动计入其他综合收益的其他权益工具投资持有的A公司股票期末账面价值为850000元,公允价值为780 000元;作为以公允价值计量且其变动计人其他综合收益的债权投资持有的甲公司债券期末账面价值为2500000元,公允价值为252 000元。
要求:编制星海公司确认以公允价值计量且其变动计人其他综合收益的金融资产公允价值变动的会计分录:
(1)A公司股票公允价值变动。
(2)甲公司债券公允价值变动。
谢老师
借,其他权益工具投资 30000
贷,其他综合收益 30000
借,其他债权投资 2000
贷,其他综合收益 2000
小同学
为什么以权益结算的股份支付以授予日的公允价值计量,....
齐老师
【理解】可以从会计核算上去理解,以权益结算的股份支付,借方计入费用,贷方计入资本公积,两方都不涉及资产和负债,也就不涉及到公允价值变动的处理,公允价值发生变化,直接引起的资产或负债发生变化,间接的将变化金额计入公允价值变动损益或资本公积,如果按照资产负债表日的公允价值进行重新计量,给人的感觉就是资本公积的价值发生变化,感觉不太合理。同时,对于现金结算的股份支付,按照公允价值重新计量时,公允价值的变化会带来负债的增加或减少,真实反映企业应承担的负债金额。
热搜标签
- 其他人还搜
- 热点资讯
房产满1年的不是可以加计扣除10%吗?
 老师
老师已回答
勤奋的学员: 你好! 税法教材428页原文表述如下:可按发票所载金额并从购买年度起至转让年度止每年加计5 %
2021-06-23 19:30:20
阅读289




欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研