


 l同学
债权公允价值不是要和抵债公允价值一定相等吗?
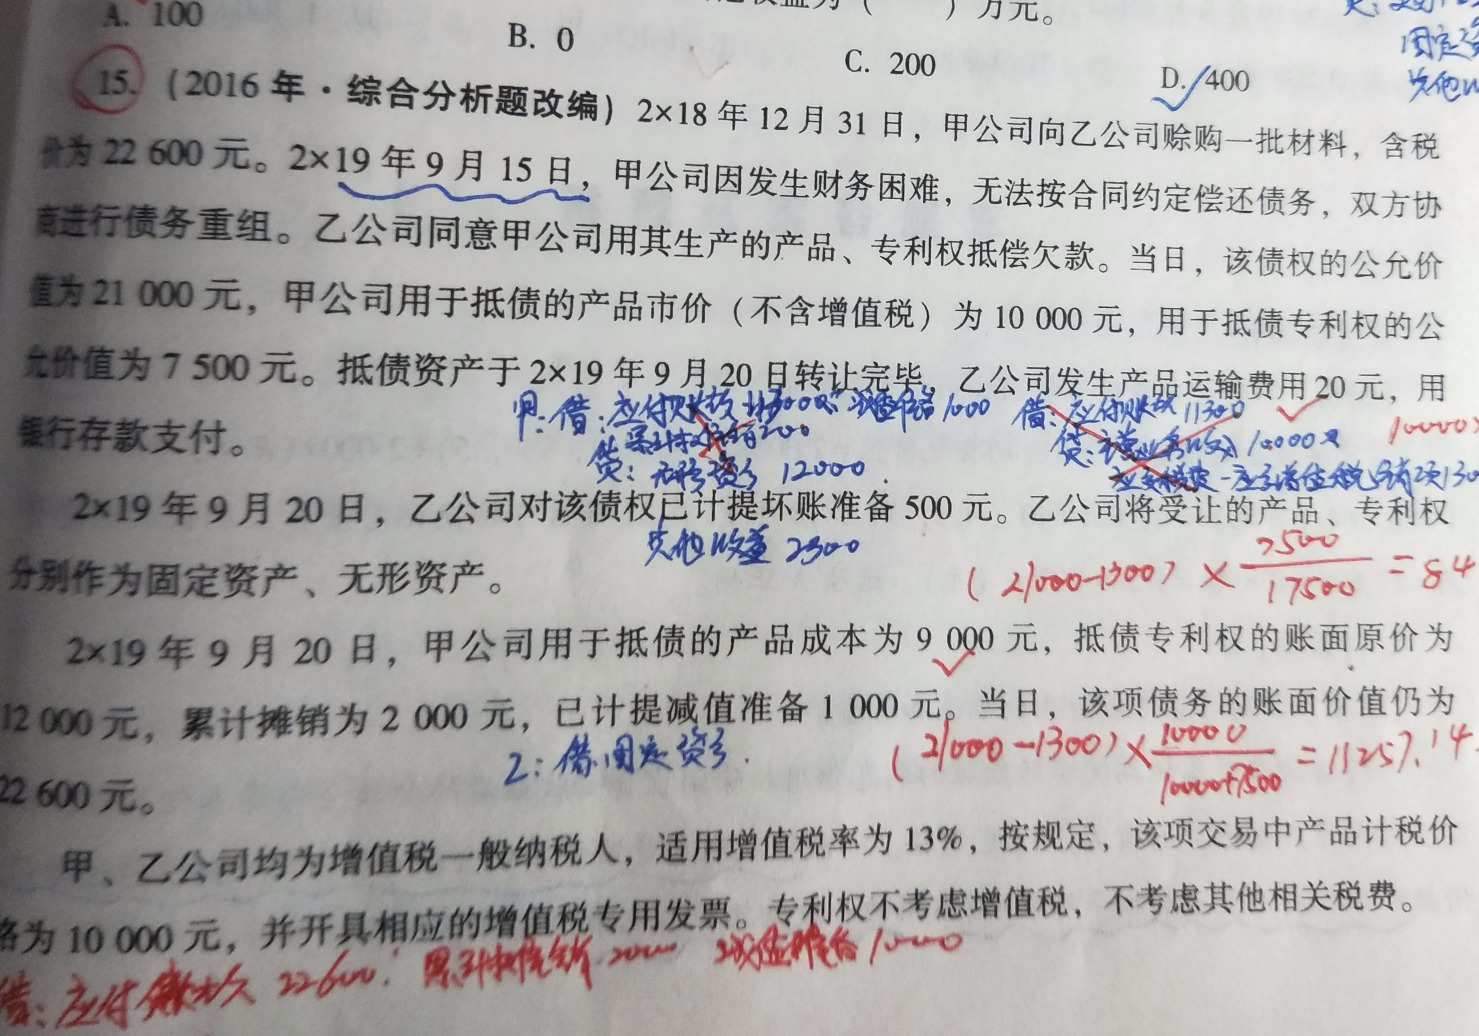
老师,债权公允价值不是要和抵债公允价值一定相等吗?这题21000为什么不等于10000*1.13+7500*1.06=19250
 展开
l同学:
敬爱的学员朋友:
首先债权的公允价值是干扰内容,债权不是用公允价值计量。发生债务重组一定是债务人要产生营业外收入,否则就是正常偿还债务,二者一定不是对等的。
展开l同学:
老师讲义的例题就相等啊?
展开l同学:
敬爱的学员朋友:
第九条 以多项资产清偿债务或者组合方式进行债务重组的,债权人应当首先按照《企业会计准则第22号——金融工具确认和计量》的规定确认和计量受让的金融资产和重组债权,然后按照受让的金融资产以外的各项资产的公允价值比例,对放弃债权的公允价值扣除受让金融资产和重组债权确认金额后的净额进行分配,并以此为基础按照本准则第六条的规定分别确定各项资产的成本。放弃债权的公允价值与账面价值之间的差额,应当计入当期损益。
这是企业会计准则-债务重组中的规定,里面也没有提到一定双方交换的公允价值是平等的。
这样你把第一道题的答案截图上来 老师帮你分析一下。 一下是我的个人见解:
第一套题目 重组日的放弃债权的公允价值 21000 重组债权的确认金额=11300+7500=18800 因为不考虑无形资产的增值税问题
差额 21000-18800=2200 所以要在固定资产和无形资产之间摊开 不考虑增值税 固定资产=2200*10000/17500= 1257.14 无形资产=2200*7500/17500= 942.86
所以固定资产入账价值=10000+1257.14=11257.14 无形资产=7500+942.86= 8442.86
展开- 其他人还搜
- 热点资讯
企业真实发生的坏账,会计分录编写时是否必须经过计提坏账准备这一环节?
 老师
老师已回答
认真努力的同学你好:在实务中也是需要基于谨慎性计提减值的,同学写的会计分录是正确的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!

值得关注!量化行业的职业发展问题!
在这个充满挑战和机遇的行业中,我们融合了数学、统计、计算机科学和金融等多学科的知识,运用科技手段来研究金融市场的行为,以及如何利用这些行为来获取投资回报。在面对日益复杂的金融市场和激烈的竞争中,传统的投资方法已经不能满足我们对收益和风险控制的要求。因此,量化金融越来越受到关注和推崇,作为一种创新的投资方法,以其高效性、准确性和及时性,被越来越多的投资人士和机构所青睐。 【涵盖大部分的考点、重难点】学霸学姐的CQF全套备考资料 作为一名从事量化金融领域的专业人士,在这里,我想与大家分享更多有关于量化金融的知识和解析,希望您在这个行业中找到属于自己独具特色的路途。 1、量化机构最主要的核心竞争点,一是行业发展前瞻度、配置能力、交易能力、创新与变革能力、资本市场认可度。策略本


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研