


 E同学
为什么自产原料作职工福利是视同销售呢?
为什么外购原料作为职工福利是进转出,自产原料作职工福利是视同销售呢?我记得外购的用于投分送都是视同销售呀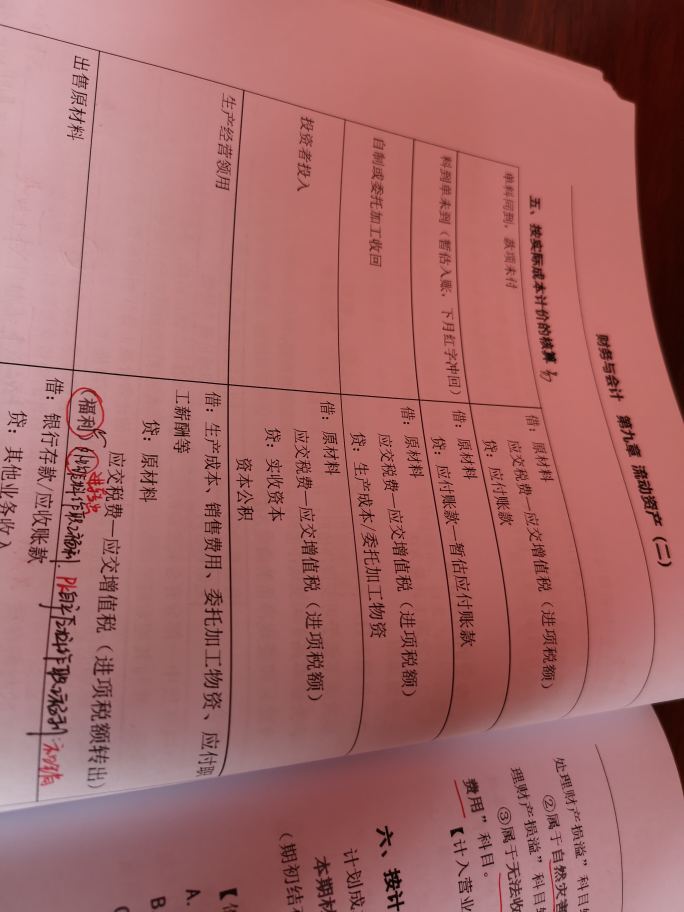
Echo同学,你好,关于为什么自产原料作职工福利是视同销售呢? 我的回答如下
爱思考的同学,你好(๑*◡*๑)
同学的记忆没有错误,但用于职工福利与“投分送”是两个概念,因此处理不一样。
希望老师的解答能帮助同学更好的理解,继续加油,早日拿下税务师证书哈~~~
以上是关于会计名词,视同销售相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开E同学:
怎么去理解区分?麻烦老师既然说了不一样请分别解释一下~毕竟我看了老师的解答完全没有解决我的疑问
展开Echo同学,你好,关于为什么自产原料作职工福利是视同销售呢? 我的回答如下
将自产、委托加工的货物用于集体福利或者个人消费;将自产、委托加工或购进的货物用于投资、分配给股东或投资者、无偿赠送,这些情况才视同销售。因此外购原材料作为职工福利不属于视同销售,那么需要进项税额转出。而自产原料作为职工福利则属于视同销售。
老师这样讲解同学能明白么,继续加油呀~
以上是关于会计名词,视同销售相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开- 其他人还搜
- 热点资讯
房产满1年的不是可以加计扣除10%吗?
 老师
老师已回答
勤奋的学员: 你好! 税法教材428页原文表述如下:可按发票所载金额并从购买年度起至转让年度止每年加计5 %

视同销售会计分录是什么
最近很多朋友都在关心视同销售会计分录的问题,视同销售和一般销售在做账的时候差别不大,都需要确认税费和成本,下面阿茶老师和大家来详细讲一讲。
首经贸433税务考研考点:增值税视同销售有哪些规定
首经贸433税务考研考点之增值税视同销售有哪些规定!如果你想要报考首都经济贸易大学的税务专硕专业,一定会遇到简答题,里面的这一道题2011年有考过,名为“增值税视同销售有哪些规定”,如果你还不知道如何答,来看高顿考研的整理!
视同销售收入是什么意思?视同销售包括什么?
视同销售收入是什么意思?企业发生非货币性资产交换,以及将货物、财产、劳务用于捐赠、偿债、赞助、集资、广告、样品、职工福利或者利润分配等用途应视同销售确认收入。下面高顿小编和大家来详细讲一讲。
视同销售账务处理是什么?视同销售包括哪些内容?
账务处理是会计的日常工作之一,最近很多同学都在关心视同销售账务处理的问题,现在茶茶学姐就来给大家答疑解惑,千万别错过!

- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研