


 伊同学
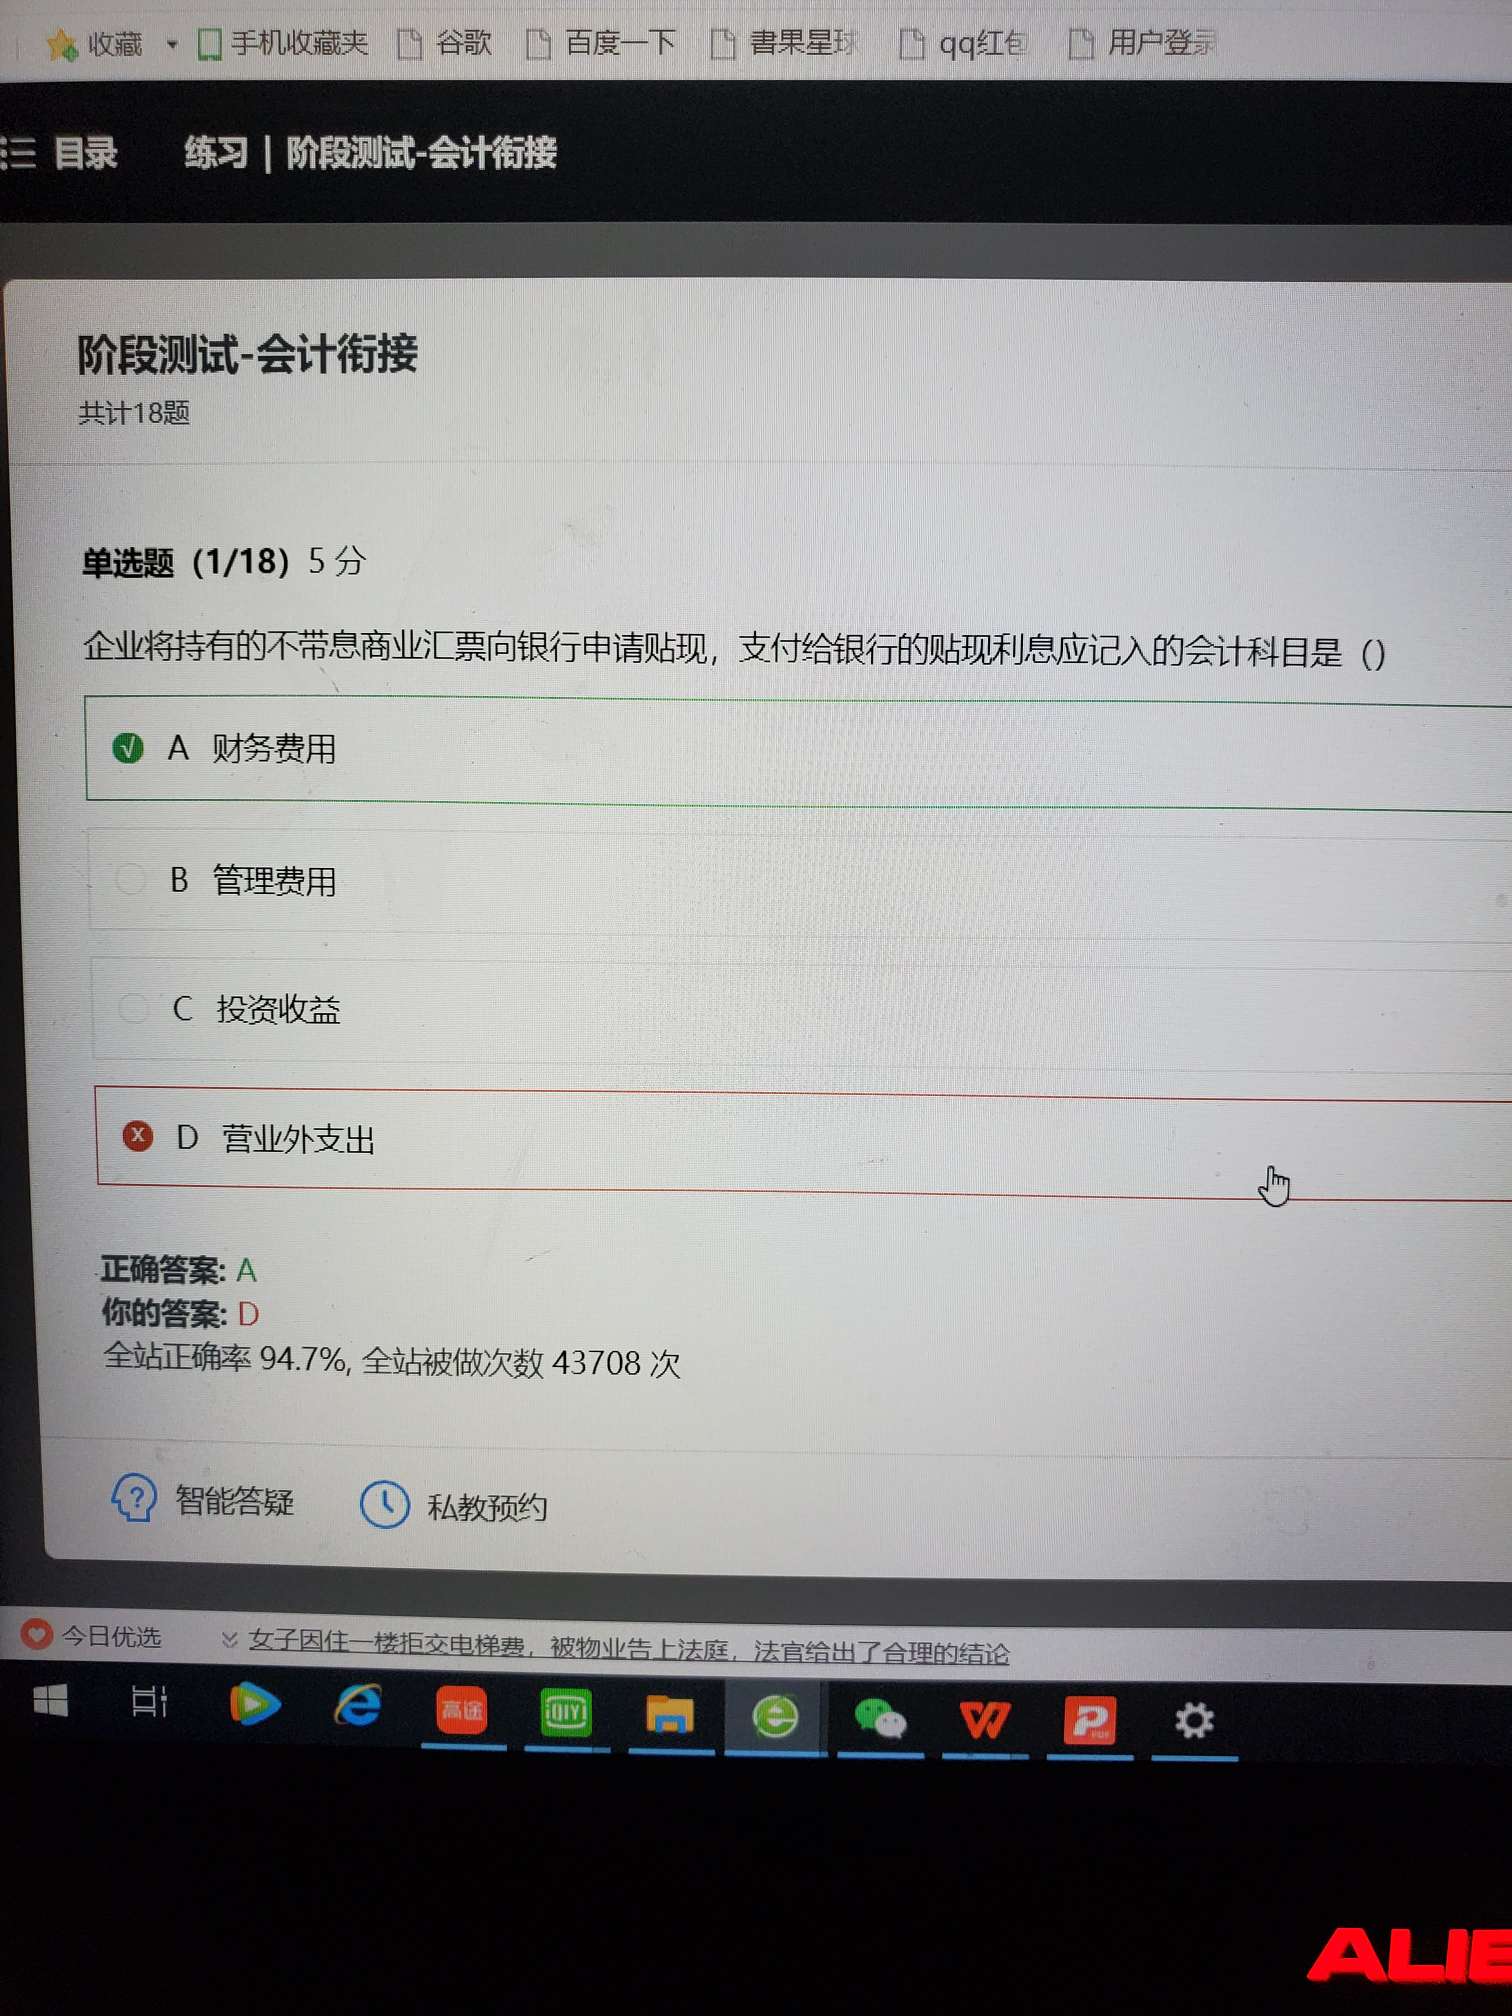
“不带息”是指企业持有的这张应收票据本身不会产生利息吗?
这一题是因为题目写的不带息的,我才选择的营业外支出,不理解。求解释
伊同学:
努力的同学,你好!
“不带息”是指企业持有的这张应收票据本身不会产生利息。
企业将不带息的商业汇票向银行申请贴现。是因企业提前需要资金,以未到期的票据向银行融通资金,实际上是一种“融资行为”。银行也要赚取利益哦,不会按照票面上的金额给企业,会收取一定的贴现利息费用,这个贴现利息费用应作为“财务费用”核算。
“营业外支出”是指企业发生的与日常活动无直接关系的各项损失。
比如:非流动资产的报废损失(因自然灾害、已丧失使用功能)计入营业外支出
盘亏损失、非常损失(如存货盘亏非常损失部分、固定资产盘亏净损失)计入营业外支出
罚款支出(行政、税务罚款、违约金和赔偿金等)计入营业外支出
希望以上回答能帮助你,继续加油!
2、所谓不带息是指——票面不记录利率而已。一般用于企业向银行贷款用于支付货款,银行为保密而不将利率记录与票面罢了。
- 其他人还搜
- 热点资讯
后续集资发行股票的收益算收入吗?
 老师
老师已回答
勤奋的同学,你好。发行股票取得的价款是不能算作收入的,要作为股本,相当于购买者对公司的投资,溢价部分计入“资本公积-股本溢价”。希望我的回答能帮到你祝你顺利通过考试!
(2023)注会缴费已开始!持续16天,截止6月30日(附发票打印规定)
报考本年度(2023)注会考试的同学注意了!注会缴费时间已开始,还未缴费的同学千万不要错过!想要了解更多相关内容的,可以和高顿CPA小编一起详细看看下文了解! 一、2023年注会缴费时间开始了吗? 开始了!2023年注会缴费入口已于6月15日早8点正式开通,截止6月15日晚8点关闭。报名本年度考试的考生,记得在规定的时间内进行缴费,只有报名+交费才是走完全部报名流程,逾期没有交费视为报名失败。 1.缴费时间: 6月15日-6月30日(8:00-20:00) 2.缴费入口: 注册会计师全国统一考试网上报名系统(https://cpaexam.cicpa.org.cn)+ 中国注册会计师协会(简称中注协)官方微信公众号 (缴费流程) 提示: 考生(不含应届毕业生)完成交费手续后,可在网报系统查询个人报名状态;应届毕业的考生可于(2023)8月7日后登后登录网报系统查询个人审核状态。

增值税发票认证流程是怎样的
增值税是对销售货物或者提供加工、修理修配劳务以及进口货物的单位和个人就其实现的增值额征收的一个税种。那么,增值税发票认证流程是怎样的?今天茶茶学姐就和大家来讲解一下,一起来看看吧。



- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研