


l同学:
认真的同学你好~
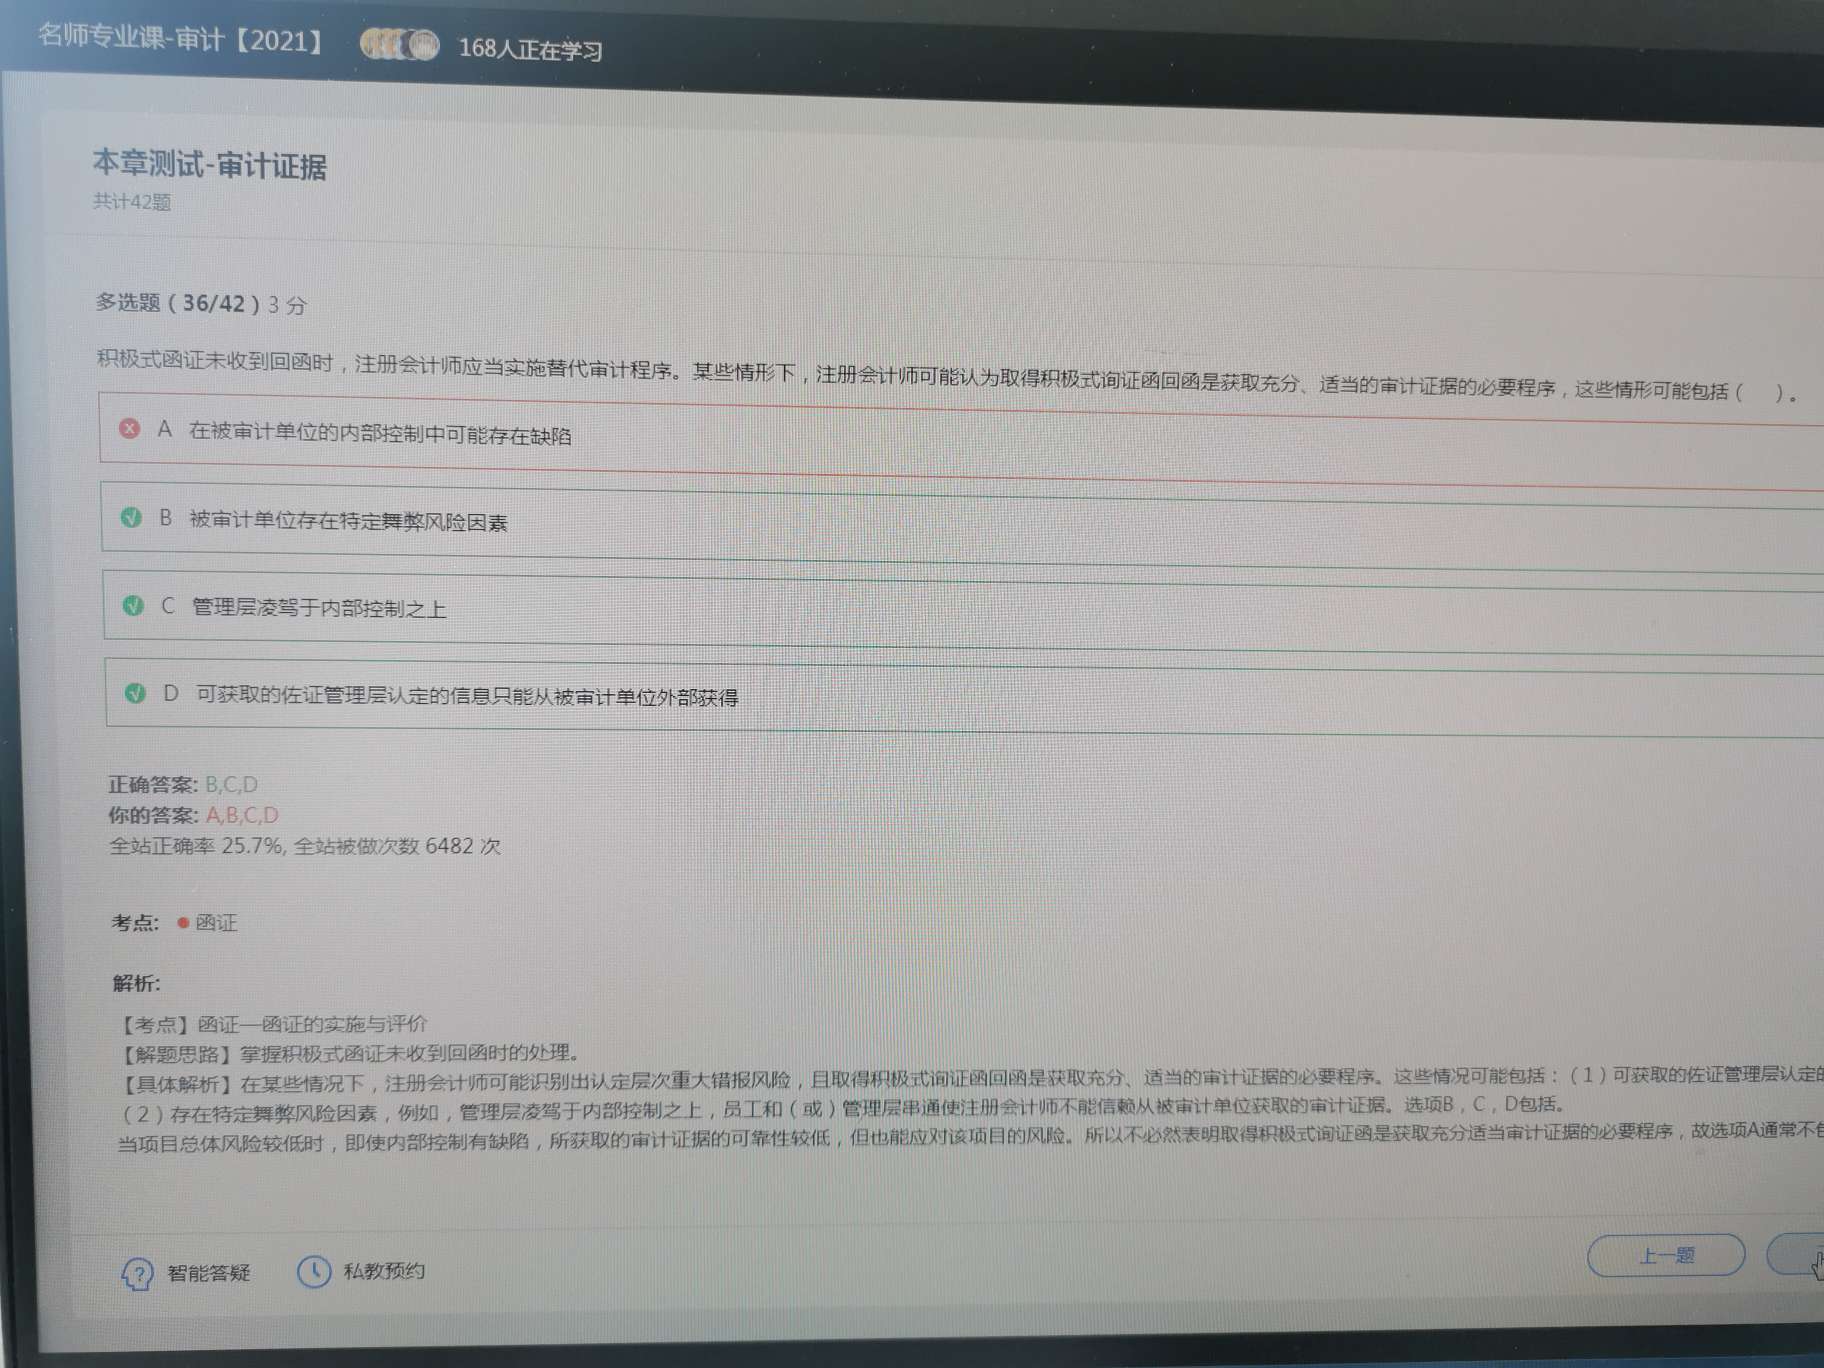
内部控制可能存在缺陷并不代表被审计单位内部生成的证据不可靠,相反,内部控制不存在缺陷,也不一定说明内部证据一定可靠。只能说内部控制有效时内部生成的审计证据比内部控制薄弱时内部生成的证据更可靠。
因此不能说被审计单位的内部控制中可能存在缺陷,可获取的佐证管理层认定的信息只能从被审计单位获得。
如果被审计单位规模比较小,内控也比较少,或总体风险较低的时候,即使内部控制可能存在缺陷,也能应对该项目的风险。
同学再理解下呦,如有疑问欢迎再和老师沟通呀~
展开
- 其他人还搜
- 热点资讯
 老师已回答


中级会计职称的财务管理难吗?
中级会计职称的财务管理难吗?中级会计职称的财务管理科目是中级会计职称考试中的一门重要科目,也是比较难的一门科目之一。下面小编就来分析一下中级会计职称的财务管理难度。

2023年acca《Financial Accounting》(FA财务会计)真题
ACCA真题可以帮助考生们发现自己在各个考试科目中的薄弱环节。通过强化这些薄弱环节的学习,考生们可以提升整体的考试水平。同时,ACCA真题也提供了查漏补缺的机会,让考生们在备考过程中全面提高自己的知识储备。 ACCA考纲白皮书 点击领取 一、2023年acca《Financial Accounting》(FA财务会计)真题 At 31 December 20X5 the following require inclusion in a companys financial statements. (1)On 1 January 20X5 the company made a loan of $12,000 to an employee, repayable on 1 January 20X6, charging interest at 2% per year.On the due date she repaid the loan and paid the whole of the interest due on the loan to that date (2)The company paid an annual insurance premium of $9,000 in 20X5, covering the 12 months to 31 August 20X6 (3)In January 20X6 the company received rent from a tenant of $4,000 covering the six months to 31 December 20X5 For these items, what total figures should be in


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研