


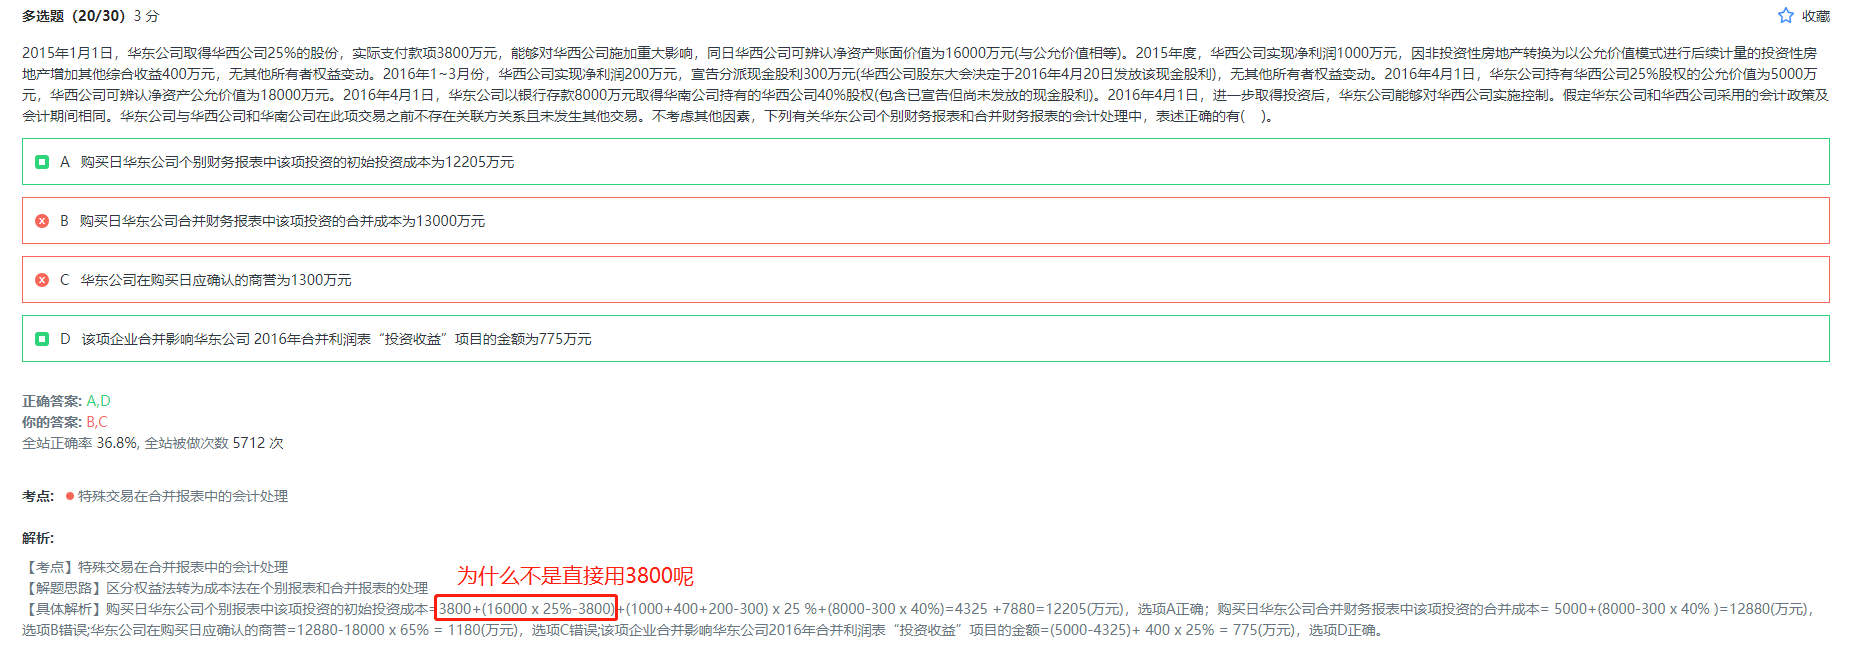

菁菁爱美丽同学,你好,关于一开始的25%股权比例,属于权益法核算,要调整初始投资成本? 我的回答如下
爱思考的宝宝你好
一开始的25%股权比例,属于权益法核算,要调整初始投资成本,括号里面属于调整的营业外收入的那部分,要增加长投的价值的。
宝宝继续加油哦!
以上是关于成本,初始投资成本相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
L同学
长期股权投资权益法,初始投资成本调整
余老师
是利得!计入营业外收入
1、直接计入当期利润的利得。主要包括非流动资产处置利得、非货币性资产交换利得、债务重组利得、政府补助、盘盈利得、捐赠利得等,计入“营业外收入”科目。
2、直接计入所有者权益的利得。
(1)长期股权投资采用权益法核算的,在持股比例不变的情况下,被投资单位除净损益以外所有者权益的其他增加变动,企业按持股比例计算应享有的份额;处置采用权益法核算的长期股权投资,应结转原记入资本公积贷方的相关金额;
(2)自用房地产或存货转换为采用公允价值模式计量的投资性房地产、将持有至到期投资重分类为可供出售金融资产,或将可供出售金融资产重分类为持有至到期投资的,按照相关规定进行处理时贷记入资本公积的金额;
(3)将可供出售金融资产重分类为采用成本或摊余成本计量的金融资产的,对于原记入资本公积的相关金额,按规定贷记资本公积的金额;
(4)可供出售金融资产的后续计量中,按相关规定应计入资本公积的金额。
1、直接计入当期利润的利得。主要包括非流动资产处置利得、非货币性资产交换利得、债务重组利得、政府补助、盘盈利得、捐赠利得等,计入“营业外收入”科目。
2、直接计入所有者权益的利得。
(1)长期股权投资采用权益法核算的,在持股比例不变的情况下,被投资单位除净损益以外所有者权益的其他增加变动,企业按持股比例计算应享有的份额;处置采用权益法核算的长期股权投资,应结转原记入资本公积贷方的相关金额;
(2)自用房地产或存货转换为采用公允价值模式计量的投资性房地产、将持有至到期投资重分类为可供出售金融资产,或将可供出售金融资产重分类为持有至到期投资的,按照相关规定进行处理时贷记入资本公积的金额;
(3)将可供出售金融资产重分类为采用成本或摊余成本计量的金融资产的,对于原记入资本公积的相关金额,按规定贷记资本公积的金额;
(4)可供出售金融资产的后续计量中,按相关规定应计入资本公积的金额。
璐同学
权益法核算对初始投资成本调整产生的收益会有负数吗/
N老师
权益性投资收益的税务处理解析国家税务总局下发的《关于贯彻落实企业所得税法若干税收问题的通知》 国税函 2 0 1 0 7 9 号 第四条解决了股权转让中是否包括企l 未分配利润的问题该条
谢同学
关于成本法与权益法下长期股权投资初始成本的确认的小例题
姚老师
1成本法
借长期股权投资 1020
贷银行存款 1020
此时甲公司以1000万只实实在在的享受了乙公司15%的股权.没有得到其他利益.多的500万只是乙公司的别人给你多少就多少因为没有重大影响乙公司分配多少股利你就按你的比例去分得多少股利.
2.权益法
借长期股权投资--成本 3500
贷银行存款 1020
营业外收入 2480
因为有重大影响乙公司的资产甲公司占到35%但又没有达到50%以上去控制乙公司把乙公司变成其子公司如果变成了子公司不用确认相当于一家人放在谁的账上都一样所以你只付出了1000万元所以要确认2500万营业外收入
借长期股权投资 1020
贷银行存款 1020
此时甲公司以1000万只实实在在的享受了乙公司15%的股权.没有得到其他利益.多的500万只是乙公司的别人给你多少就多少因为没有重大影响乙公司分配多少股利你就按你的比例去分得多少股利.
2.权益法
借长期股权投资--成本 3500
贷银行存款 1020
营业外收入 2480
因为有重大影响乙公司的资产甲公司占到35%但又没有达到50%以上去控制乙公司把乙公司变成其子公司如果变成了子公司不用确认相当于一家人放在谁的账上都一样所以你只付出了1000万元所以要确认2500万营业外收入
热搜标签
- 其他人还搜
- 热点资讯
在建工程中领用物资或存货或外购产品,应将什么金额计入在建工程成本?
 老师
老师已回答
认真努力的同学你好:是按照物资或者产品的账面价值计入在建工程中的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!
2021-06-23 22:25:47
阅读2072
江财审计专硕考点:历史成本与重置成本
江财审计专硕考点之历史成本与重置成本!如果你要考江财的审计硕士的话,一般会遇到名词解释,比如2017年的复试笔试就遇到该题,其中一题叫做“历史成本与重置成本”,如果你还不知道答案,就来看高顿考研的整理,供大家参考!

2023-06-14 16:46:54


欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研