


千同学:
爱思考的同学,你好~~
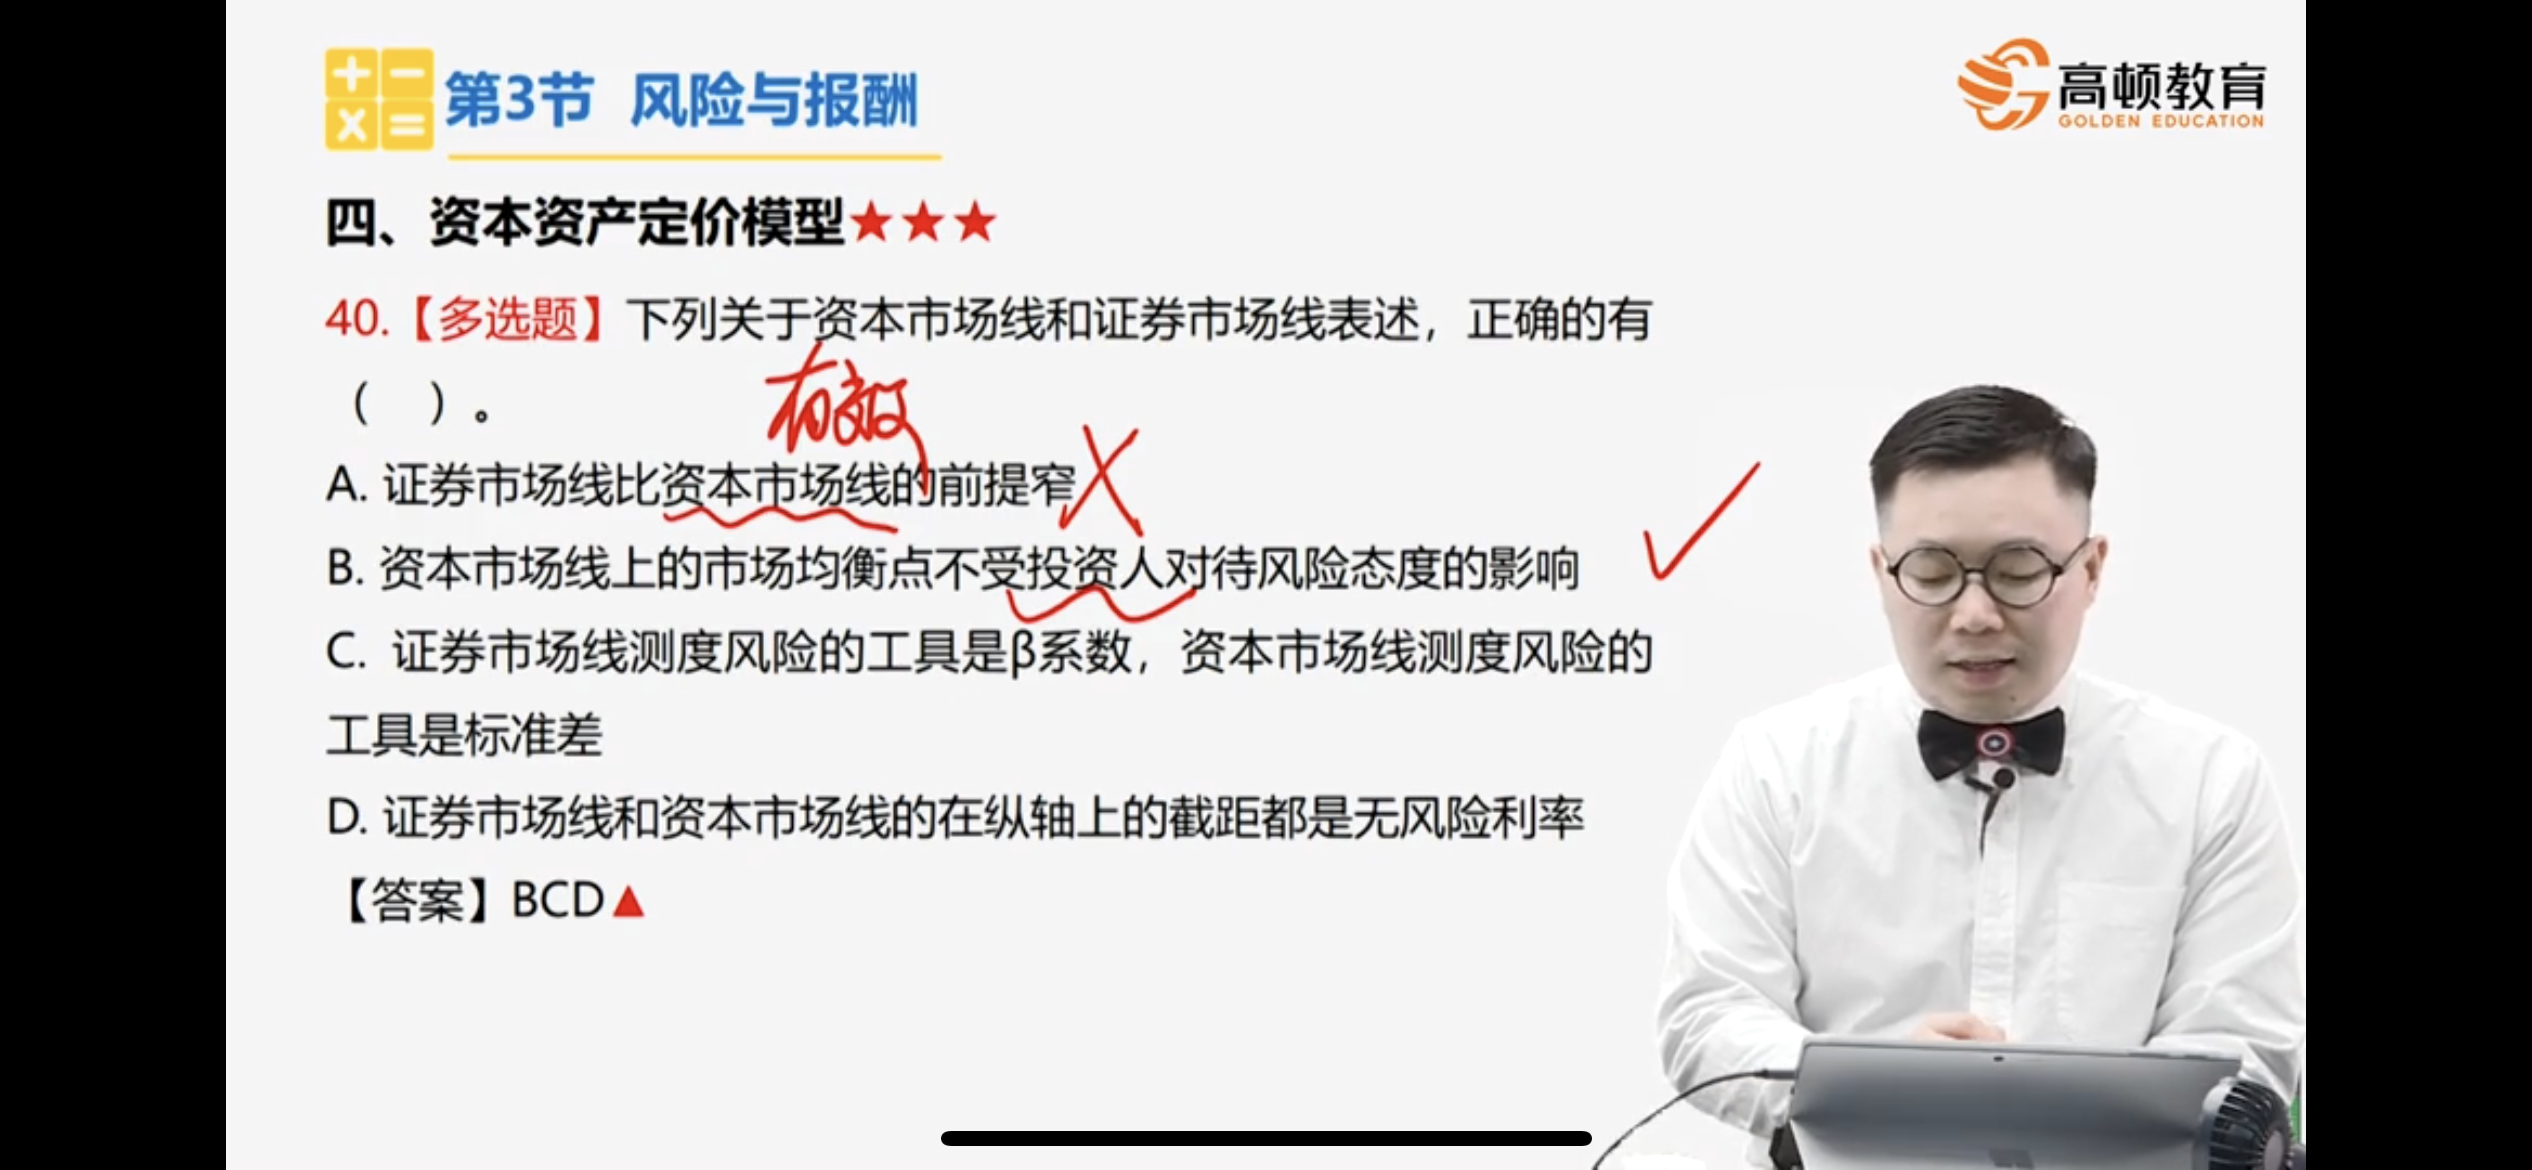
资本市场线上的市场均衡点就是资本市场线与原有效集相切的切点。这个切点是市场组合,是所有证券以各自的总市场价值为权数的加权平均组合。
也就是说市场均衡点取决于各种可能风险组合的期望报酬率和标准差,但是与投资者的风险偏好没有关系。
希望以上的解答能够帮助到你,如还有疑问欢迎随时与老师交流~继续加油~~
展开明白了这个前提:就可以明白资本市场线是以标准差这个形式来测算对系统性风险的补偿。
因此,资本市场线说明了有效组合风险和回报率之间的关系,但是没有说明对于非有效组合以及单个证券的相应情况。并且单个证券是非有效的,
所以证券市场线比资本市场线要宽松。
这就是二者的最大不同
- 其他人还搜
- 热点资讯
会计中,企业的间接费用是指哪些?
 老师
老师已回答
认真努力的同学你好:同学具体指的是哪些项目的间接费用?希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!
企业真实发生的坏账,会计分录编写时是否必须经过计提坏账准备这一环节?
老师
老师已回答
认真努力的同学你好:在实务中也是需要基于谨慎性计提减值的,同学写的会计分录是正确的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!

正式开通!2023年注册会计师报名缴费入口已开通(附缴费流程图)
2023年注册会计师报名缴费入口已开通,提交了2023年注册会计师报考信息的考生,记得登录到缴费入口中,按时将报考科目费用进行缴纳,若想更好报考科目,是可以在不改变考区的情况下对科目进行更换的!

已开通!2023年宁夏注册会计师缴费入口及流程一览
已经开通!2023年的宁夏注册会计师缴费入口为“注册会计师全国统一考试网上报名系统”(https://cpaexam.cicpa.org.cn,简称网报系统),除此之外,考生还可以选择通过“中国注册会计师协会官方微信公众号”进行缴费。
注册会计师几个科目?全部考完要多少钱?
新一轮的考季已开始,准备报考注册会计师考试的同学,除了考试时间节点外,一定还想知道注册会计师考试有几门科目?考下来大概需要多少钱?想要知道更多考试相关内容的,可以和高顿CPA小编一起详细看看下文了解! 一、注册会计师几个科目? 注册会计师考试分为专业和综合两个阶段,共计7门科目,但两阶段科目之间考察的方向不同。其中,专业阶段阶段主要考察考生是否具备执业所需的专业技能和素养,共设立6门科目;综合阶段则主要考察考生是否能在职业环境下综合运用专业技能的能力,设立1门科目。 (专业阶段) 《会计》、《审计》、《财务成本管理》、《税法》、《公司战略与风险管理》、《经济法》 (综合阶段) 《职业能力综合测试(试卷一)、(试卷二)》 ☛全部考完要多少钱? 注册会计师两个阶段考试缴费额度不同,其中同


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研