


R同学:
同学你好
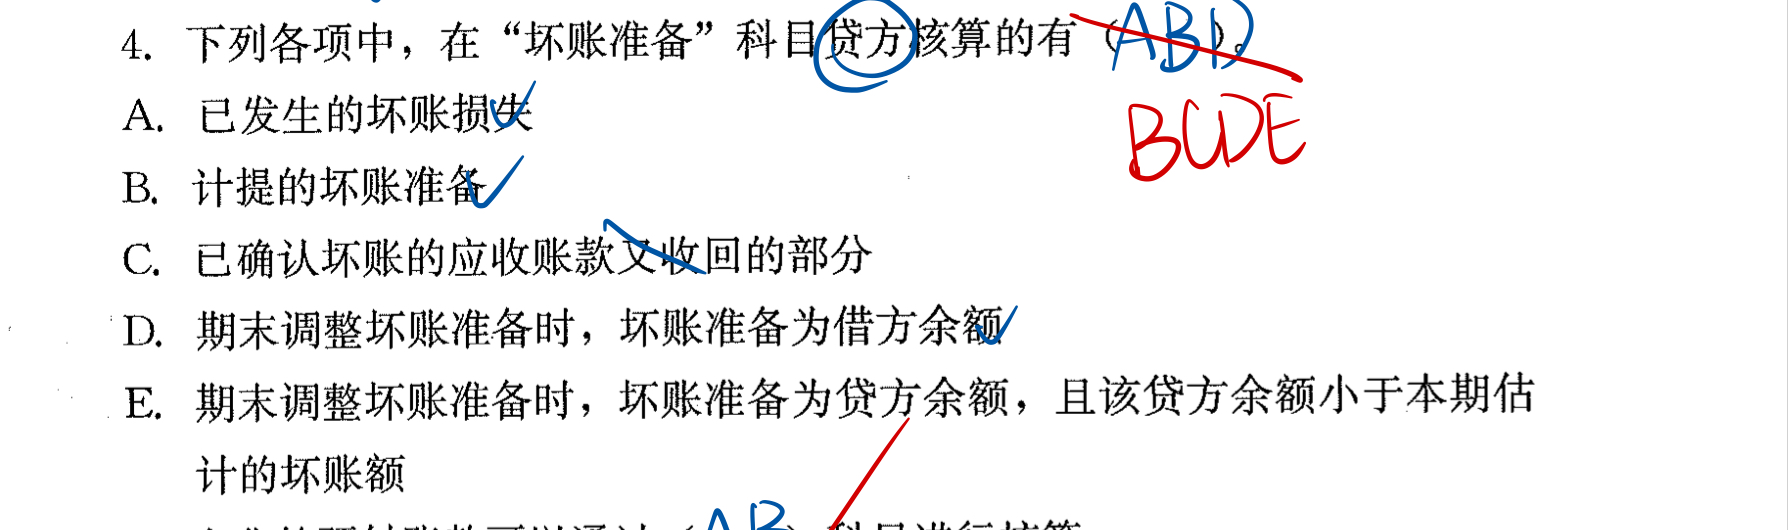
没问题。题目是问,什么情况下,需要贷方记坏账准备。通俗地说,不外乎就是贷方该有却没有,或者该有多少却不够。
坏账准备的最小值,也就是完全不发生坏账的情况,所以期末贷方最小为零,最大为应收款的全部。
当余额是借方时,一定要贷方记账的,至少冲平余额。——C选项
当余额是贷方,但是不够预计的坏账数时,就要贷方记账,补记不足部分。——D选项
展开R同学:
老师,DE还是不明白呢?老师能换个方式说明一下DE的意思吗 D“调整”的意思是指计提金额不够吗?
展开R同学:
D,期末调整划账准备余额时,划账准备是借方余额。期末估计的坏账是100万,计提前坏账准备余额是借方10万,就在贷方记110万。
E,期末调整划账准备余额时,划账准备是贷方余额10万,该余额小于估计的坏账额20万,就在贷方记10万。
所以这两种情况,都是要在贷方核算的,都是本题的选择。
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
王同学
第四题的B选项和第三题的解析不是矛盾吗
汪老师
同学,不矛盾。主税退库原因不同,城建税处理不同。
对因减免税而需进行三税退库的,城建税也同时退库。但是对出口产品退还增值税、消费税的,不退还已缴纳的城建税,对三税实行先征后返、先征后退、即征即退办法的,除另有规定外,对随三税附征的城建税和教育费附加,一律不予退(返)还。
O同学
第一题c选项是错的、要不得低于80%、第二个b选项是对的,前后矛盾啊
吴老师
失业保险金的标准,不得低于城市居民最低生活保障标准。一般也不高于当地最低工资标准,具体数额由省、自治区、直辖市人民政府确定。
企业职工在医疗期内,其病假工资、疾病救济费和医疗待遇按照有关规定执行。病假工资或疾病救济费可以低于当地最低工资标准支付,但最低不能低于最低工资标准的80%。
注意看清,你说的是两回事呢,一个是医疗期的病假工资,一个是失业保险金。
再看一遍,注意理解哦。
F同学
这两句话不矛盾吗?所以坏账准备的贷方应该是什么
张老师
您好。这两句并不矛盾。因为我们计算出的是应有余额。
期末计算出的坏账准备总额大于计提前的坏账准备余额,证明提少了,所以要补提。记在贷方。
F同学
企业在提取坏账准备时,应借记“信用减值损失——计提的坏账准备”账户;贷记“坏账准备”账户。(1)如本期应计提的坏账准备金额大于坏账准备账面余额的,应当按其差额计提,借记“信用减值损失——计提的坏账准备”账户;贷记“坏账准备”账户。(2)如应提取的坏账准备金额小于“坏账准备”账面余额,应按其差额作相反会计分录,借记“坏账准备”账户;贷记“信用减值损失——计提的坏账准备”账户。
热搜标签
- 其他人还搜
- 热点资讯
企业真实发生的坏账,会计分录编写时是否必须经过计提坏账准备这一环节?
 老师
老师已回答
认真努力的同学你好:在实务中也是需要基于谨慎性计提减值的,同学写的会计分录是正确的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!
2021-06-23 22:02:21
阅读1580
明细分类账是什么
明细分类账也称明细账,是按明细分类账户(子目或细目)进行分类登记的账簿。明细分类账能分类详细地反映和记录资产、负债、所有者权益、费用、成本和收人、利润的各种资料,也为编制会计报表提供一定的资料,是对总分类账进行的补充反映。

2023-06-14 16:56:28
江财审计专硕复试考点:简述函证应收账款的概念
江财审计专硕复试考点之简述函证应收账款的概念!如果你要考江财的审计硕士的话,一般会遇到简答题,比如2017年的复试笔试就遇到该题,其中一题叫做“之简述函证应收账款的概念”,如果你还不知道答案,就来看高顿考研的整理,希望能帮助您!
2023-06-14 16:51:58

欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研