


 P同学
债务工具分类为其他债权投资公允价值变动计其他综合收益?
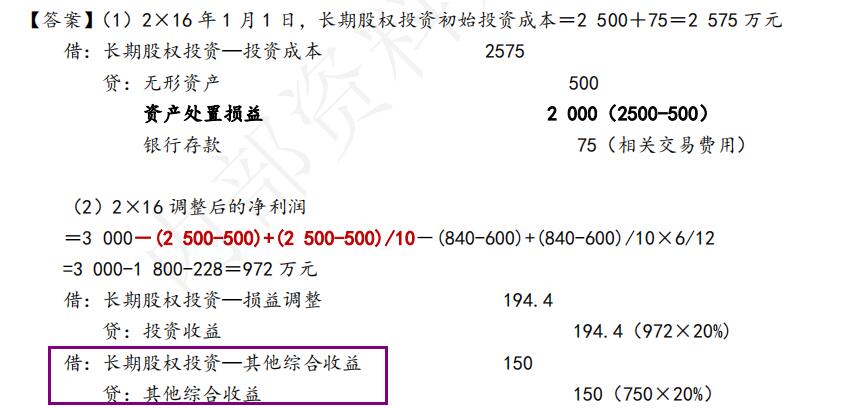
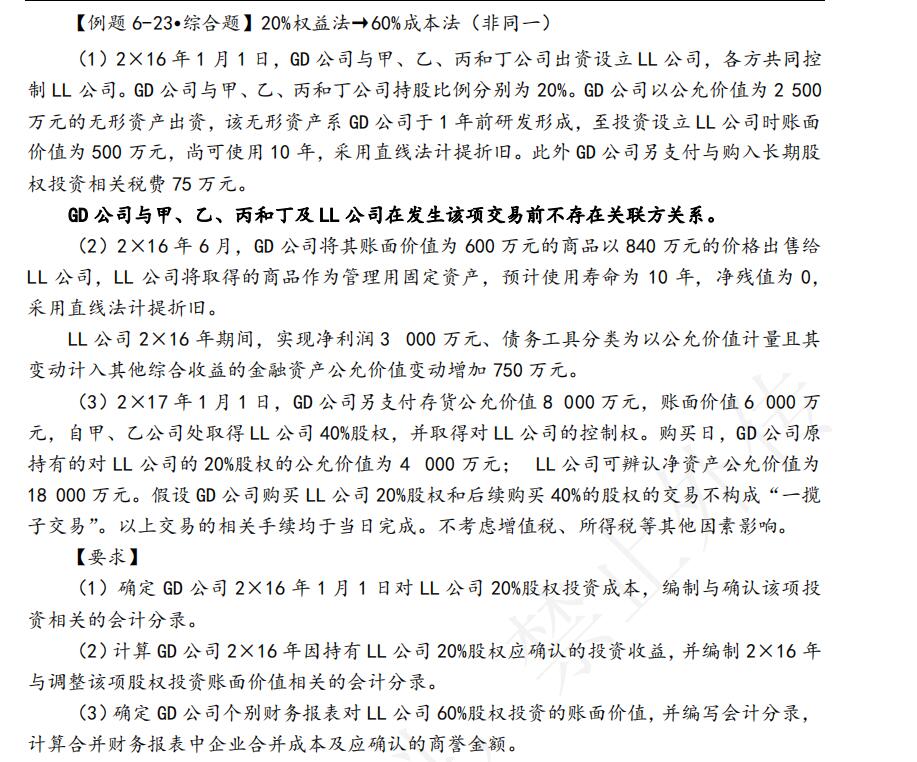
画框这步,债务工具分类为其他债权投资公允价值变动计其他综合收益,处置的时候其他综合收益转到投资收益,画框这步是怎么推出来的?不懂
 展开
来自 P同学 的提问
2021-12-26 12:27:57 阅读476
P同学:
超级努力的同学你好呀,
被投资方的其他综合收益增加了750,那么投资方也应该调整长期股权投资的账面价值
借:长期股权投资-其他综合收益750*20%
贷:其他综合收益750*20%
有问题随时联系我们哦~~继续加油呀,祝早日拿到证书!
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
T同学
其他债权投资公允价值变动
DR:其他债权投资—公允价值变动
CR:其他综合收益—其他债权投资公允价值变动
想问下其他综合收益这个科目是影响资产负债表还是损益表?
C老师
同学你好!
其他综合收益属于所有者权益类科目,影响资产负债表,不影响利润表
N同学
其他债权投资重分类为债权投资
为什么结转公允价值变动时?
借:其他债权投资—公允价值变动
贷:债权投资减值准备
借:信用减值损失
贷:其他综合收益金融资产—公允价值变动
理解不了呀???好乱
A老师
这样理解好像不对,我把分录整理一下,你看能不能理解。
N同学
分录如下图所示,可以看做其他债券投资全部没有了,以前的公允价值变动和减值要冲会。
蓝同学
金融工具这一章,比如,按照以公允价值计量且其变动计入其他综合收益的。这不是其他债权投资,要计入其他综合收益。在写分录,贷方或者借方,要写其他综合收益,还是要写其他综合收益-其他债权投资公允价值变动。
S老师
你好,一般不写二级科目,做题目时看清题目要求,看题目是否要求写明细科目
前同学
老师,分类为 以公允价值计量,其变动计入其他综合收益的的 其他债权投资,它的公允价值变动不影响 其他债权投资 的账面余额吗?就是不入其他债权投资的T型账户吗
宁老师
您好,其他债权投资的公允价值变动是计入其他债权投资-公允价值变动,对报表列报的其他债权投资余额有影响的。
热搜标签
- 其他人还搜
- 热点资讯
房产满1年的不是可以加计扣除10%吗?
 老师
老师已回答
勤奋的学员: 你好! 税法教材428页原文表述如下:可按发票所载金额并从购买年度起至转让年度止每年加计5 %
2021-06-23 19:30:20
阅读289




欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研