


吉同学,你好,关于按公允计算的净利润所以无形资产公不等于账就没关系了? 我的回答如下
爱思考的同学,你好(๑*◡*๑)
由于本题综合性较强,涉及到的知识点比较多。为有效解决同学的疑问,老师建议同学将不明白之处具体说一下,老师好给到相应解答哈~
以上是关于利润,净利润相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开吉同学:
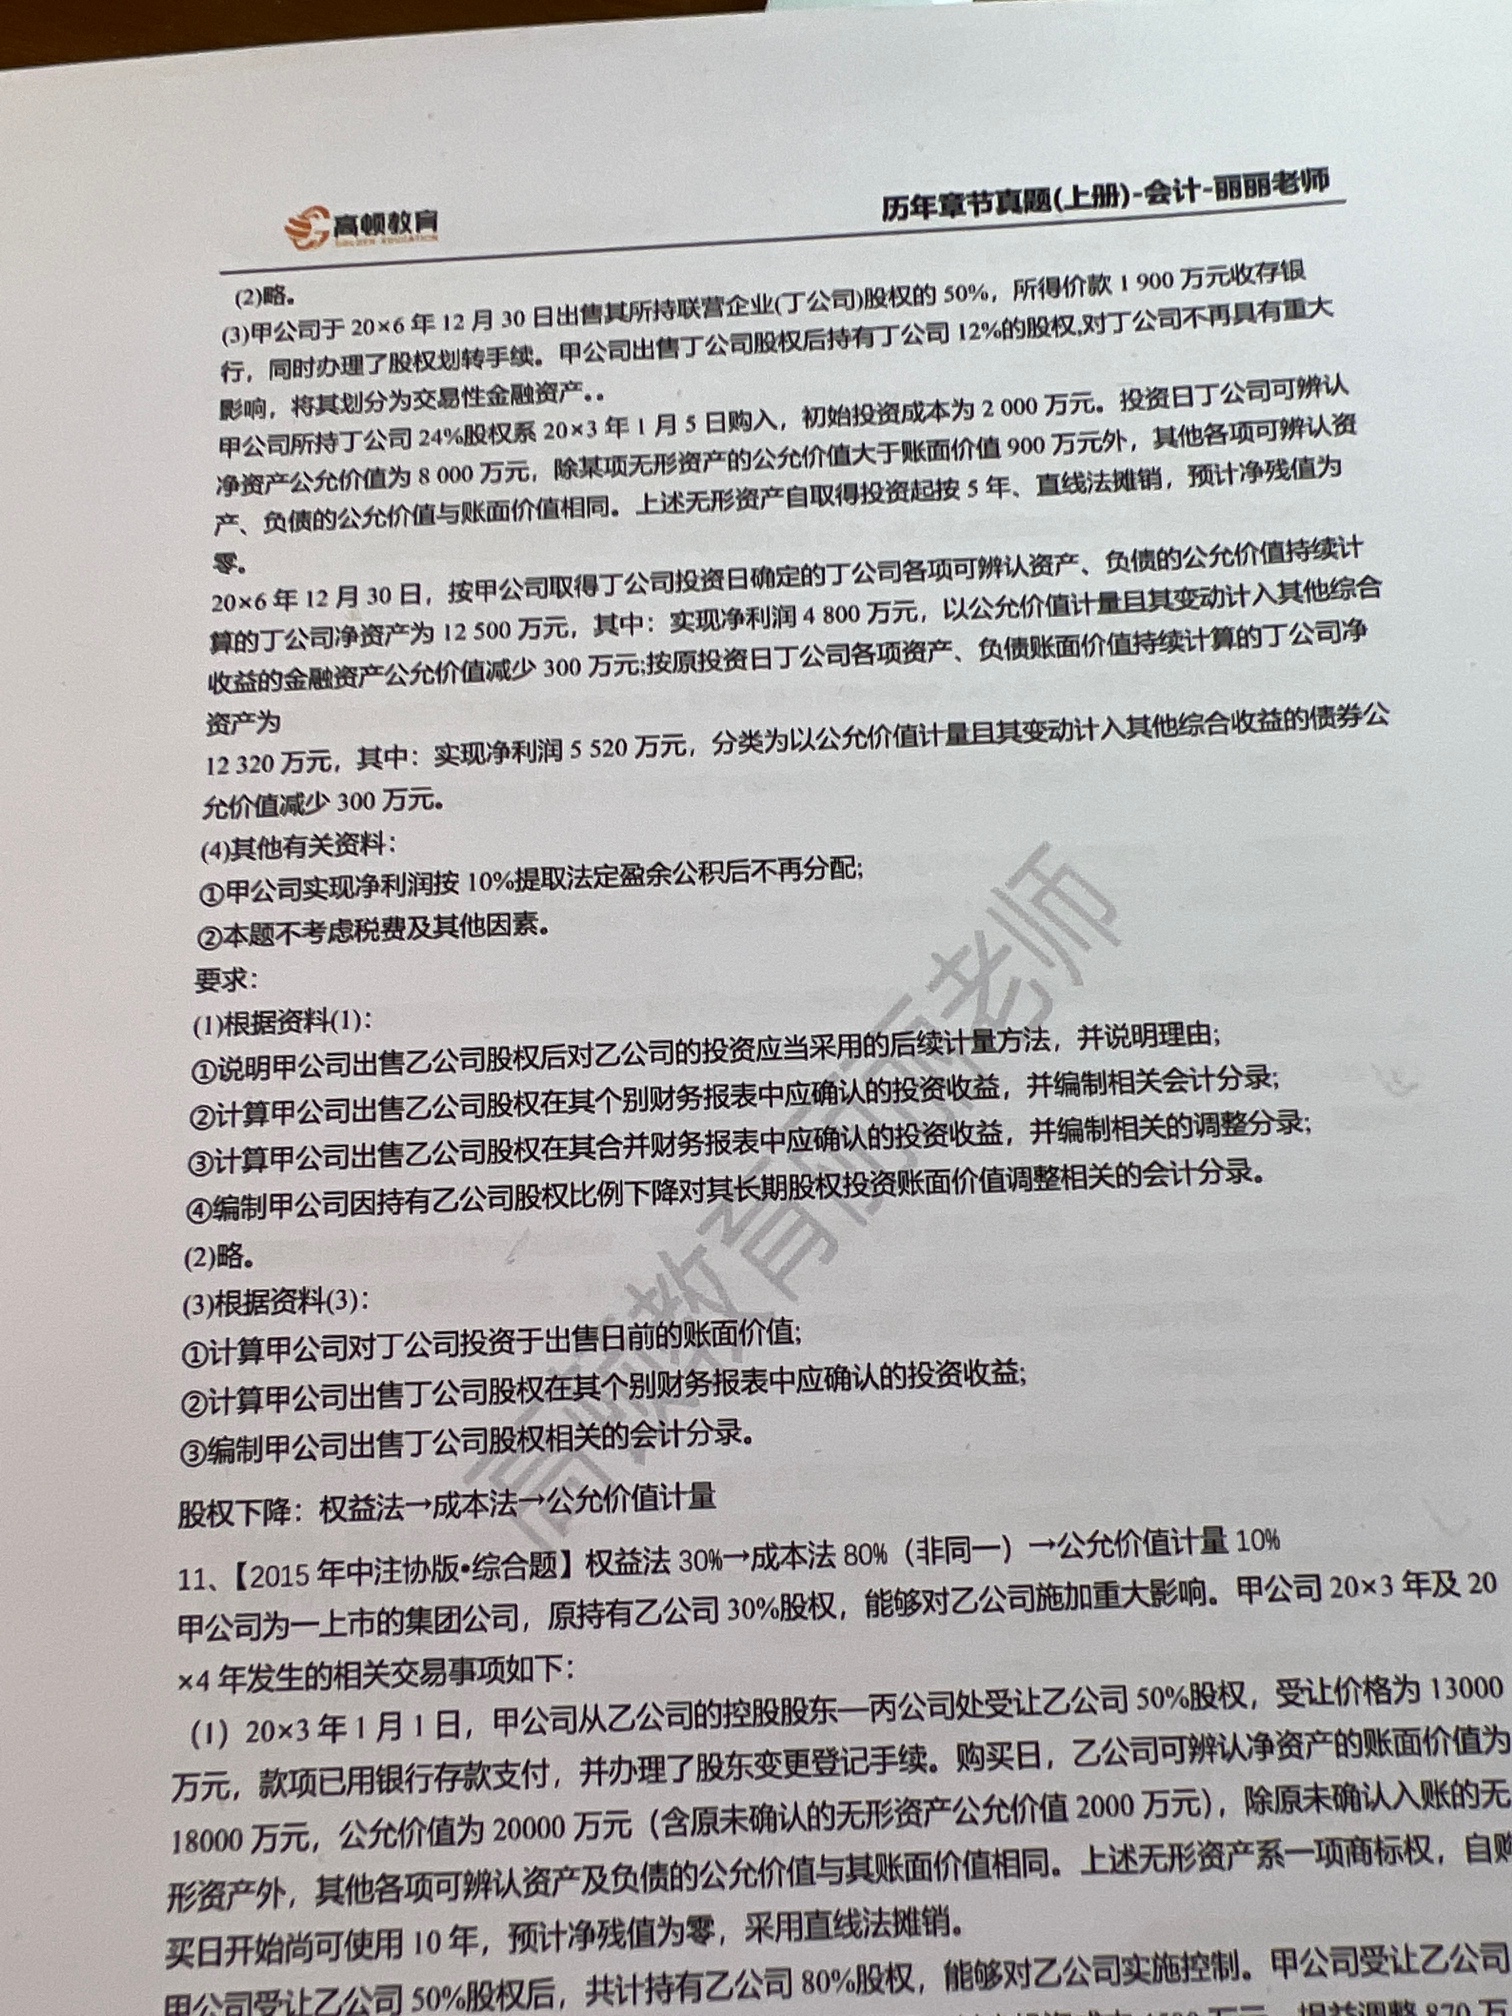
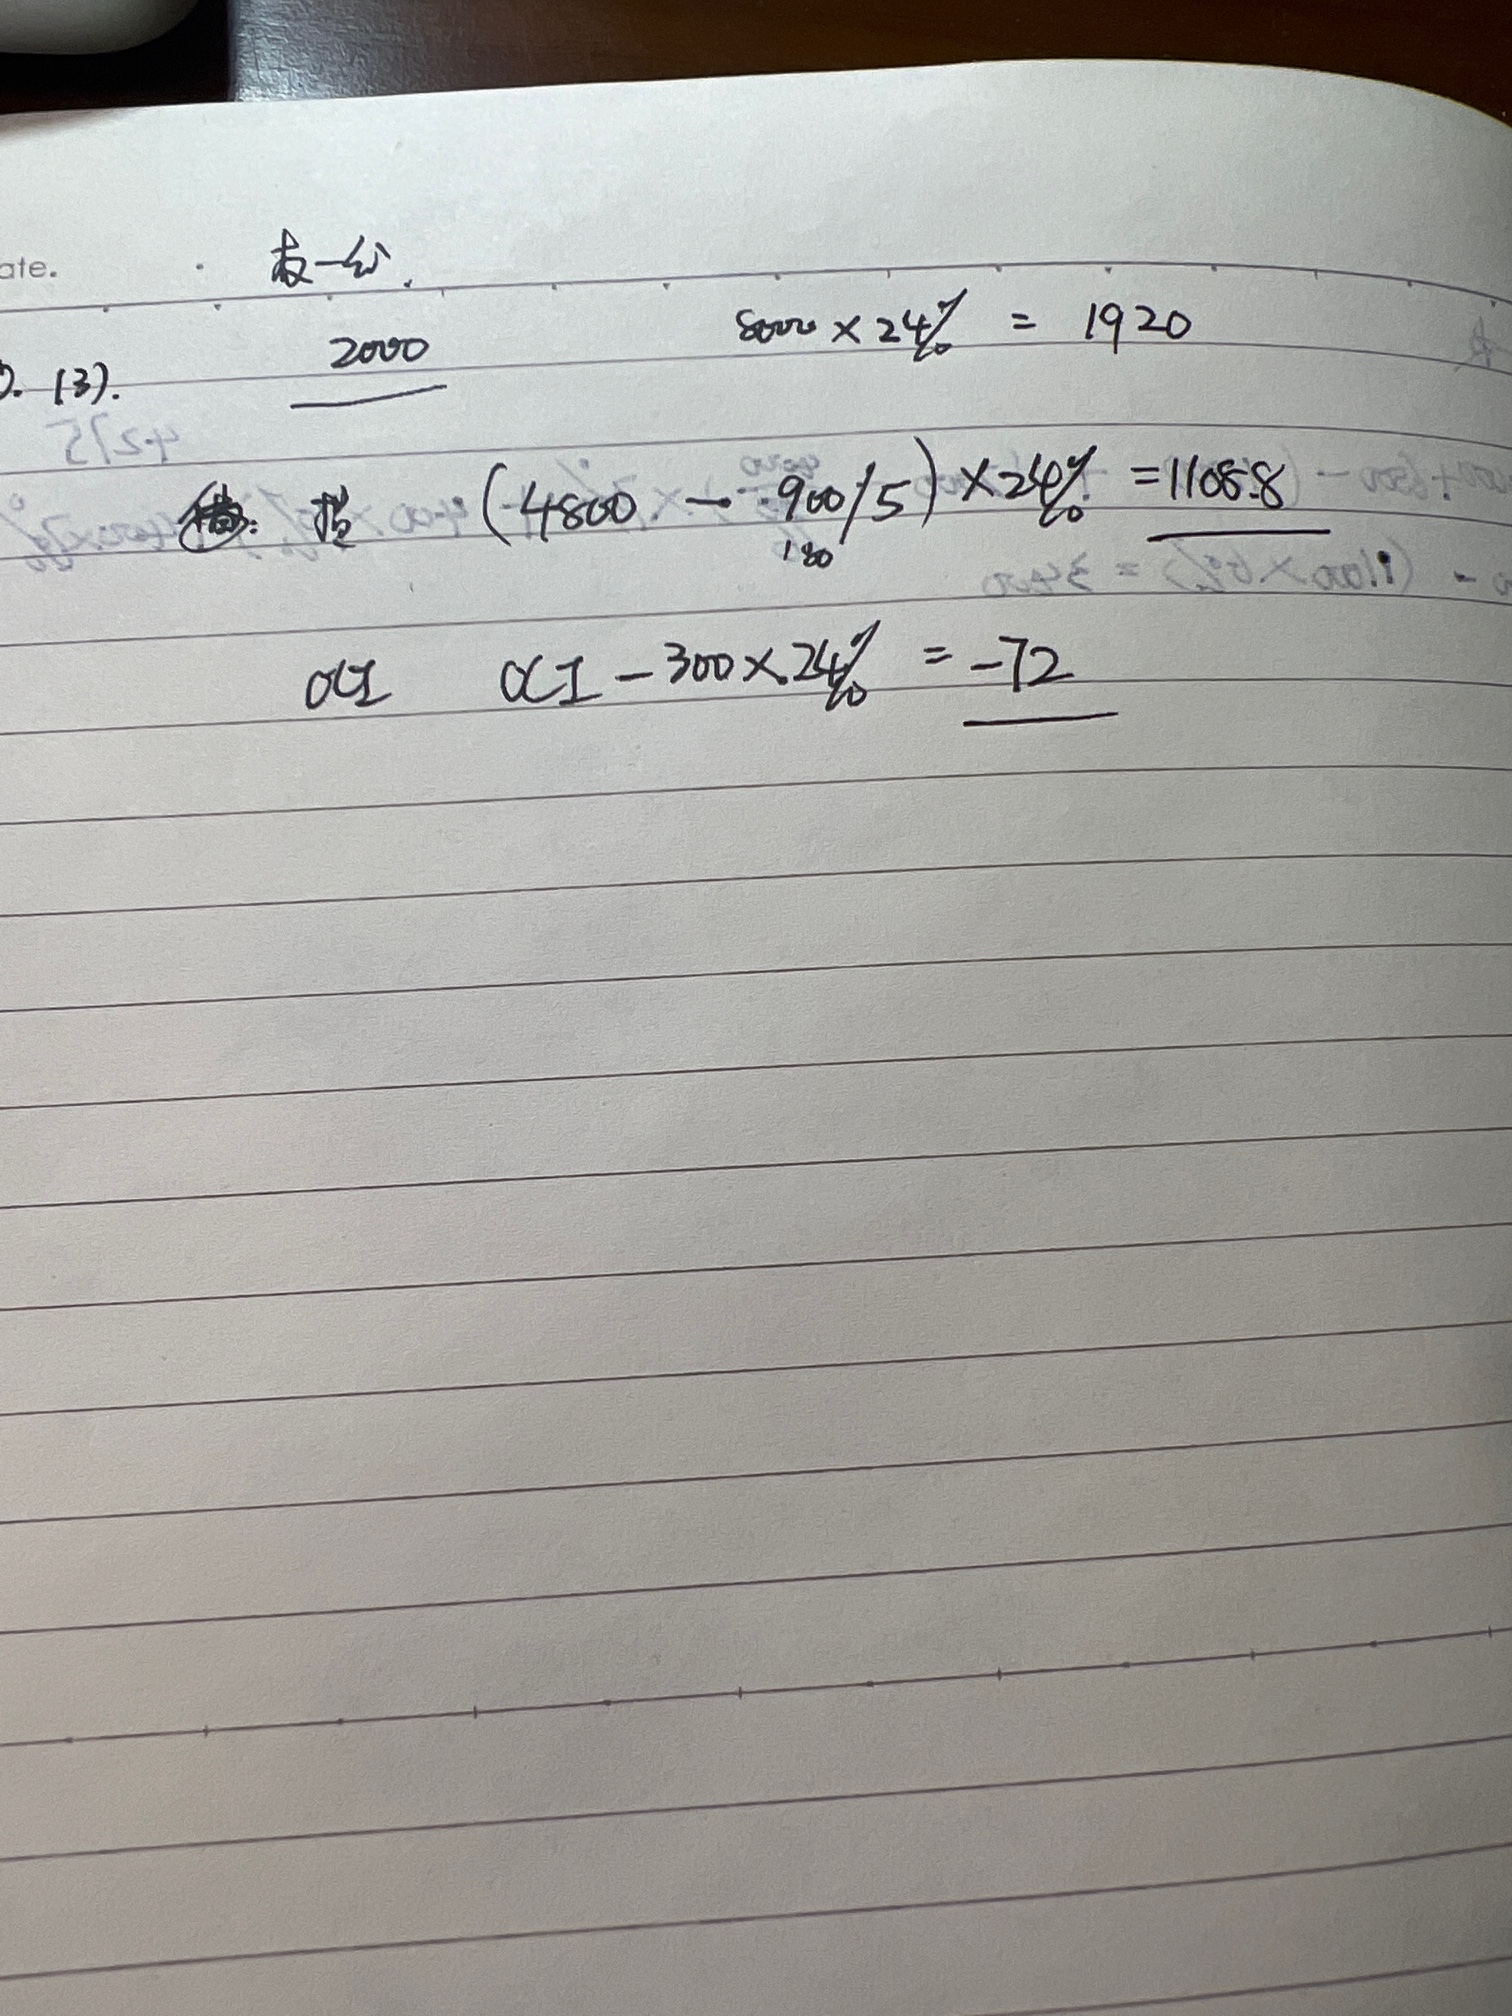
看了一遍书 好像会了 这题是权到公 他是按公允计算的净利润 所以 无形资产公不等于账就没关系了 按账面算 5520-900*4/5也等于4800 2000大于1920 不调整初投 2000+(4800-300)*24%是出售前账面 公价计量 跨界 全卖再买转出3800-3080-72是投收 老师看下有没有不对的 和 要补充的地方
展开吉同学,你好,关于按公允计算的净利润所以无形资产公不等于账就没关系了? 我的回答如下
同学这道题前两问资料不全,需要再上传一下哈~
以上是关于利润,净利润相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开吉同学:
就第三文问 前面的会
展开吉同学,你好,关于按公允计算的净利润所以无形资产公不等于账就没关系了? 我的回答如下
出售丁公司股权的投资收益=取得价款-权益法下长投账面价值*处置比例+其他综合收益、资本公积结转(若有)。题目问“出售”产生的投资收益,而本题未给出剩余股权的公允价值,因此无需计算剩余部分产生的投资收益,即甲公司出售丁公司股权应确认的投资收益=1900-1540-72=288万元。
老师这样讲解同学能明白么,继续加油呀~
以上是关于利润,净利润相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开可辨认净资产公允价值=可辨认资产公允价值-可辨认负债公允价值,所谓可辨认是不包含商誉的,而合并报表中所有者权益的总额是总资产-总负债的金额。
- 其他人还搜
- 热点资讯
会计中,利润类科目是否有余额?
 老师
老师已回答
勤奋的同学,你好。这个问题和刚才那个一样,刚才那个题目老师给你回答了,你可以先看一下,如果还有疑问,可以继续提出的哦。祝你学习愉快!
这个利润表中的综合收益是什么意思?
老师
老师已回答
认真努力的同学你好:利润表中的综合收益包含两部分,一部分是净利润,一部分是考虑所得税之后的其他综合收益净额,二者之和构成综合收益。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研