


l同学:
可爱的同学,你好:
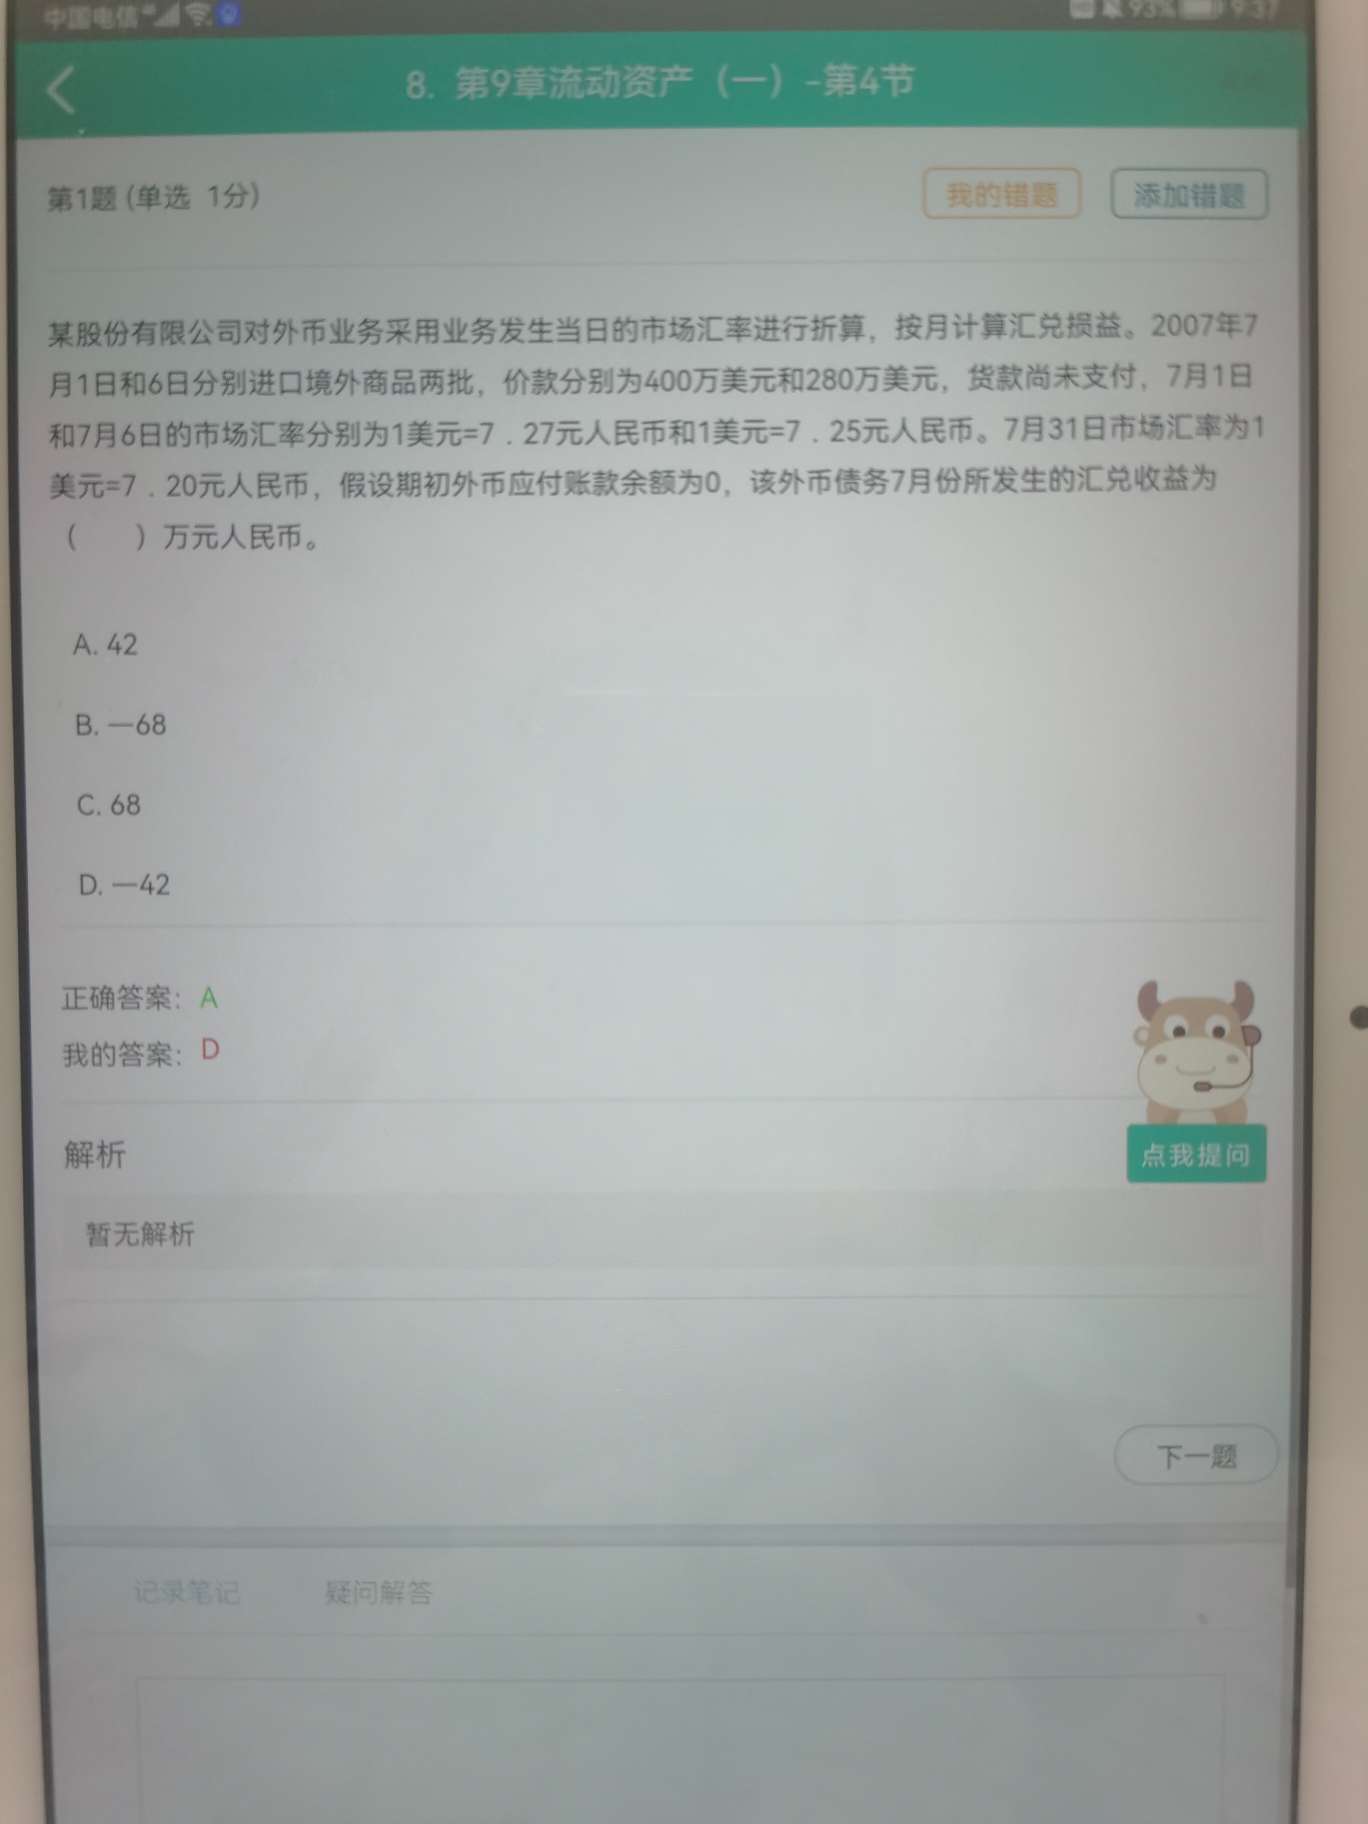
本题解析7月的汇兑收益=400×(7.20-7.27)+280×(7.20-7.25)=-42万元,但是这里要特别注意我们计算的是应付账款收益,在7月底汇率下降了,证明我们付出去的钱少了,那么对我们来说是一种收益,应该用正数表示哟~
提示:税务师准考证打印时间1月3日~1月9日。
做好复习,剩下几天就考试了,期待你的好消息!
- 其他人还搜
- 热点资讯
房产满1年的不是可以加计扣除10%吗?
 老师
老师已回答
勤奋的学员: 你好! 税法教材428页原文表述如下:可按发票所载金额并从购买年度起至转让年度止每年加计5 %

能把会计名词解释一下吗?会计可比性原则包括哪些内容呢?
会计名词解释:会计是以货币为主要计量单位,反映和监督一个单位经济活动的一种经济管理工作。会计可比性原则指的是会计核算需要严格遵循会计处理办法开展,会计指标需要保持口径一致,彼此之间可以对比,这就是会计核算基本原则里面的可比性原则。会计的任务主要有以下四点: 1、为国家宏观调控、制定经济政策提供信息; 2、加强经济核算,为企业经营管理提供数据; 3、保证企业投入资产的安全和完善; 4、为投资者提供财务报告,以便于投资者进行正确的投资决策。
什么是汇兑收益和汇兑损失?汇兑的会计分录!
今天高顿学姐与大家一同来了解下汇兑,对其他货币资金核算范围,汇兑收益和汇兑损失、汇兑的会计分录等进行详细的介绍。这些都是我们在会计实操中必须要了解的内容。下面就和高顿学姐一起来学习下!
**汇兑收益之忧
**汇兑收益之忧如下所示: 案例描述 东海公司(化名)主要从事国际业务,一方面,其生产经营所需主要生产设备全部以美元支付,资金来源主要是从有关银行取得的美元长期贷款;另一方面,生产经营业务的收入和成本支出也主要以美元结算,并将未来生产经营业务取得的美元收入用于美元贷款的还本付息;同时,仅有国内管理费用和少量其他费用以及上缴利、税所需资金,系根据实际情况在需要支付时,将美元存款兑换为人民币后予以支付。东海公司执行的企业所得税税率为33%,股东分红政策为税后净利润的70%以现金形式分配。 根据东海公司的财务数据,2006年12月31日先后以美元购置的主要生产设备资产账面净值合计40.9亿人民币,美元债务余额合计3.8亿美元。2005年和2006年的利润总额分别为1.5亿元和1.8亿元。其中,因年末美元债务折算成人民
关于汇兑收益的定义内容是什么
汇兑收益如下所示: 汇兑收益,是指用记账本位币,按照不同的汇率报告相同数量的外币而产生的差额。 简单地说,就是公司的外币货币性项目和非货币性项目因汇率变动,在折算成本币时造成损益。 而这部分汇兑差额作为财务费用,计入当期损益,从而影响公司利润。 推荐阅读: 会计人员职业生涯规划专题 高顿网校 温馨提示: 高顿网校为您**权威、专业的会计职业规划、会计就业前景、会计就业方向、会计就业形势等资讯。 免费在线题库 ,每天 免费直播 上课,更多 精品网课 免费试听。高顿网校为您**大量的会计岗位就业信息及就业辅导,对会计从业人员非常有参考价值。 高顿免费题库 【 手机题库** 】| 在线直播 | 高清网课
关于汇兑收益的会计处理方法
国际上对于汇兑收益的会计处理方法主要有两种:单一交易法和两项交易法。 在单一交易法下,业务的发生和随后的结算被视为一项完整的业务,在业务结算日才最终确认收入和支出; 在两项交易法下,业务的发生和随后的结算被看作是两项业务,收入和支出在交易发生时就予以确认,因汇率升值产生的汇兑收益单独设账核算。 对于已实现的汇兑收益于交易日予以确认,对于未实现的汇兑收益,有两种处理方法,一是在资产负债表日直接确认,另一种是将汇兑损益递延至交易结算日确认。 推荐阅读: 会计人员职业生涯规划专题 高顿网校 温馨提示: 高顿网校为您**权威、专业的会计职业规划、会计就业前景、会计就业方向、会计就业形势等资讯。 免费在线题库 ,每天 免费直播 上课,更多 精品网课 免费试听。高顿网校为您**大量的会计岗位

- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研