


彬同学:
同学你好
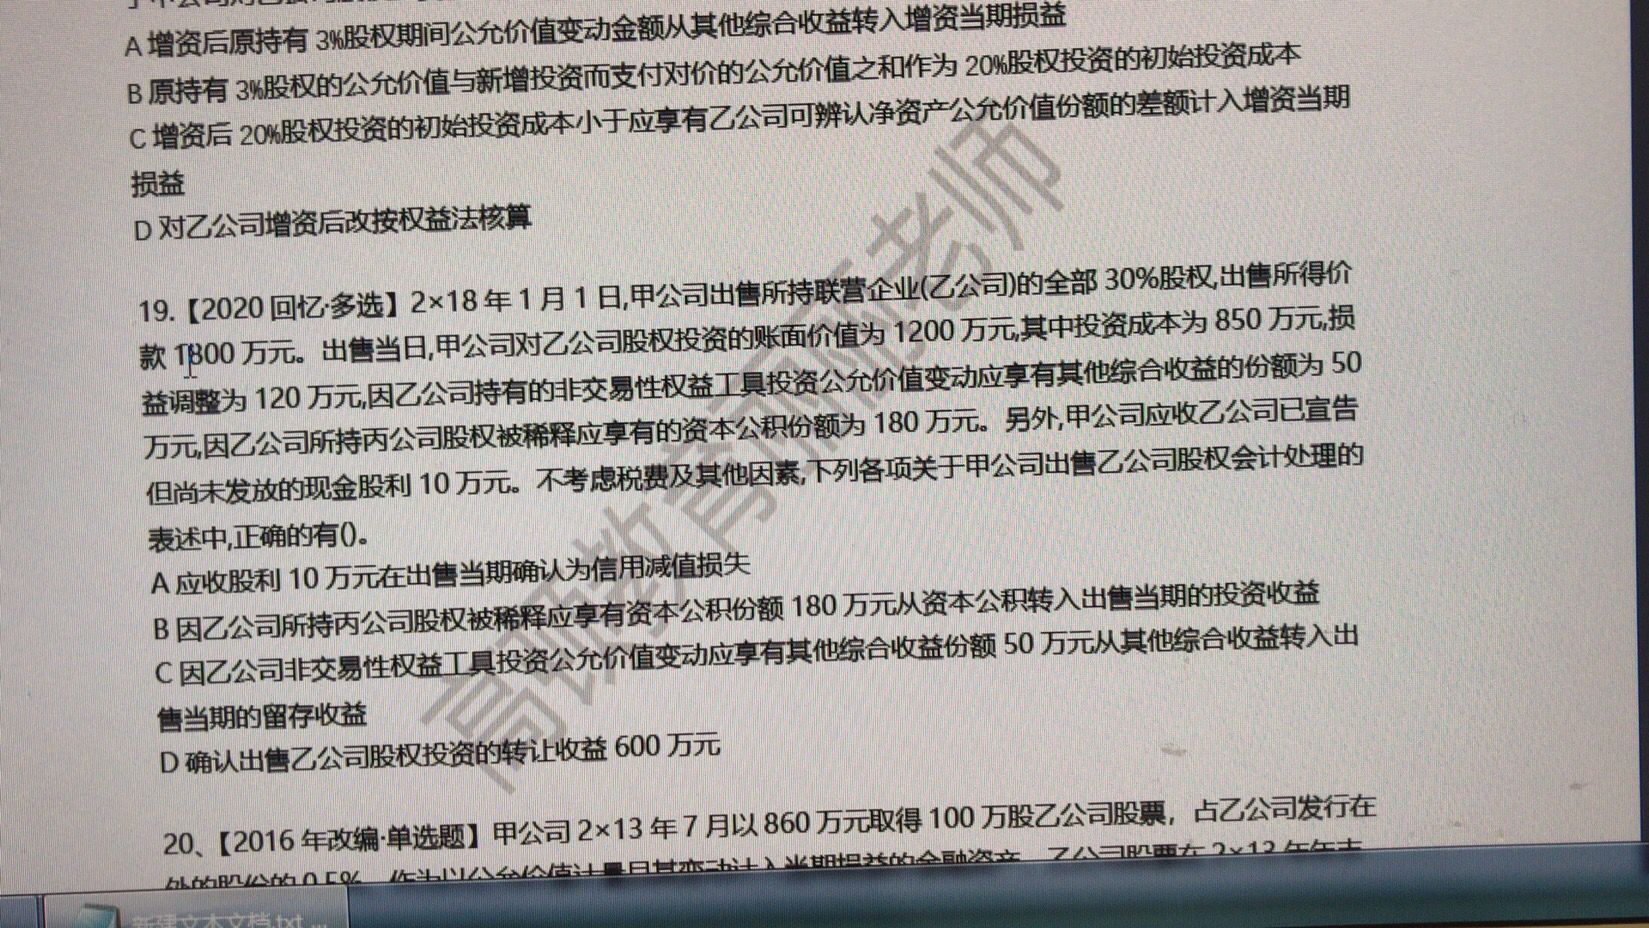
10万应收股利,出售时尚未收到,等于收到总价款包含了这部分,所以是影响投资收益。
非交易性权益工具投资,即公允价值计量且其变动计入其他综合收益的金融资产,原有的其他综合收益,转入留存收益,是正确的。
展开彬同学:
就是说,应收股利对应的长期股权投资-损益调整是包含在上面题干中的损益调整里面的,只是,应收股利没收到包含在总价款里面的?这样理解? 非交易性权益工具投资,即公允价值计量且其变动计入其他综合收益的金融资产,原有的其他综合收益,转入留存收益,所以权益法长投分享的其他综合收益也转入留存收益?
展开彬同学:
1、确认应收股利时,借:应收股利,贷:长投-损益调整。在那120万里。
2、被投资单位的其他综合收益转留存收益,对应投资单位的其他综合收益也转留存收益。
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
J同学
c选项2019年对利润总额影响,为什不包括现金股利4万元?
李老师
在购买时确认应收股利4,这个4是从成本中扣出来的,是包含在买价里的
星同学
老师 C选项我理解,是收到现金股利,资产增加,为什么不能选呢
P老师
同学你好
借:银行存款
贷:应收股利
资产内部变化
星同学
资产总额不也是增加的么,这个我怎么理解比较好呢
P老师
借方和贷方都是资产
借方表示增加
贷方表示减少
E同学
选项C不是应该记应收现金股利吗
T老师
你好,宣告发放现金股利,借利润分配一应付现金股利,贷应付股利,应付股利在资产负债表填写在其他应付款
热搜标签
- 其他人还搜
- 热点资讯
后续集资发行股票的收益算收入吗?
 老师
老师已回答
勤奋的同学,你好。发行股票取得的价款是不能算作收入的,要作为股本,相当于购买者对公司的投资,溢价部分计入“资本公积-股本溢价”。希望我的回答能帮到你祝你顺利通过考试!
2021-06-23 21:56:32
阅读545



欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研