


 先同学
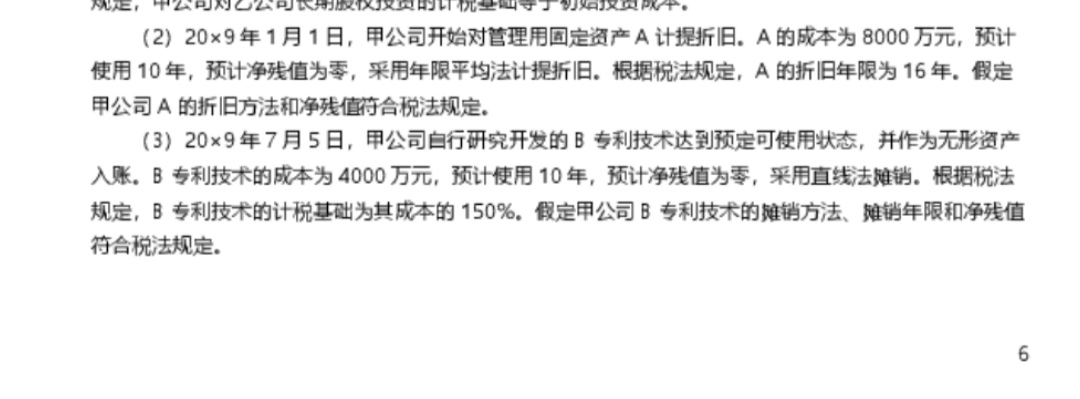
无形资产账面3800,计税基础5700,为什么不能1000-(5700-3800)?
应纳税所得额等于会计总额加永久性差异加暂时性差异再乘以税率,递延所得税等于暂时性差异乘税率。那如果会计总额等于1000, 事项2,固定资产账面7200,计税基础7500,计税算应纳税所得额可以1000-(计税基础-账面价值),1000-300即可 事项3,无形资产账面3800,计税基础5700,为什么不能1000-(5700-3800),而是1000-4000/10/2*50%
 展开
先生同学,你好,关于无形资产账面3800,计税基础5700,为什么不能1000-(5700-3800)? 我的回答如下
勤奋的同学你好,
5700与3800之间的差额是一个余额的概念,而非是发生额的概念,因此在计算当期所得税的时候,不能直接调。
因为在计算当期所得税时,调的是发生额。
上面的固定资产的差异300,既是余额,又是发生额,因此期初的时候账面价值与计税基础无差异,期末时差异300,那么这300 就是发生额。
希望可以帮助到你。
以上是关于公式,应纳税所得额计算公式相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开先同学:
那固定资产变成2020年末 账面价值6400 计税基础是那我还是可以用会计利润7000,就得会计利润-(7000-6400) 我那个想法会计利润-(账面-公允),只适合期初情况?那这个思路试用所有的差异吗包括永久性和那三个特殊的
展开
先生同学,你好,关于无形资产账面3800,计税基础5700,为什么不能1000-(5700-3800)? 我的回答如下
同学用的那个公式算出来是当年的递延所得税余额,如果题目问我们发生额的话,我们要用当年余额-上一年的余额,同学可以按照自己的思路来算,不过要注意期初期末的金额
以上是关于公式,应纳税所得额计算公式相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开- 其他人还搜
- 热点资讯

- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研