


菩提树同学,你好,关于与资产相关政府补助,用总额法核算吗? 我的回答如下
勤奋的同学你好:
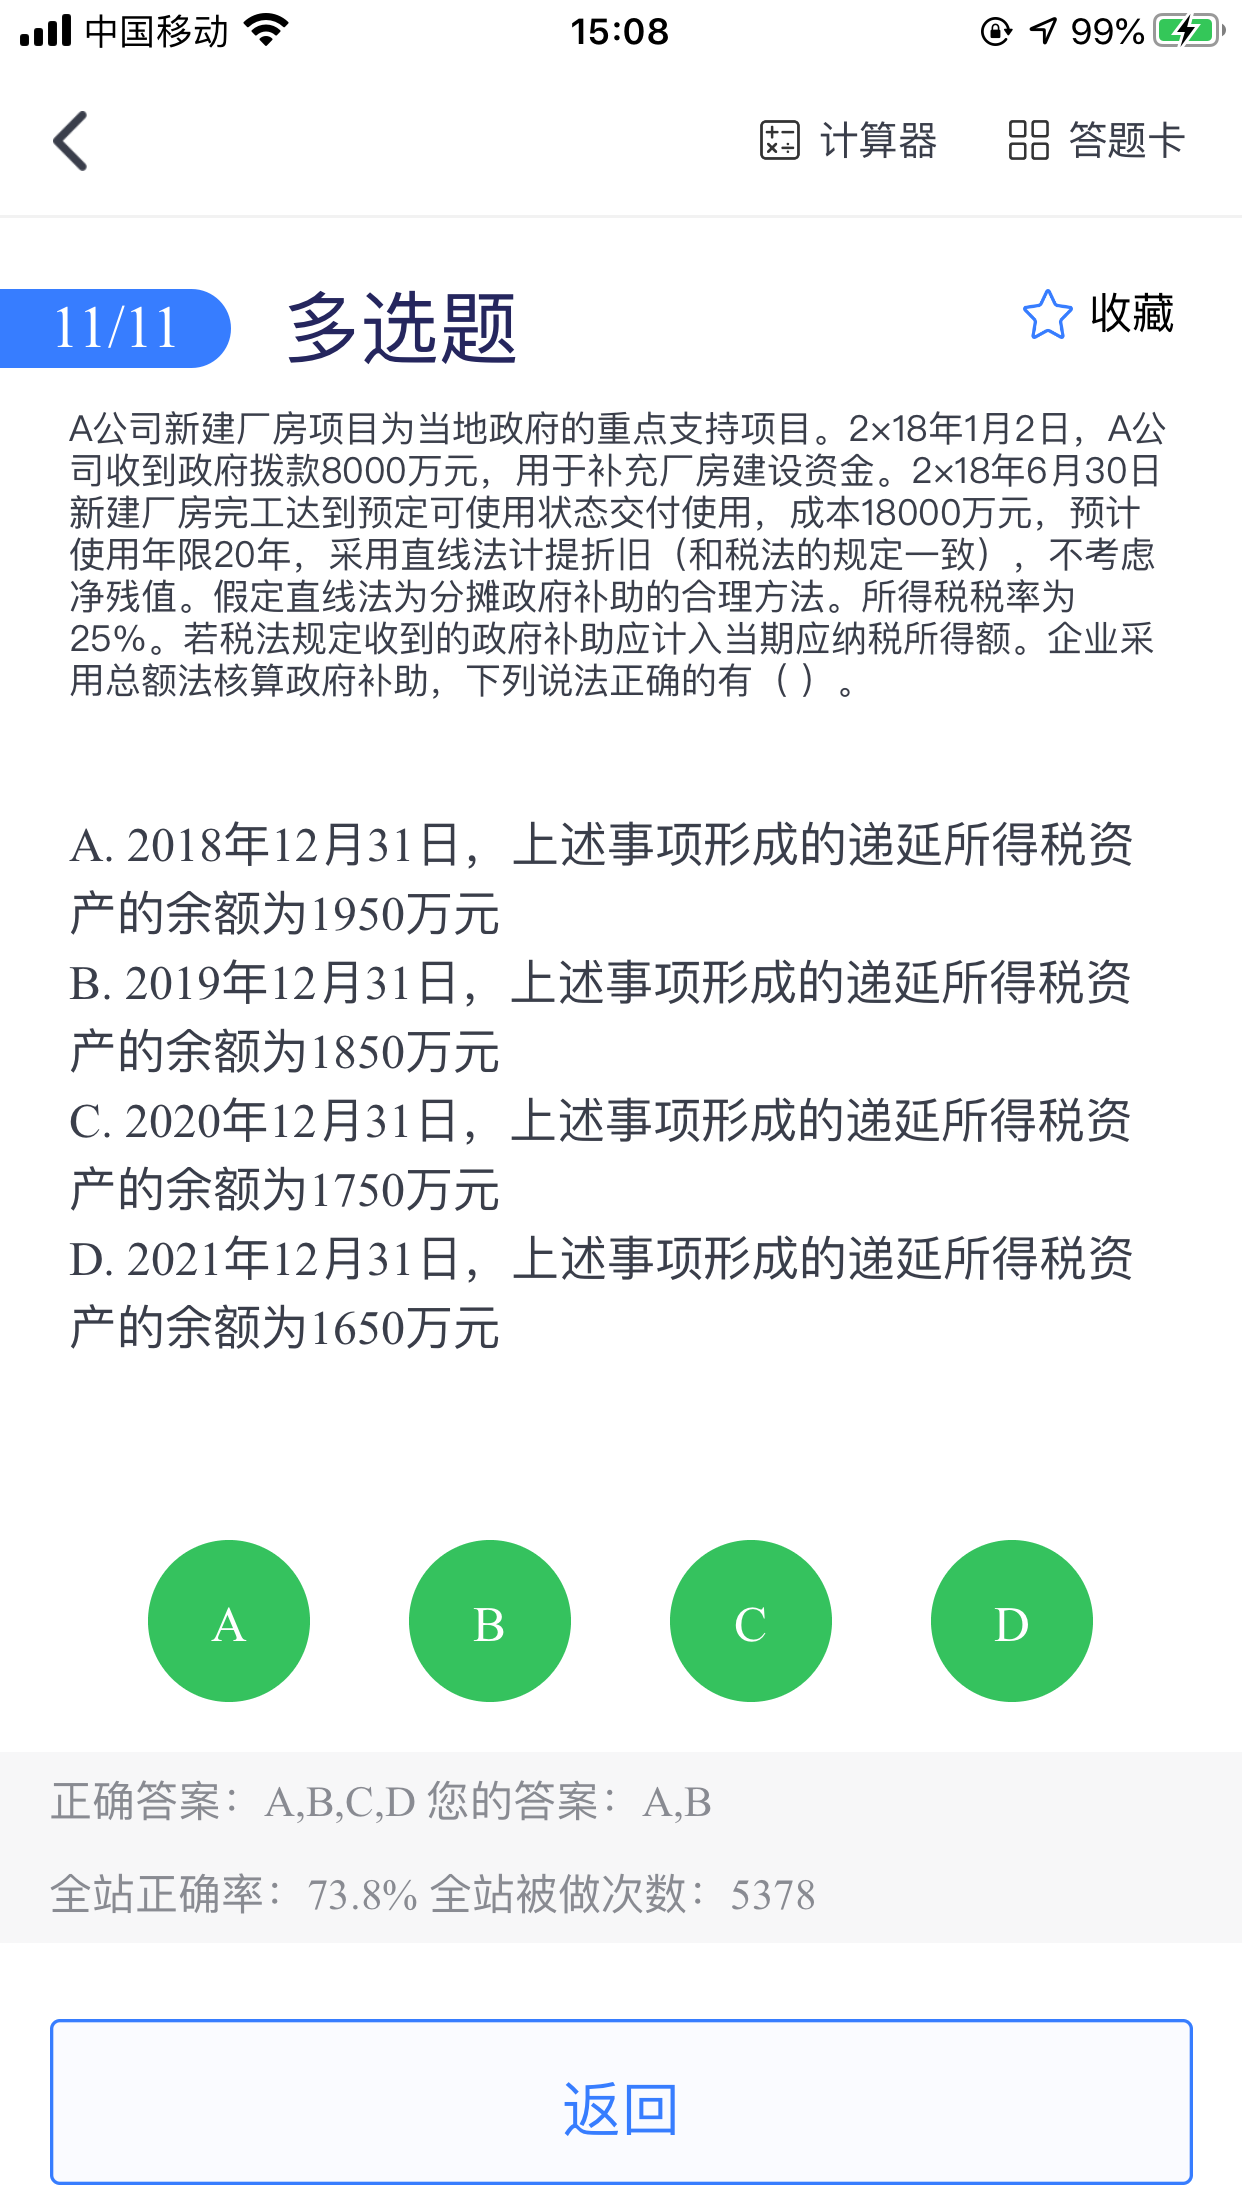
与资产相关政府补助,用总额法核算。收到政府补助8000万,先确认递延收益8000万,确认递延8000*0.25=2000
资产6月达到预期可使用状态,下半年开始计提折旧,开始分摊递延收益
18年末,递延收益已实现800/20*1/2=200,剩余7000-200=7600,剩余递延7600*25%=1950
后面期间的剩余递延同学自己可以算一算哈~
路漫漫其修远兮,加油!!
以上是关于额,总额法相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
N同学
老师请问:与资产相关的政府补助,与收益相关的政府补助,都可以用净额法或总额法计算吗?
方老师
你好,两种方法都可以用的。
N同学
谢谢老师 计算方法都是一样的,比如 与资产相关政府补助 总额法 先确认递延收益 ,以后再摊销 ;净额法:收到补助 时,冲减资产入账价值。与收益相关的政府补助,总额法,净额法也是这样做账对吗?
方老师
对啊,是你这边理解的这样子。
s同学
同一企业政府补助与资产相关的采用净额法,与收益相关的采用总额法可以吗
方老师
你好,企业选择总额法对与日常活动相关的政府补助进行会计处理的,应增设“6117 其他收益”科目进行核算。“其他收益”科目核算总额法下与日常活动相关的政府补助以及其他与日常活动相关且应直接计入本科目的项目。
对于总额法下与日常活动相关的政府补助,企业在实际收到或应收时,或者将先确认为“递延收益”的政府补助分摊计入收益时,借记“银行存款”、“其他应收款”、“递延收益”等科目,贷记“其他收益”科目。期末,应将本科目余额转入“本年利润”科目,本科目结转后应无余额。
豆同学
政府补助:与资产相关的政府补助总额法和净额法账务处理感觉一样,有何区别?
吴老师
你好,总额法是在确认政府补助时,将其全额一次或分次确认为收益,净额法是将政府补助确作为对相关资产账面价值或者所补偿成本费用等的冲减。
豆同学
这两种都是:借xx资产,贷记递延收益,分期计入损益:借记递延收益,贷记其他收益,这样没有什么区别吧
吴老师
你好,这两个有区别的,总额法是借记递延收益,贷记其他收益,通过对递延收益分摊来增加收入。净额法则取得相关资产时直接冲减了相关资产,借:xxx资产 贷:递延收益。
热搜标签
- 其他人还搜
- 热点资讯
在建工程中领用物资或存货或外购产品,应将什么金额计入在建工程成本?
 老师
老师已回答
认真努力的同学你好:是按照物资或者产品的账面价值计入在建工程中的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!
2021-06-23 22:25:47
阅读2072
会计中,利润类科目是否有余额?
老师
老师已回答
勤奋的同学,你好。这个问题和刚才那个一样,刚才那个题目老师给你回答了,你可以先看一下,如果还有疑问,可以继续提出的哦。祝你学习愉快!
2021-06-23 21:50:53
阅读681




欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研