


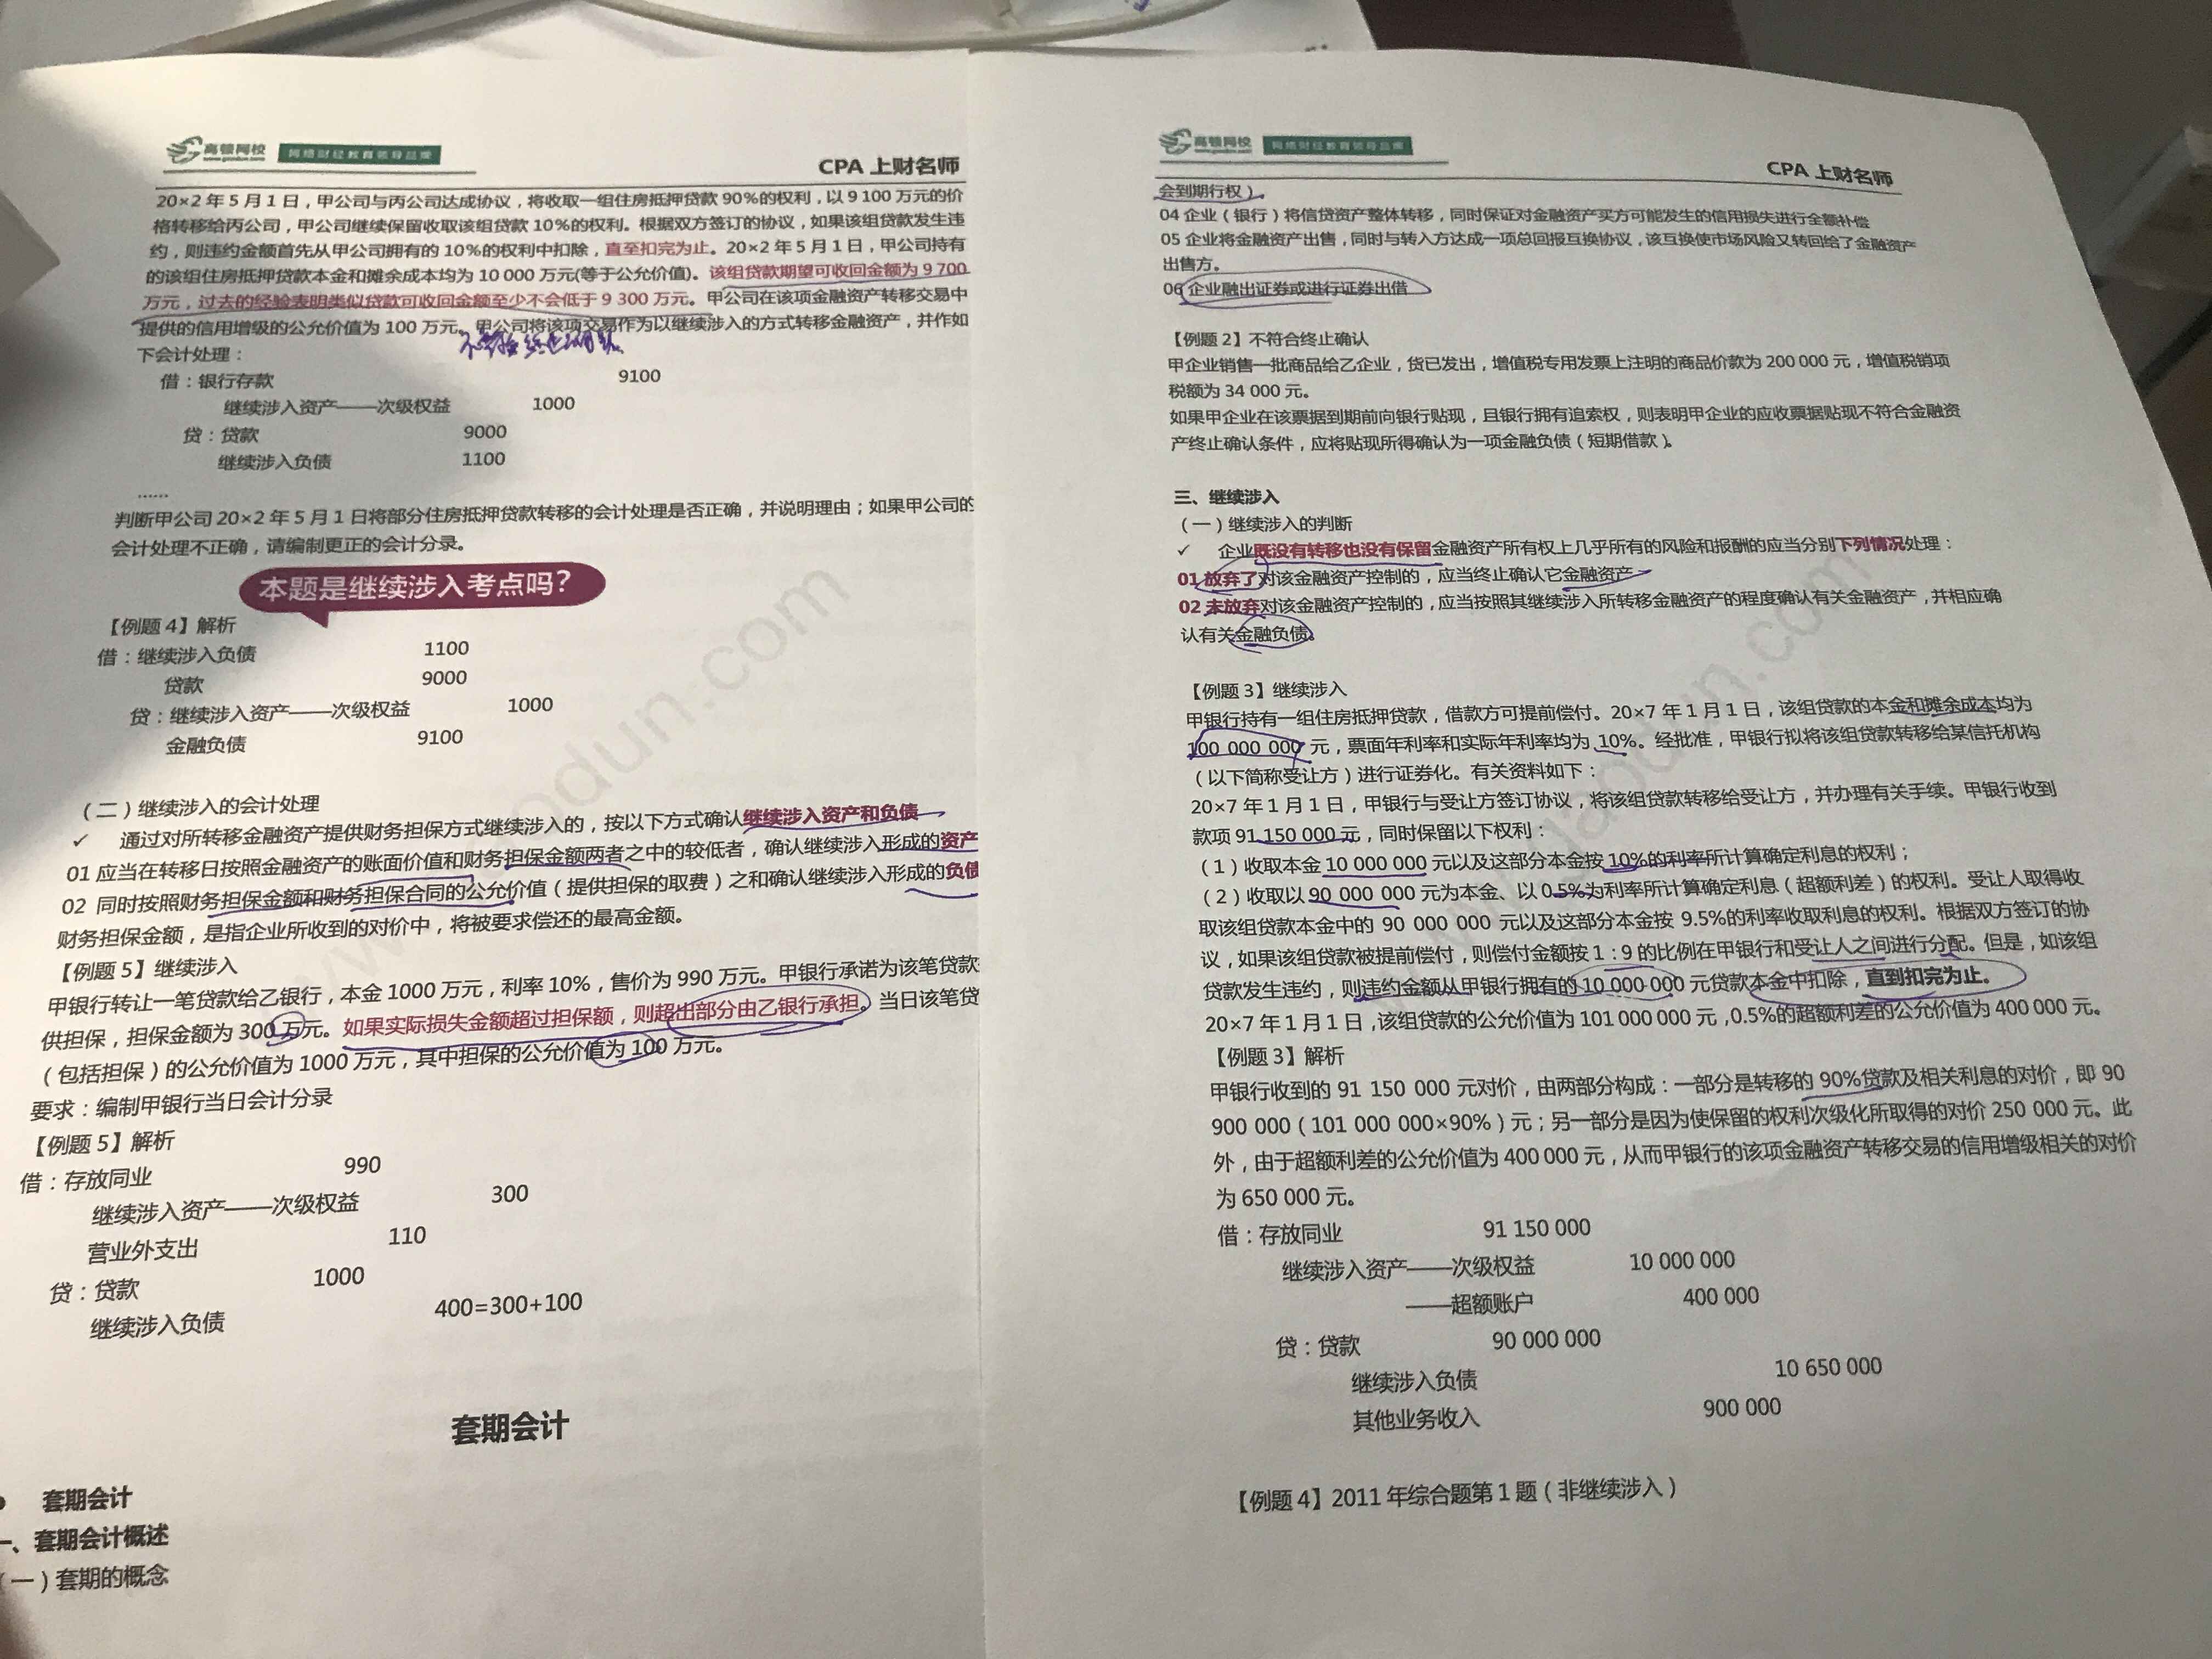

CENESTPASMOI同学,你好,关于这三个关于继续涉入资产和负债、超额利差的会计例题,应该分别如何理解? 我的回答如下
同学,你好
继续涉入的分录如何理解?
1.继续涉入主要是指转移金融资产时又为受让方提供担保的情况,导致所转移资产的风险没有彻底转移出去,有种藕断丝连之感,这种情况需要确认继续涉入资产和继续涉入负债。
继续涉入资产=转移部分金融资产的账面价值和财务担保金额二者之中的较低者;
继续涉入负债=财务担保金额+财务担保合同的公允价值(提供担保收取的费用)
2.超额利差指基础资产产生的现金总收益减去证券化应支付的利息,必要的服务费和违约等因素造成的坏账损失后的超额收益,它是承受损失的首要防线。也就是说这部分在没有发生损失时是收益,当有损失发生时,先冲减这个部分,然后再影响到其他的收益和本金部分。超额利差本质一般是担保费用的一部分。
3.可以分成两个分录去理解
①贷款的出售:
借:存放同业(转移部分的公允价值)
贷:贷款(转移部分的账面价值)
其他业务收入(差额)
②继续涉入相关:
借:存放同业(总共收到的钱-转移部分的公允价值)
继续涉入资产(一般为担保金额+超额利差)
贷:继续涉入负债(担保金额+担保取费)
注:继续涉入资产不是实实在在增加了资产(未转移部分的贷款还在贷款科目反映,并不是通过继续涉入资产反映),确认继续涉入资产只是为了方便核算继续涉入负债中担保金额部分的预计变化情况,即为了跟继续涉入负债相对应存在的。
③后续处理:
a继续涉入负债中的担保取费在担保期间分期确认收入
b发生减值(预期承担担保责任)
借:资产减值损失
贷:贷款损失准备
借:继续涉入负债
贷:继续涉入资产
c到期且未发生担保支出
借:继续涉入负债
贷:继续涉入资产
你仔细看看,如果还没有理解。建议你预约电话私教答疑给你专门解答。
继续涉入是难点。
祝学习愉快!
以上是关于资产,会计资产相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开- 其他人还搜
- 热点资讯
若无形资产用作自用厂房等固定资产,此时无形资产就不是零,是分别列示、摊销吗?
 老师
老师已回答
勤奋的同学,你好。对的,如果土地使用权用于建造厂房的话,那他就确认为“无形资产”,要计提摊销。祝你顺利通过考试!
出售固定资产不是营业吗?
老师
老师已回答
认真努力的同学你好:出售固定资产确认的收益是通过资产处置损益核算的,是营业利润的核算范围,报废才是通过营业外收支核算。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!
为租入固定资产支付的租金,为何不算投资活动?
老师
老师已回答
认真努力的同学你好:支付短期租入固定资产的租金属于经营活动。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!
净经营资产净利率是什么
净经营资产净利率是什么?净经营资产净利率是一个反映企业盈利能力的重要指标,通常表示为净利润与净经营资产之比。这个指标表明了一个企业在不考虑外部因素的情况下,用自有的资产实现的净利润水平。更多内容请阅读下方的文章了解。 净经营资产净利率是什么? 净经营资产净利率是改进杜邦体系净资产收益率的核心指标之一,反映了经营活动对净资产收益率的贡献。 净经营资产净利率=税后经营净利润/净经营资产。 在管理用资产负债表中,净经营资产=经营资产-经营负债;净(金融)负债=金融负债-金融资产。 税后经营净利润是财务管理等学科中的重要概念,是指净利润与抵税后利息的合计。 税后经营净利润=息税前利润(1-所得税税率)=税后净利润+税后利息费用。 以上就是【净经营资产净利率是什么】的全部内容,想要了解更多 注会


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研