


先生同学,你好,关于新股东取得盈余积累转增股本的部分,不征收个人所得税吗? 我的回答如下
亲爱的准税务师学员您好,
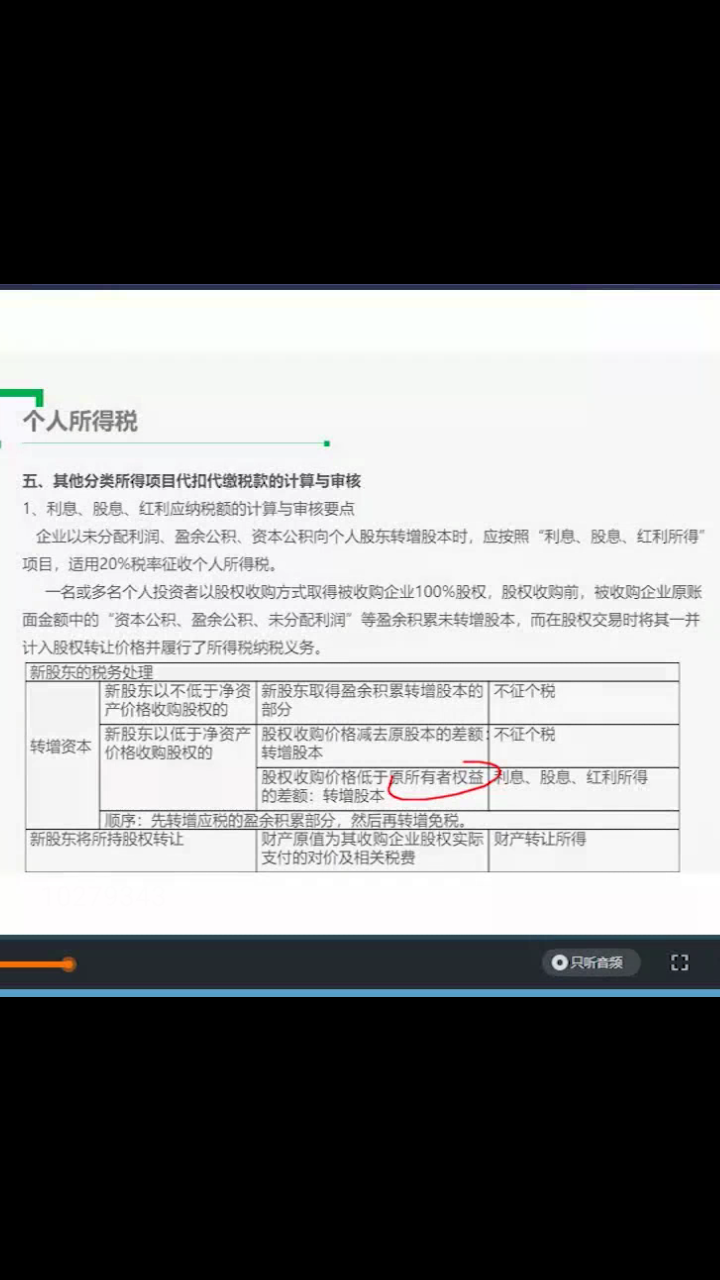
【案例】A企业的所有者权益情况为:股本(实收资本)1000万元,资本公积300万元(其中股本溢价200万元),盈余公积300万元,未分配利润400万元,总计2000万元。张先生出资1500万元购买从A企业100%股权。(假定张先生盈余公积转增1000万元)
1.A企业原股东:
股权转让应纳个人所得税=[1500-(1000+200)]×20%=60(万元)。
2.新股东张先生:
张先生取得股权后,转增资本,按规定,股权收购价格减去原股本的差额部分即(1500-1000=500万元),已经计入股权交易价格,新股东取得盈余积累转增股本的部分,不征收个人所得税;对于股权收购价格低于原所有者权益的差额部分(1500-2000=-500万元)。即盈余积累1000万中有500万元是不征收个税的,剩余500万元需要缴纳个人所得税,A先生应缴个人所得税=500×20%=100(万元)。
,祝您税务师考试及学习顺利,生活愉快~!!
以上是关于所得税,个人所得税相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开先同学:
不懂,老师上课没着重讲啊
展开先生同学,你好,关于新股东取得盈余积累转增股本的部分,不征收个人所得税吗? 我的回答如下
没关系 这部分就算考到 也就1-2分,如果觉得有点难,把之前学习的内容都掌握了,考试84分即可
以上是关于所得税,个人所得税相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开- 其他人还搜
- 热点资讯
企业缴纳的增值税可以在缴纳企业所得税时税前扣除吗?
 S老师
 老师已回答
勤奋的同学,你好! 缴纳的增值税不可以在企业所得税税前扣除哈。欢迎有问题随时交流~
稿酬个人所得税计算公式是怎样的
稿酬所得,是指个人因其作品以图书、报刊形式出版、发表而取得的所得。 稿酬个人所得税计算公式: 居民个人取得稿酬所得: 应纳税额=全年应纳税所得额适用税率-速算扣除数=(全年收入额-60000元-专项扣除-享受的专项附加扣除-享受的其他扣除)适用税率-速算扣除数 非居民个人取得稿酬所得: 应纳税所得额=收入(1-20%)70%。 稿酬所得应预扣预缴税额=预扣预缴应纳税所得额(收入额)20% 以上就是【稿酬个人所得税计算公式是怎样的】的全部内容,想要了解更多 注会考试资讯 ,欢迎前往 高顿CPA网站首页 ! 添加老师微信 获取更多注会备考资源 相关阅读 应交多少增值税的公式是怎样 高新技术企业认定审计有哪些

企业所得税比例是多少
企业所得税是税务师税法二这个科目中非常重要的一个税种,那么,企业所得税比例是多少?企业所得税的税率为25%的比例税率。应纳税所得额=收入总额-准予扣除项目金额。下面高顿小编和大家来详细讲一讲。
稿酬所得个人所得税如何计算
稿酬所得,是指个人因其作品以图书、报刊形式出版、发表而取得的所得。 稿酬所得计税方法是 (一)应纳税所得额的计算 1、应纳税所得额的确定 (1)每次收入不超过4000元的 应纳税所得额=每次收入额-800元 (2)每次收入在4000元以上的 应纳税所得额=每次收入额(1-20%) 以上就是【稿酬所得个人所得税如何计算】的全部内容,想要了解更多 注会考试资讯 ,欢迎前往 高顿CPA网站首页 ! 添加老师微信 获取更多注会备考资源 相关阅读 应交多少增值税的公式是怎样 高新技术企业认定审计有哪些


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研