


 乐同学
B是发行股份,会影响所有者权益的总额,也影响企业经济资源,不重新计算吗?
老师,轻1,706页关于这道题能不能讲一下。资料1,3,4
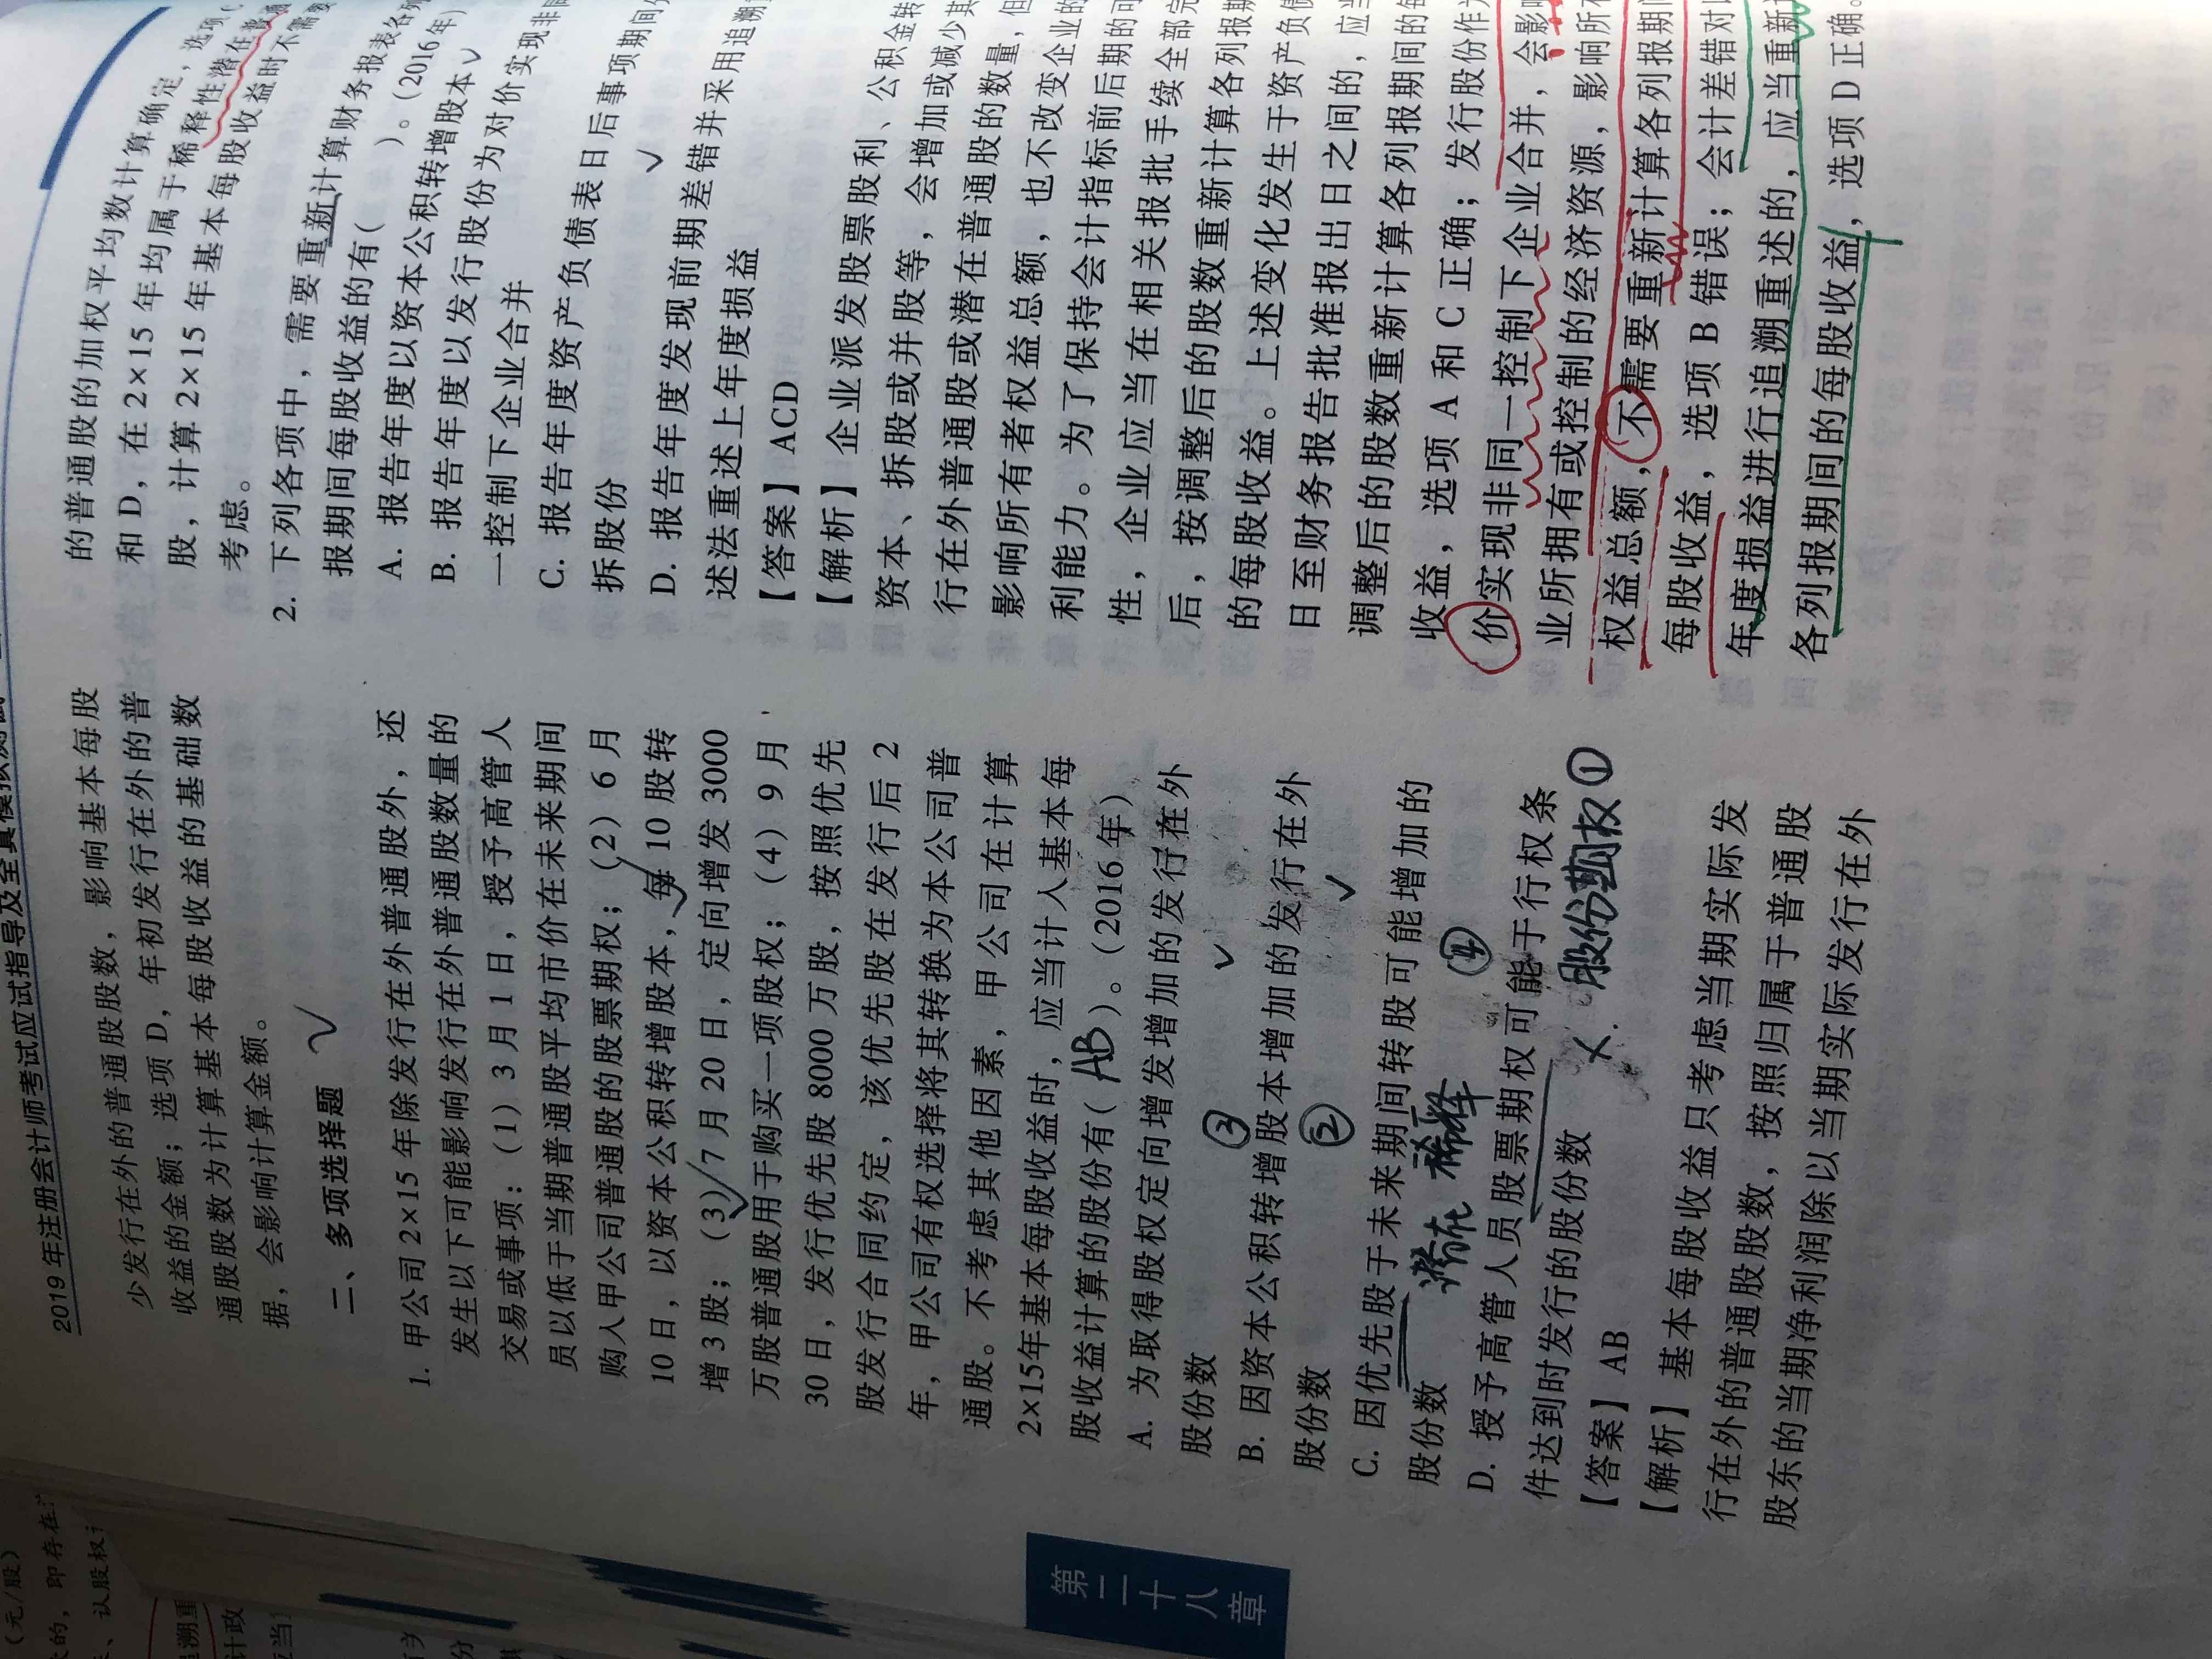

乐观同学,你好,关于B是发行股份,会影响所有者权益的总额,也影响企业经济资源,不重新计算吗? 我的回答如下
准注会同学你好:
同学问的是第2题的多选题吗?
这道题问的是重新计算基本每股收益的情况,其实就是包括3项:1.配发股票股利、公积金转增资本、拆股或者并股。2.配股。3.以前年度损益的调整。而B选项是发行股份,会影响所有者权益的总额,但是也影响了企业的经济资源。所以不需要重新计算的。
希望以上解答能帮助到你,继续加油~早日拿下CPA~
以上是关于权益,所有者权益相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开乐同学:
多选题第1题,谢谢老师
展开乐观同学,你好,关于B是发行股份,会影响所有者权益的总额,也影响企业经济资源,不重新计算吗? 我的回答如下
哦哦,不好意思,同学没有说具体的题,老师看到同学第2题用红笔画的就讲了第2题。
我们讲解一下第一题题中问的是基本每股收益,而基本每股收益就是考虑当期实际发行在外的股数。(1)授予员工未来期间的股票,不是当期实际发行的,是属于未来的。
(3)定向增发普通股,那就是当期实际发行了。
(4)这个优先股是2年后转为普通股的,现在不属于普通股,我们计算每股收益是针对普通股的。
希望以上解答能帮助到你,继续加油~早日拿下CPA~
以上是关于权益,所有者权益相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开乐同学:
老师,优先股属于重新计算基本每股收益,还是属于潜在普通股?
展开乐观同学,你好,关于B是发行股份,会影响所有者权益的总额,也影响企业经济资源,不重新计算吗? 我的回答如下
潜在的普通股的。继续加油哦~
以上是关于权益,所有者权益相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开乐同学:
老师,我用绿笔写的对不对?能不能这么写?
展开乐观同学,你好,关于B是发行股份,会影响所有者权益的总额,也影响企业经济资源,不重新计算吗? 我的回答如下
是的,同学理解的是对的。继续加油哦~
以上是关于权益,所有者权益相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开- 其他人还搜
- 热点资讯
被动稀释导致权益法转公允价值计量的变动额放进哪里?
 老师
老师已回答
认真努力的同学你好:被动稀释从权益法转为金融资产说明已经跨界,差额是通过投资收益来核算的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!

盈余公积算不算所有者权益
盈余公积算所有者权益。所有者权益主要包括:实收资本(或股本);资本公积(资本溢价/股本溢价和其他资本公积);盈余公积(法定盈余公积和任意盈余公积);未分配利润等。

所有者权益类科目借贷方向表示
一般说来,在会计中有六大类科目,即资产类、负债类及所有者权益类,收入类、费用类及利润类。所有者权益类目同负债类科目,“借”表示所有者权益的减少:“贷”表示所有者权益的增加。
什么是权益性投资收益
权益性投资收益是指投资人进行股权投资从被投资方取得的货币或非货币形式的收入,包括股息、红利和利润。 符合条件的居民企业之间的股息、红利等权益性投资收益和在中国境内设立机构、场所的非居民企业从居民企业取得与该机构、场所有实际联系的股息、红利等权益性投资收益为免税收入。 符合条件的居民企业之间的股息、红利等权益性投资收益,是指居民企业直接投资于其他居民企业取得的投资收益。上述收益以及在中国境内设立机构、场所的非居民企业从居民企业取得与该机构、场所有实际联系的股息、红利等权益性投资收益,不包括连续持有居民企业公开发行并上市流通的股票不足12个月取得的投资收益。 以上就是【什么是权益性投资收益】的全部内容,想要了解更多 注会考试资讯 ,欢迎前往 高顿CPA网站首页 ! 添加老师微信 获取


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研