


E同学:
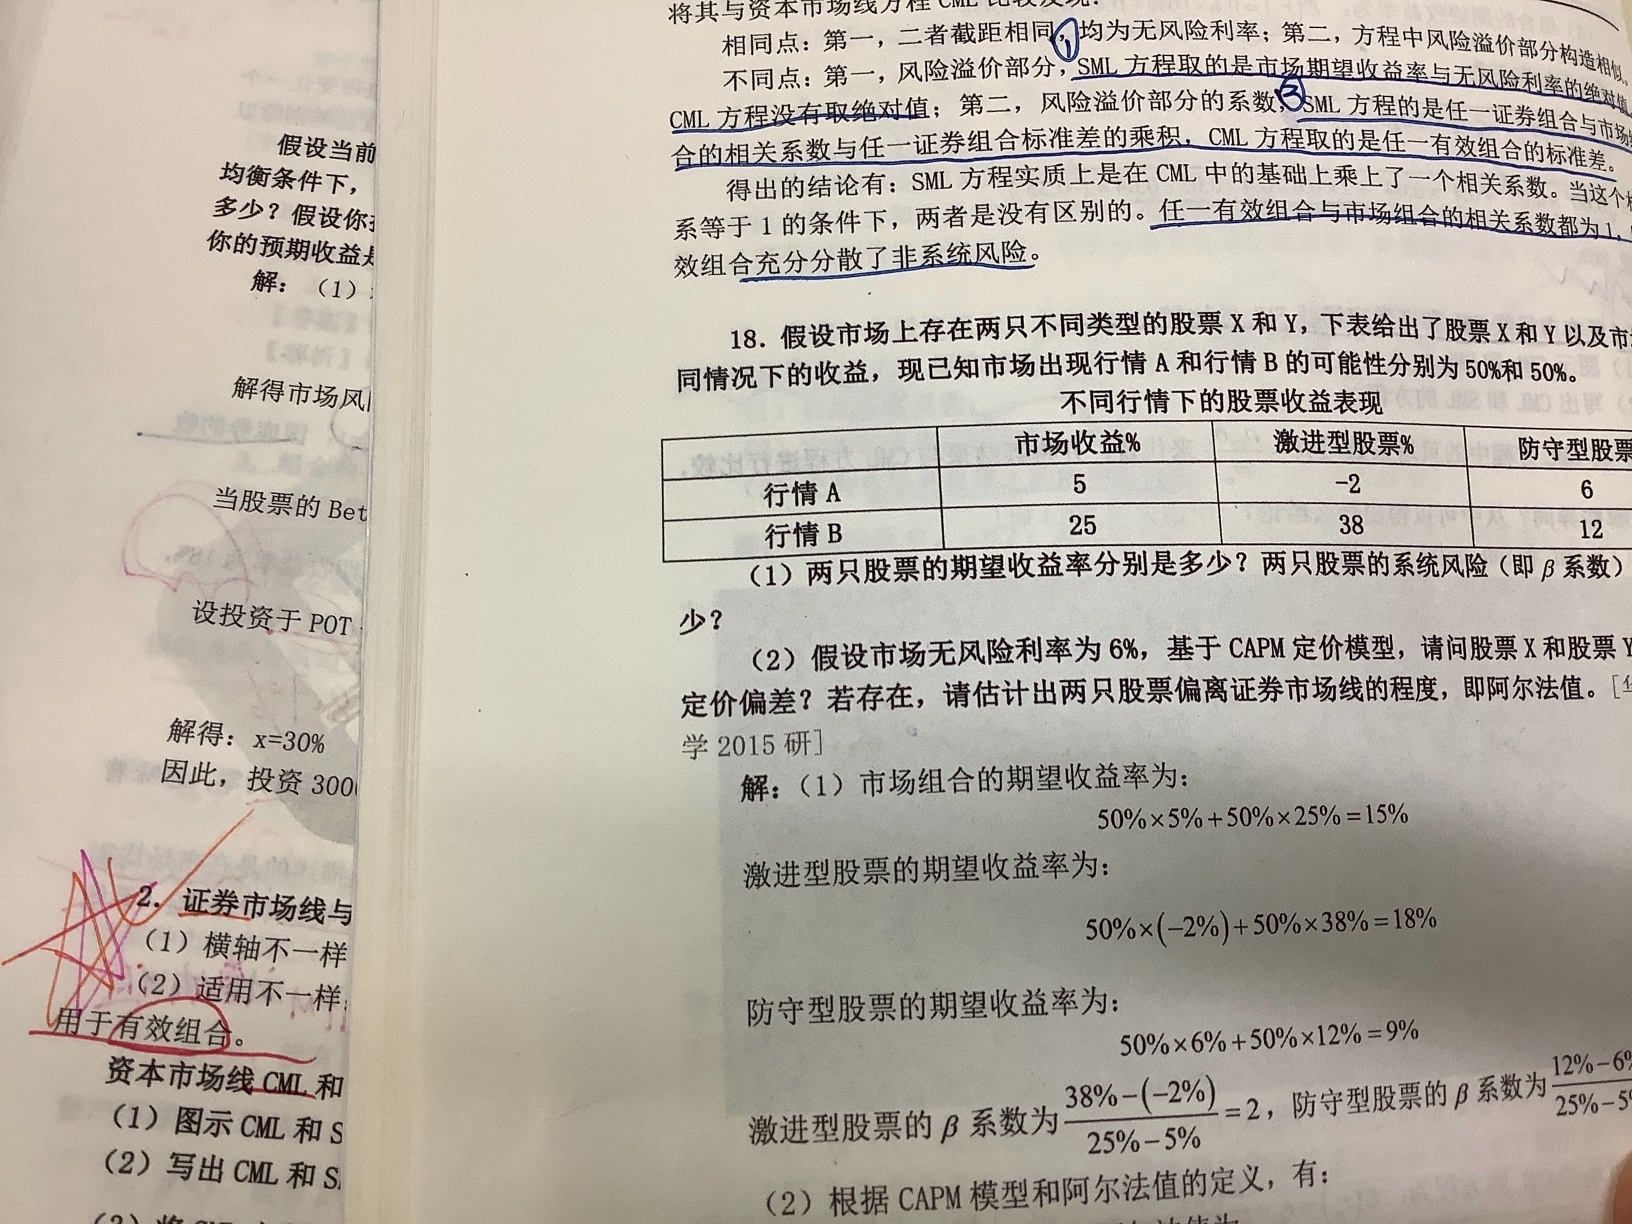
同学你好,SML线的斜率是RM-RF,根据图形来看这个斜率一直都是正的,所以是取的RM-RF的绝对值,因为RM-RF有可能是负的,CML线的方程是
其中 :R1是组合收益,Q1是组合标准差,R1-RF不存在绝对值的说法,其次SML线上的风险溢价系数也就是贝塔系数等于COV(RP, RM)/Q^2, Q是市场组合的方差,而COV(RP, RM)又等于P*QP*QM,也就是任意组合和市场的相关系数乘以任意组合标准差乘以市场组合标准差,所以这就是第二句话的含义,但是CML线是最优的CAL线和有限前沿的切点,所以是最有效的CAL线,这条线上代表的是有效组合,所以风险溢价系数QP是任意有效组合的标准差
展开- 其他人还搜
- 热点资讯
 老师已回答


中级会计职称的财务管理难吗?
中级会计职称的财务管理难吗?中级会计职称的财务管理科目是中级会计职称考试中的一门重要科目,也是比较难的一门科目之一。下面小编就来分析一下中级会计职称的财务管理难度。

2023年acca《Financial Accounting》(FA财务会计)真题
ACCA真题可以帮助考生们发现自己在各个考试科目中的薄弱环节。通过强化这些薄弱环节的学习,考生们可以提升整体的考试水平。同时,ACCA真题也提供了查漏补缺的机会,让考生们在备考过程中全面提高自己的知识储备。 ACCA考纲白皮书 点击领取 一、2023年acca《Financial Accounting》(FA财务会计)真题 At 31 December 20X5 the following require inclusion in a companys financial statements. (1)On 1 January 20X5 the company made a loan of $12,000 to an employee, repayable on 1 January 20X6, charging interest at 2% per year.On the due date she repaid the loan and paid the whole of the interest due on the loan to that date (2)The company paid an annual insurance premium of $9,000 in 20X5, covering the 12 months to 31 August 20X6 (3)In January 20X6 the company received rent from a tenant of $4,000 covering the six months to 31 December 20X5 For these items, what total figures should be in


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研