


 。同学
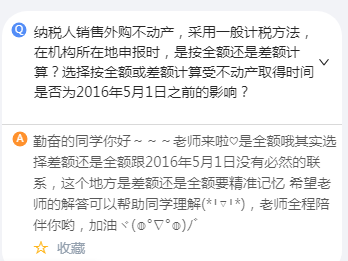
怎么销售外购的不动产又成了全额为计税依据了?
转让不动产这里,老师说外购的计税依据都是差额,自建的都是全额啊,怎么销售外购的不动产又成了全额了?
 展开
来自 。同学 的提问
2021-12-15 14:06:51 阅读458
。同学:
同学你好
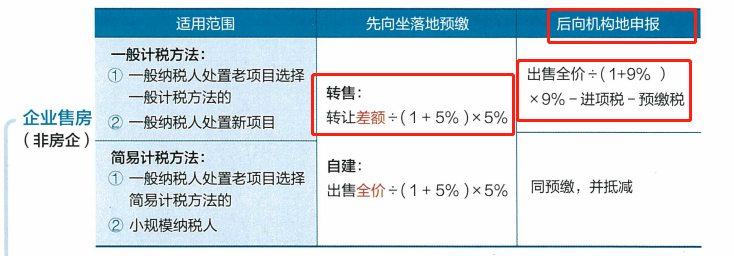
同学你说的没错哦,但是那是预缴的时候是你说的这样的,如果是在机构所在地的话申报纳税的话,就是全额了
。同学:
这个图,外来的一般计税方法申报时用差额和您说的那个,我没理解哪里不同呀
展开。同学:
你这张图是哪里来的呀,这个地方写错了的,你红圈框出来的应该是全额
展开。同学:
梅磊老师的录播课
展开。同学:
这个的确是错了,应该是全额,你自己可以改正过来
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
此同学
一般人的印花税的计税依据是什么??上个月有销售额,也有购进的专票,,那么,是以销售额为计税依据还是以 销售额扣除,购进的额为计税依据??
吴老师
现行印花税只对印花税条例列举的凭证征税,具体有五类:
1、购销、加工承揽、建设工程勘查设计、建设工程承包、财产租赁、货物运输、仓储保管、借款、财产保险、技术合同或者具有合同性质的凭证。
2、产权转移书据。
3、营业账簿。
4、房屋产权证、工商营业执照、商标注册证、专利证、土地使用证、许可证照。
5、经财政部确定征税的其它凭证。
根据《中华人民共和国印花税暂行条例》的规定,购销合同的计税依据为合同上载明的“购销金额”。对这一问题分两种情况处理:按合同金额计征印花税的情形:如果购销合同中只有不含税金额,以不含税金额作为印花税的计税依据。
你好,销售的以销售额来交,购进的就是按照购进的为依据,购销都要交
婉同学
销售不动产营业税的计税依据是什么
郝老师
销售不动产营业税的计税依据:
(1)纳税人销售不动产的营业额为纳税人销售不动产时从购买方取得的全部价款和价外费用。
(2)单位和个人销售或转让其购置的不动产,以全部收入减去不动产的购置原价后的余额为营业额。
(3)单位和个人销售或转让抵债所得的不动产,以全部收入减去抵债时该项不动产作价后的余额为营业额。
(1)纳税人销售不动产的营业额为纳税人销售不动产时从购买方取得的全部价款和价外费用。
(2)单位和个人销售或转让其购置的不动产,以全部收入减去不动产的购置原价后的余额为营业额。
(3)单位和个人销售或转让抵债所得的不动产,以全部收入减去抵债时该项不动产作价后的余额为营业额。
三同学
自建的房屋对外销售,营业税为:自建行为按建筑业缴纳,再按销售不动产交纳吗?自建行为税收依据又是什么
吴老师
自建会少一笔营业税
自建和委外有什么别很简单找个总包来做总包会开发票过来这样总包就得缴3%营业税但是自建行为不会自己给自己开发票所以整个纳税环节就少了一笔税了所以要补这笔自建行为的营业税
不合理对吧呵呵没办法只要把营业税全改为增值税就不会有这些烂问题了.
自建和委外有什么别很简单找个总包来做总包会开发票过来这样总包就得缴3%营业税但是自建行为不会自己给自己开发票所以整个纳税环节就少了一笔税了所以要补这笔自建行为的营业税
不合理对吧呵呵没办法只要把营业税全改为增值税就不会有这些烂问题了.
热搜标签
- 其他人还搜
- 热点资讯
企业缴纳的增值税可以在缴纳企业所得税时税前扣除吗?
 S老师
 老师已回答
勤奋的同学,你好! 缴纳的增值税不可以在企业所得税税前扣除哈。欢迎有问题随时交流~
2021-06-23 21:47:27
阅读1308
什么是税务师?职责、能力、技能全面揭秘
什么是税务师?税务师是一种专业从事税务服务、管理和咨询的职业人员,主要负责企业、个人的税收规划、纳税申报、税务审计等工作。他们需要深入了解税法和税收政策,并能够为客户提供合理的税务建议和解决方案。

2023-06-15 14:33:21
个税起征点是多少
个税起征点是多少?2018年的10月1日,开始实施5000元的个人所得税起征点;当薪资缴纳五险一金之后,纳税部分不超过5000元,不用缴纳个人所得税。下面阿茶老师和大家来详细讲一讲。

2023-06-15 13:49:52
进口关税查询是什么
进口关税查询就是通过商务部网站查各国税率,通过商务部各国贸易税费查询,可以查询各国进入中国的商品税率,也可以查询原产中国的货物,在其他国家的进口税率。

2023-06-15 13:44:02


欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研