


 权同学
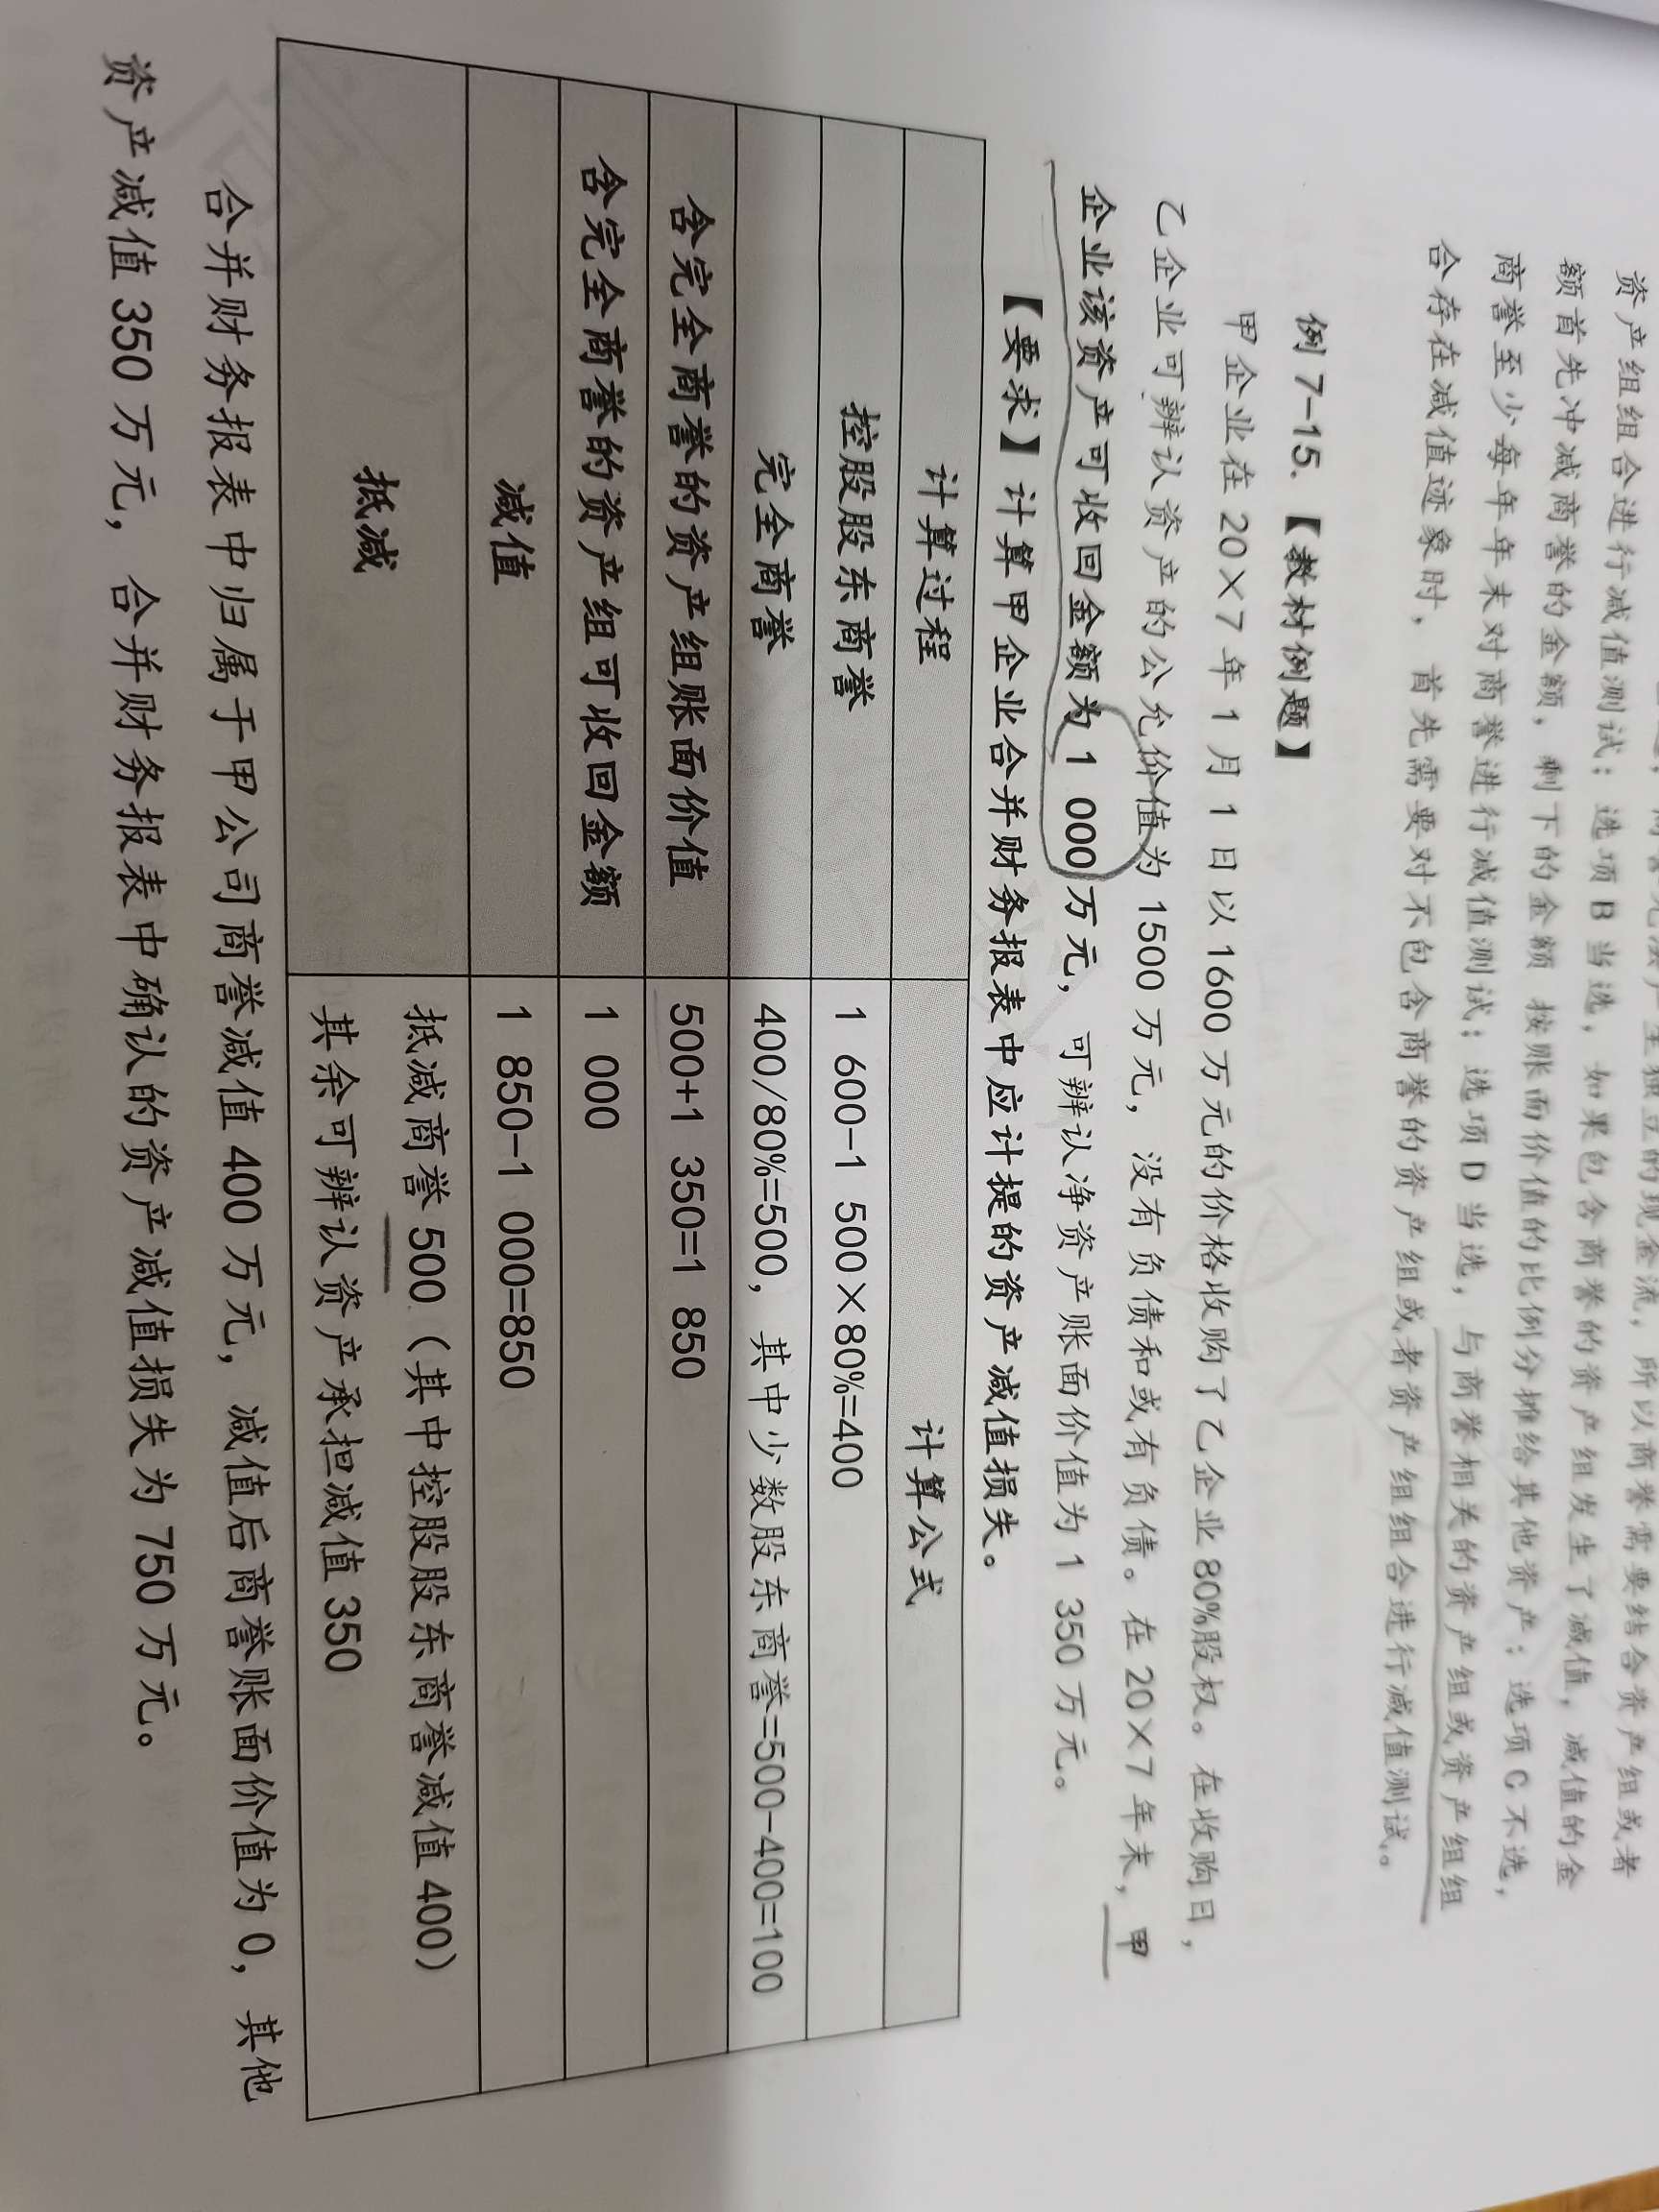
可辨认净资产账面价值为1350是整个乙企业还是甲公司持有的80%?
此处的可辨认净资产账面价值为1350是代表整个乙企业还是甲公司持有的80% 如果是整个乙企业,那么350为什么是甲公司全部承担,而不是甲公司和少数股东分别承担
 展开
来自 权同学 的提问
2021-12-15 21:23:04 阅读337
权同学:
亲爱的准注会宝宝,你好:
这里的可辨认净资产账面价值指的是整个乙企业;因为在进行合并报表编制的时候,商誉是按照持股比例确认的,但是是将子公司100%资产和负债纳入合并报表的,所以是不需要甲公司和少数股东分担的。
希望老师的解答能够帮助到你,有什么问题可以随时沟通~
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
H同学
甲公司又取得乙公司30%的股份,乙公司可辨认净资产公允价值为3130万元,除乙公司持有的A存货的账面价值比公允价值大80万元外,2020年乙公司实现净利润500万元。
如何调整净利润?
张老师
你好同学,这个存货销售多少,销售多少就减去应多结转的成本。
凯同学
请问“乙公司可辨认净资产的账面价值为8100万元,按照购买日公允价值持续计算的可辨认净资产账面价值为8300万元 ”
这两个概念有什么不一样吗?
周老师
你好,同学。
一个是现在的账面价值是多少
另一个是指从最开始购买当天的公允价值,然后加上发生相关的变化 金额后的价值8300
凯同学
可不可以这样理解,前者是不包含商誉的,后者是含商誉的
周老师
这里不是商誉的问题。
是相关的账面价值和市场价值的差额。
凯同学
那前者是不是个别报表中的价值,后者是不是就是被合并方在最终控制方合并财务报表中的净资产的账面价值
周老师
可以这样理解,同学
凯同学
就是这道题目,我分不清这两个概念,不知道入长投的算账面价值用哪个。
甲公司为丙公司的母公司。2017年1月1日,甲公司自非关联方A公司取得其持有乙公司60%股权,以银行存款支付购买价款5 500万元,另支付审计费100万元。甲公司能够控制乙公司。当日乙公司可辨认净资产的公允价值为8 000万元。2018年1月1日丙公司向甲公司支付5 000万元取得其持有乙公司60%股权,形成同一控制下的控股合并,2018年1月1日乙公司可辨认净资产的账面价值为8100万元,按照购买日公允价值持续计算的可辨认净资产账面价值为8300万元。不考虑其他因素。则丙公司对乙公司长期股权投资的入账金额为( )万元。
A.5 680
B.5 000
C.4 980
D.5 500
周老师
甲方是丙的母公司,甲购进的长投是 5500万的长投成本。
当时确认商誉为 5500-8000*60%=700
后面再从母公司购进,就是同一控制下合并
你的长投成本就是 8300*60%%2B700
G同学
2018年1月1日乙公司可辨认净资产的账面价值为8100万元,按照购买日公允价值持续计算的可辨认净资产账面价值为8300万元。同控为什么用公允价值?不是账面价值吗?
P老师
这是非同一控制,所以要用公允价
G同学
丙和乙不是同受甲控制吗
P老师
甲是从非关联方A确定乙公司的控制权,所以是非同一控制
G同学
甲买了乙60%,甲不就是乙的母公司吗,甲又是丙的母公司,丙和乙不是同受甲控制吗
P老师
因为甲是公允价值购买的,这个公允价才是原始成本
s同学
乙公司可辨认净资产的账面价值为16 000万元
与公允不一样时,为什么是这样调整
邓老师
固定资产公允是480,账面是400,所以乙的净资产要增加80
s同学
这个调法和实现净利润,账面与公允不一样,调法不一样吗
邓老师
实现净利润,账面与公允不一样,公允大账面时,一般都是减去
s同学
比如存货,公允比账面大100
这时候公允净资产当然要加100
如果这个存货卖出去了,账面结转成本就少结转了100,所以要从净利润中减去100
热搜标签
- 其他人还搜
- 热点资讯
企业真实发生的坏账,会计分录编写时是否必须经过计提坏账准备这一环节?
 老师
老师已回答
认真努力的同学你好:在实务中也是需要基于谨慎性计提减值的,同学写的会计分录是正确的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!
2021-06-23 22:02:21
阅读1580
明细分类账是什么
明细分类账也称明细账,是按明细分类账户(子目或细目)进行分类登记的账簿。明细分类账能分类详细地反映和记录资产、负债、所有者权益、费用、成本和收人、利润的各种资料,也为编制会计报表提供一定的资料,是对总分类账进行的补充反映。

2023-06-14 16:56:28
江财审计专硕复试考点:简述函证应收账款的概念
江财审计专硕复试考点之简述函证应收账款的概念!如果你要考江财的审计硕士的话,一般会遇到简答题,比如2017年的复试笔试就遇到该题,其中一题叫做“之简述函证应收账款的概念”,如果你还不知道答案,就来看高顿考研的整理,希望能帮助您!
2023-06-14 16:51:58

欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研