


 焖同学
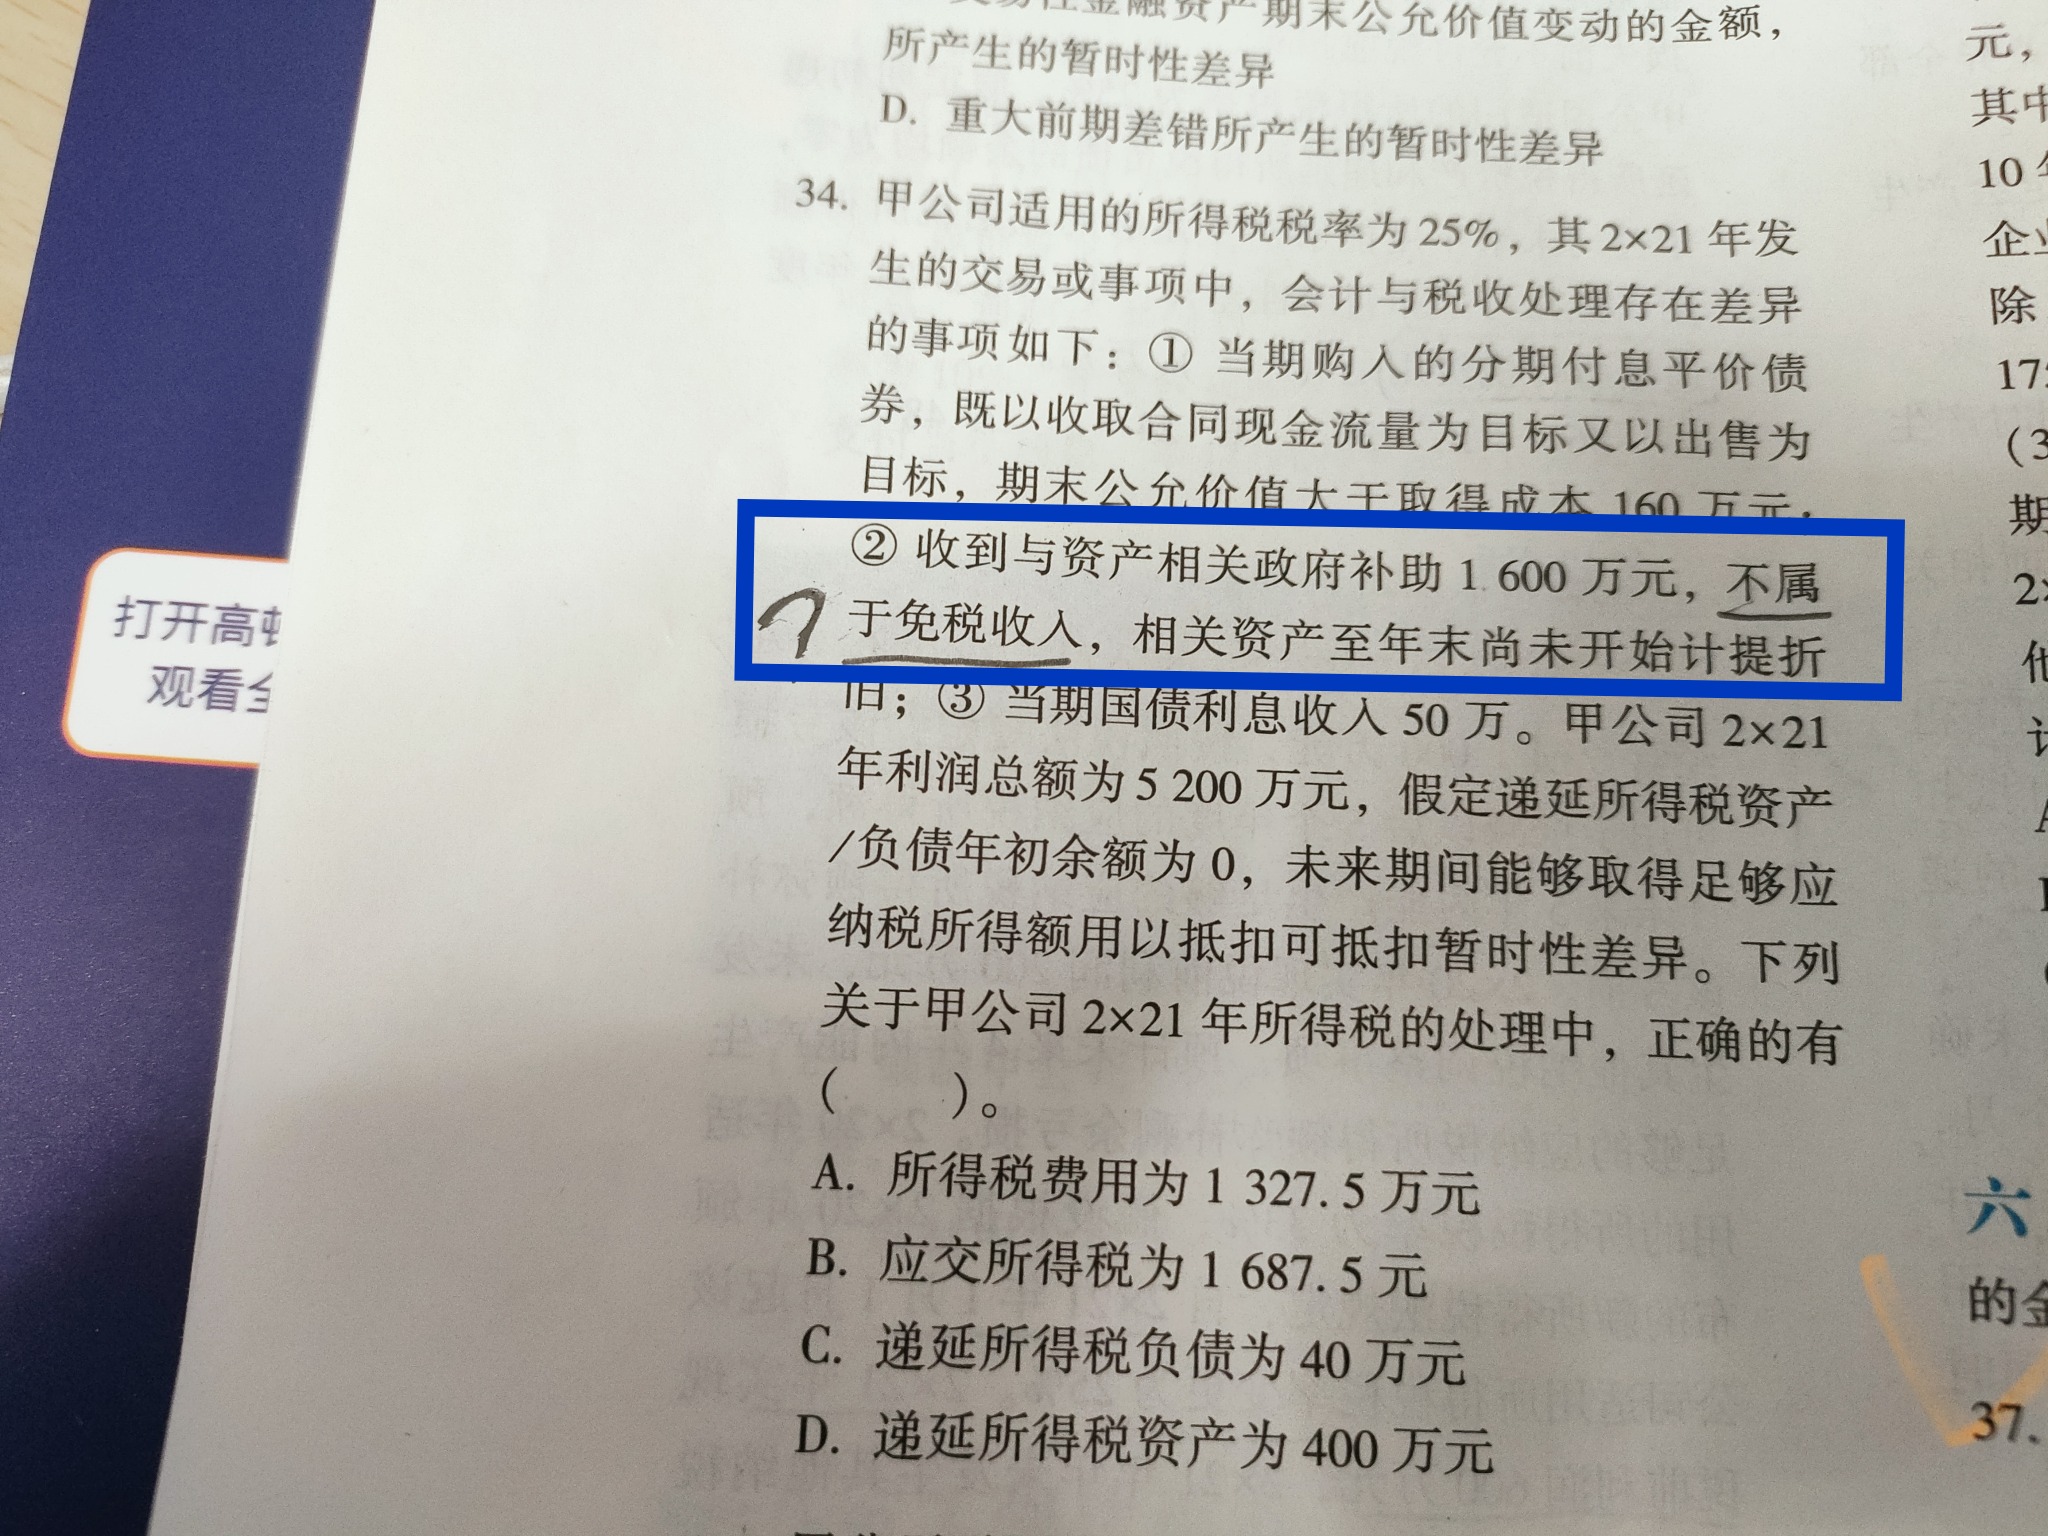
政府补助计算应纳税所得额时,为啥+1600吗?
老师 ,政府补助 ,计算应纳税所得额时,为啥+1600 ,能讲的容易懂一点吗?就是讲的直白点,答案看不懂!
 展开
来自 焖同学 的提问
2021-12-24 00:15:30 阅读429
焖同学:
努力的同学你好!
政府补贴如果属于《中华人民共和国企业所得税法》及其条例规定的“由国务院财政、税务主管部门规定专项用途并经国务院批准的财政性资金”,属于不征税收入。
但题中说因为政府补助“不属于免税收入”,因此需要计入所得税应纳税额。因此+1600
希望解答对你有所帮助,继续加油呀!
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
郑同学
政府补助计入营业外收入,需要计入应纳税所得额,交纳所得税吗
叶老师
你好,是的,计入营业外收入,计入应纳税所得额,需要交纳企业所得税的
c同学
企业不是免税企业,那么政府补助是在弥补亏损后再交所得税,还是以政府补助的金额为所得额交纳所得税呢?
蔡老师
《财政部、国家税务总局关于专项用途财政性资金企业所得税处理问题的通知》(财税[2011]70号)规定,自2011年1月1日起,企业从县级以上各级人民政府财政部门及其他部门取得的应计入收入总额的财政性资金,凡同时符合以下条件的,可以作为不征税收入,在计算应纳税所得额时从收入总额中减除:
(一)企业能够提供规定资金专项用途的资金拨付文件;
(二)财政部门或其他拨付资金的政府部门对该资金有专门的资金管理办法或具体管理要求;
(三)企业对该资金以及以该资金发生的支出单独进行核算。
也就是说,企业研发项目取得的上述财政拨款可不确认收入。同时,上述不征税收入用于支出所形成的费用,也不得在计算应纳税所得额时扣除;用于支出所形成的资产,计提的折旧、摊销也不得在计算应纳税所得额时扣除。需要关注的是,企业将上述研发项目取得的财政拨款作不征税收入处理后,如在5年(60个月)内未发生支出又未缴回财政或有关拨付资金的主管部门的部分,需重新计入取得该资金第六年的收入总额。重新计入收入总额的财政性资金发生的支出,允许在发生年度计算应纳税所得额时扣除。
根据上述规定,政府补助如果不同时符合三个条件,属于征税收入,当然是在弥补亏损后再交所得税。
(一)企业能够提供规定资金专项用途的资金拨付文件;
(二)财政部门或其他拨付资金的政府部门对该资金有专门的资金管理办法或具体管理要求;
(三)企业对该资金以及以该资金发生的支出单独进行核算。
也就是说,企业研发项目取得的上述财政拨款可不确认收入。同时,上述不征税收入用于支出所形成的费用,也不得在计算应纳税所得额时扣除;用于支出所形成的资产,计提的折旧、摊销也不得在计算应纳税所得额时扣除。需要关注的是,企业将上述研发项目取得的财政拨款作不征税收入处理后,如在5年(60个月)内未发生支出又未缴回财政或有关拨付资金的主管部门的部分,需重新计入取得该资金第六年的收入总额。重新计入收入总额的财政性资金发生的支出,允许在发生年度计算应纳税所得额时扣除。
根据上述规定,政府补助如果不同时符合三个条件,属于征税收入,当然是在弥补亏损后再交所得税。
蓝同学
政府补助收入要全额交纳企业所得税吗
王老师
从县级以上各级人民政府财政部门及其他部门取得的应计入收入总额的财政性资金,凡同时符合以下条件的,可以作为不征税收入,在计算应纳税所得额时从收入总额中减除:
(一)企业能够提供资金拨付文件,且文件中规定该资金的专项用途;
(二)财政部门或其他拨付资金的政府部门对该资金有专门的资金管理办法或具体管理要求;
(三)企业对该资金以及以该资金发生的支出单独进行核算。
同时规定,根据实施条例第二十八条的规定,上述不征税收入用于支出所形成的费用,不得在计算应纳税所得额时扣除;用于支出所形成的资产,其计算的折旧、摊销不得在计算应纳税所得额时扣除。
公司的这笔补助如果符合条件,就不缴纳所得税,单独设置科目核算补贴收入和市政公共设施费用。如果不符合条件,那就计入营业外收入,计算企业所得税。
(一)企业能够提供资金拨付文件,且文件中规定该资金的专项用途;
(二)财政部门或其他拨付资金的政府部门对该资金有专门的资金管理办法或具体管理要求;
(三)企业对该资金以及以该资金发生的支出单独进行核算。
同时规定,根据实施条例第二十八条的规定,上述不征税收入用于支出所形成的费用,不得在计算应纳税所得额时扣除;用于支出所形成的资产,其计算的折旧、摊销不得在计算应纳税所得额时扣除。
公司的这笔补助如果符合条件,就不缴纳所得税,单独设置科目核算补贴收入和市政公共设施费用。如果不符合条件,那就计入营业外收入,计算企业所得税。
热搜标签
- 其他人还搜
- 热点资讯
企业缴纳的增值税可以在缴纳企业所得税时税前扣除吗?
 S老师
 老师已回答
勤奋的同学,你好! 缴纳的增值税不可以在企业所得税税前扣除哈。欢迎有问题随时交流~
2021-06-23 21:47:27
阅读1308
什么是税务师?职责、能力、技能全面揭秘
什么是税务师?税务师是一种专业从事税务服务、管理和咨询的职业人员,主要负责企业、个人的税收规划、纳税申报、税务审计等工作。他们需要深入了解税法和税收政策,并能够为客户提供合理的税务建议和解决方案。

2023-06-15 14:33:21
个税起征点是多少
个税起征点是多少?2018年的10月1日,开始实施5000元的个人所得税起征点;当薪资缴纳五险一金之后,纳税部分不超过5000元,不用缴纳个人所得税。下面阿茶老师和大家来详细讲一讲。

2023-06-15 13:49:52
进口关税查询是什么
进口关税查询就是通过商务部网站查各国税率,通过商务部各国贸易税费查询,可以查询各国进入中国的商品税率,也可以查询原产中国的货物,在其他国家的进口税率。

2023-06-15 13:44:02


欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研