


G同学:
同学,你好啊:
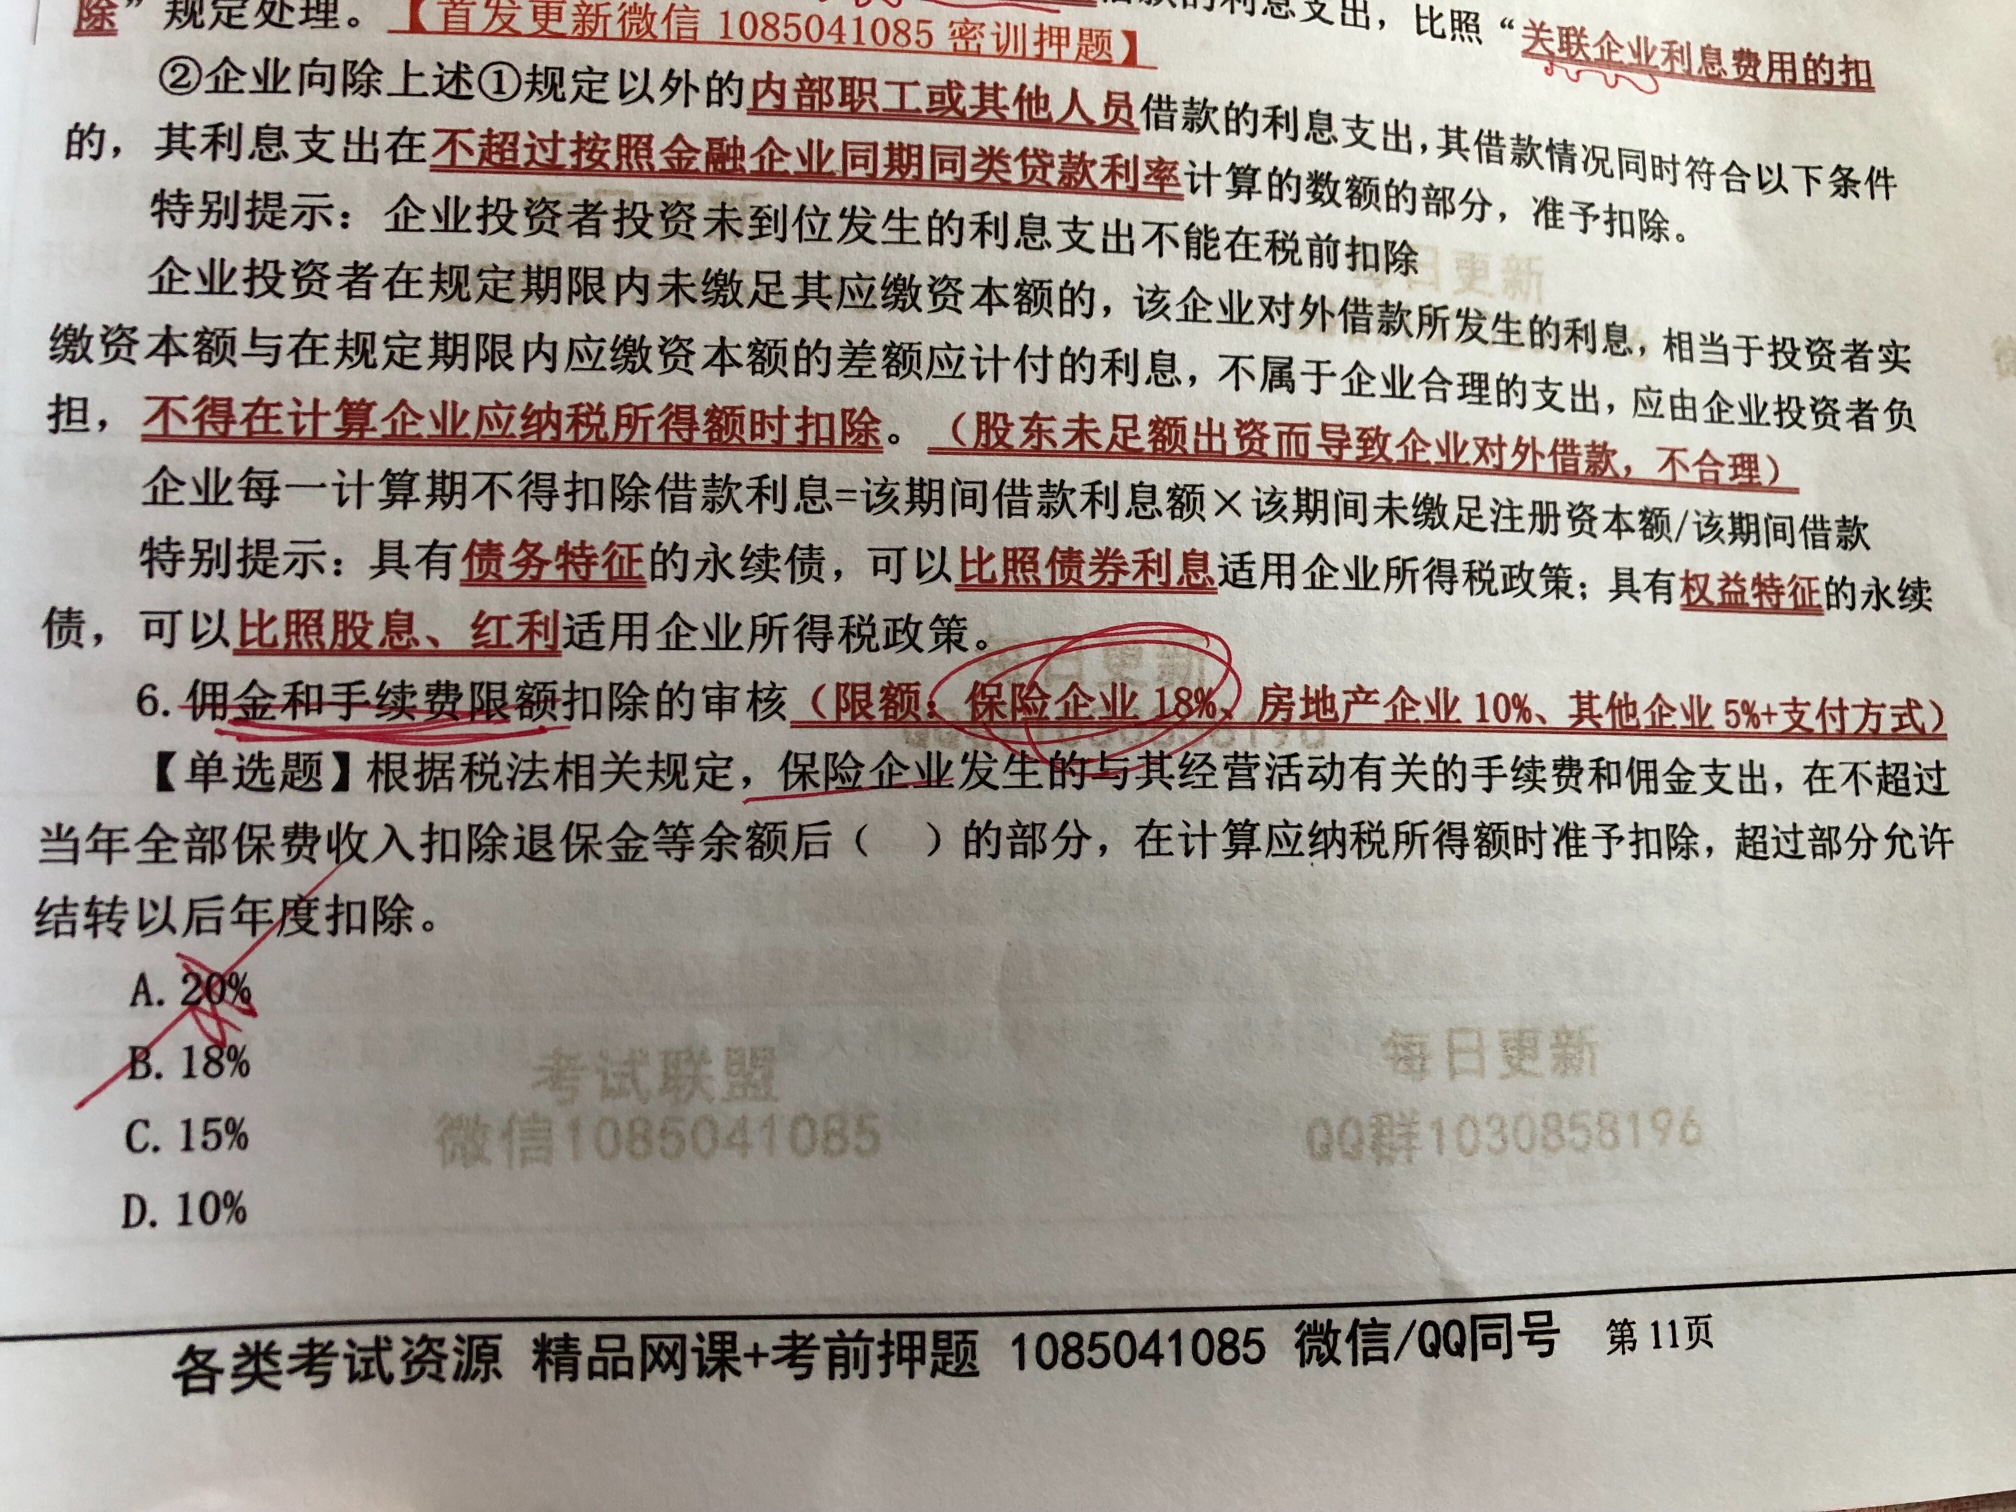
选B选项,保险企业发生与其经营活动有关的手续费及佣金支出,不超过当年全部保费收入扣除退保金等后余额的18%(含本数)的部分,在计算应纳税所得额时准予扣除;超过部分,允许结转以后年度扣除。
希望以上解答能帮助到你,祝学习快乐呀~
展开G同学:
那就是说这个题目应该选择B对吧老师?
展开G同学:
是的哦~ 就是选择B选项。
展开《中华人民共和国企业所得税法实施条例》第四十三条规定,企业发生的与生产经营活动有关的业务招待费支出,按照发生额的60%扣除,但最高不得超过当年销售(营业)收入的5‰。这里需要注意两点:
1.销售(营业)收入的范围:销售货物收入、劳务收入、出租财产收入、转让无形资产使用权收入、视同销售收入等;
2.孰低原则:实际扣除限额按扣除最高限额与实际发生数额的60%孰低原则确定。
例:纳税人销售收入2000万元,业务招待费发生扣除最高限额2000×5‰=10(万元)。分两种情况:
实际发生业务招待费支出40万元:40×60%=24(万元);税前可扣除10万元,此时纳税调增数额=40-10=30(万元)。
实际发生业务招待费支出15万元:15×60%=9(万元);税前可扣除9万元,此时纳税调增数额=15-9=6(万元)。
- 其他人还搜
- 热点资讯
企业缴纳的增值税可以在缴纳企业所得税时税前扣除吗?
 S老师
 老师已回答
勤奋的同学,你好! 缴纳的增值税不可以在企业所得税税前扣除哈。欢迎有问题随时交流~
什么是税务师?职责、能力、技能全面揭秘
什么是税务师?税务师是一种专业从事税务服务、管理和咨询的职业人员,主要负责企业、个人的税收规划、纳税申报、税务审计等工作。他们需要深入了解税法和税收政策,并能够为客户提供合理的税务建议和解决方案。

个税起征点是多少
个税起征点是多少?2018年的10月1日,开始实施5000元的个人所得税起征点;当薪资缴纳五险一金之后,纳税部分不超过5000元,不用缴纳个人所得税。下面阿茶老师和大家来详细讲一讲。

进口关税查询是什么
进口关税查询就是通过商务部网站查各国税率,通过商务部各国贸易税费查询,可以查询各国进入中国的商品税率,也可以查询原产中国的货物,在其他国家的进口税率。


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研