


 T同学
年报报出与否是如何影响留存收益的记账的?
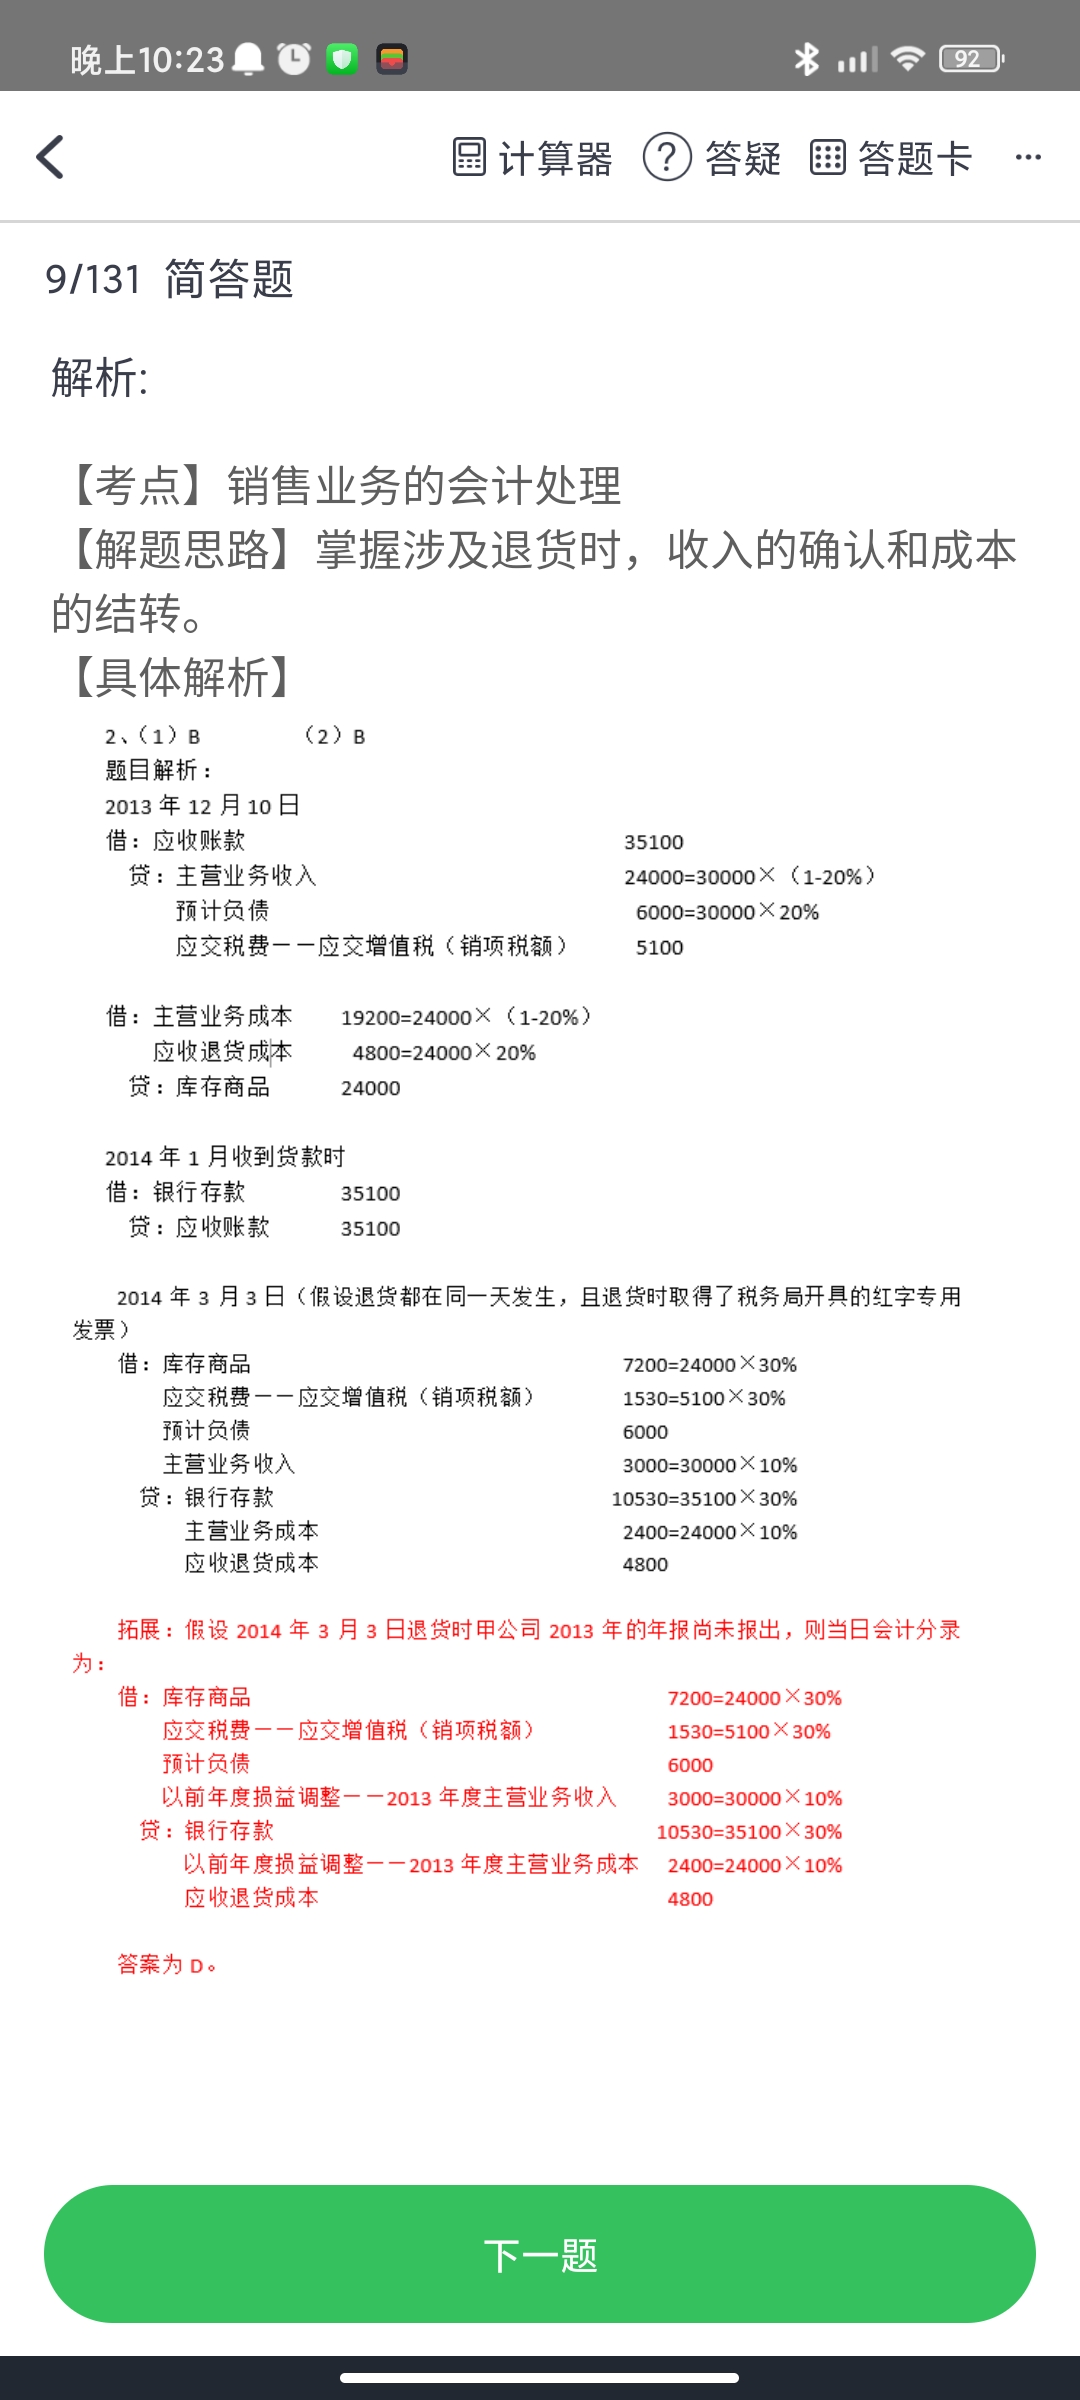
老师,年报报出与否是如何影响留存收益的记账的,如截屏中的拓展部分,谢谢
 展开
T同学:
勤奋的同学,你好(*^▽^*):
年报的报出时间会影响到资产负债表日后事项确认的时间范围。如果资产负债表日至报出日之间存在日后事项调整事项,则调整事项会影响报表金额。
希望老师的解答能帮助你理解!如有疑问欢迎继续提问~ 加油呀~
T同学:
如何影响,老师能举例吗?说详细点,谢谢
展开T同学:
假设资产负债表日为20年12月31日,年报报出日为21年3月20日,则3月20日之前,发生了日后事项的调整事项,比如未决诉讼已宣判,已赔付,则需要调整20年的报表;如果是3月20日之后发生的事项,则不调整20年的报表。如果这个日期发生了变化,那么那入日后事项的时间范围就也发生了变化。
展开T同学:
那为何要调整留存收益呢?在报出之前发生的,可以直接调整当年损益的啊
展开T同学:
因为该事项的发生是在报告年度的次年,报告年度有关的账目已经结转,损益类的科目在结账后已经无余额,所以要通过以前年度损益调整去过度,再调整留存收益。如果考试的时候,说不通过以前年度损益调整科目过度,或者实务当中有反结账等操作行为,也可以直接调整报告期间的利润。
展开
- 其他人还搜
- 热点资讯

房产满1年的不是可以加计扣除10%吗?
 老师
老师已回答
勤奋的学员: 你好! 税法教材428页原文表述如下:可按发票所载金额并从购买年度起至转让年度止每年加计5 %

留存收益怎么算
留存收益=盈余公积+未分配利润。留存收益是指企业从历年实现的利润中提取或形成的留存于企业的内部积累,包括盈余公积和未分配利润两类。盈余公积是指企业按照有关规定从净利润中提取的积累资金。公司制企业的盈余公积包括法定盈余公积和任意盈余公积。

留存收益属于什么类科目
留存收益属于所有者权益类科目。留存收益是指企业从历年实现的利润中提取或形成的留存于企业的内部积累,包括盈余公积和未分配利润两类。盈余公积是指企业按照有关规定从净利润中提取的积累资金。公司制企业的盈余公积包括法定盈余公积和任意盈余公积。

留存收益是什么筹资方式
留存收益是股权筹资方式。留存收益是指企业从历年实现的利润中提取或形成的留存于企业的内部积累,包括盈余公积和未分配利润两类。盈余公积是指企业按照有关规定从净利润中提取的积累资金。公司制企业的盈余公积包括法定盈余公积和任意盈余公积。


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研