


 H同学
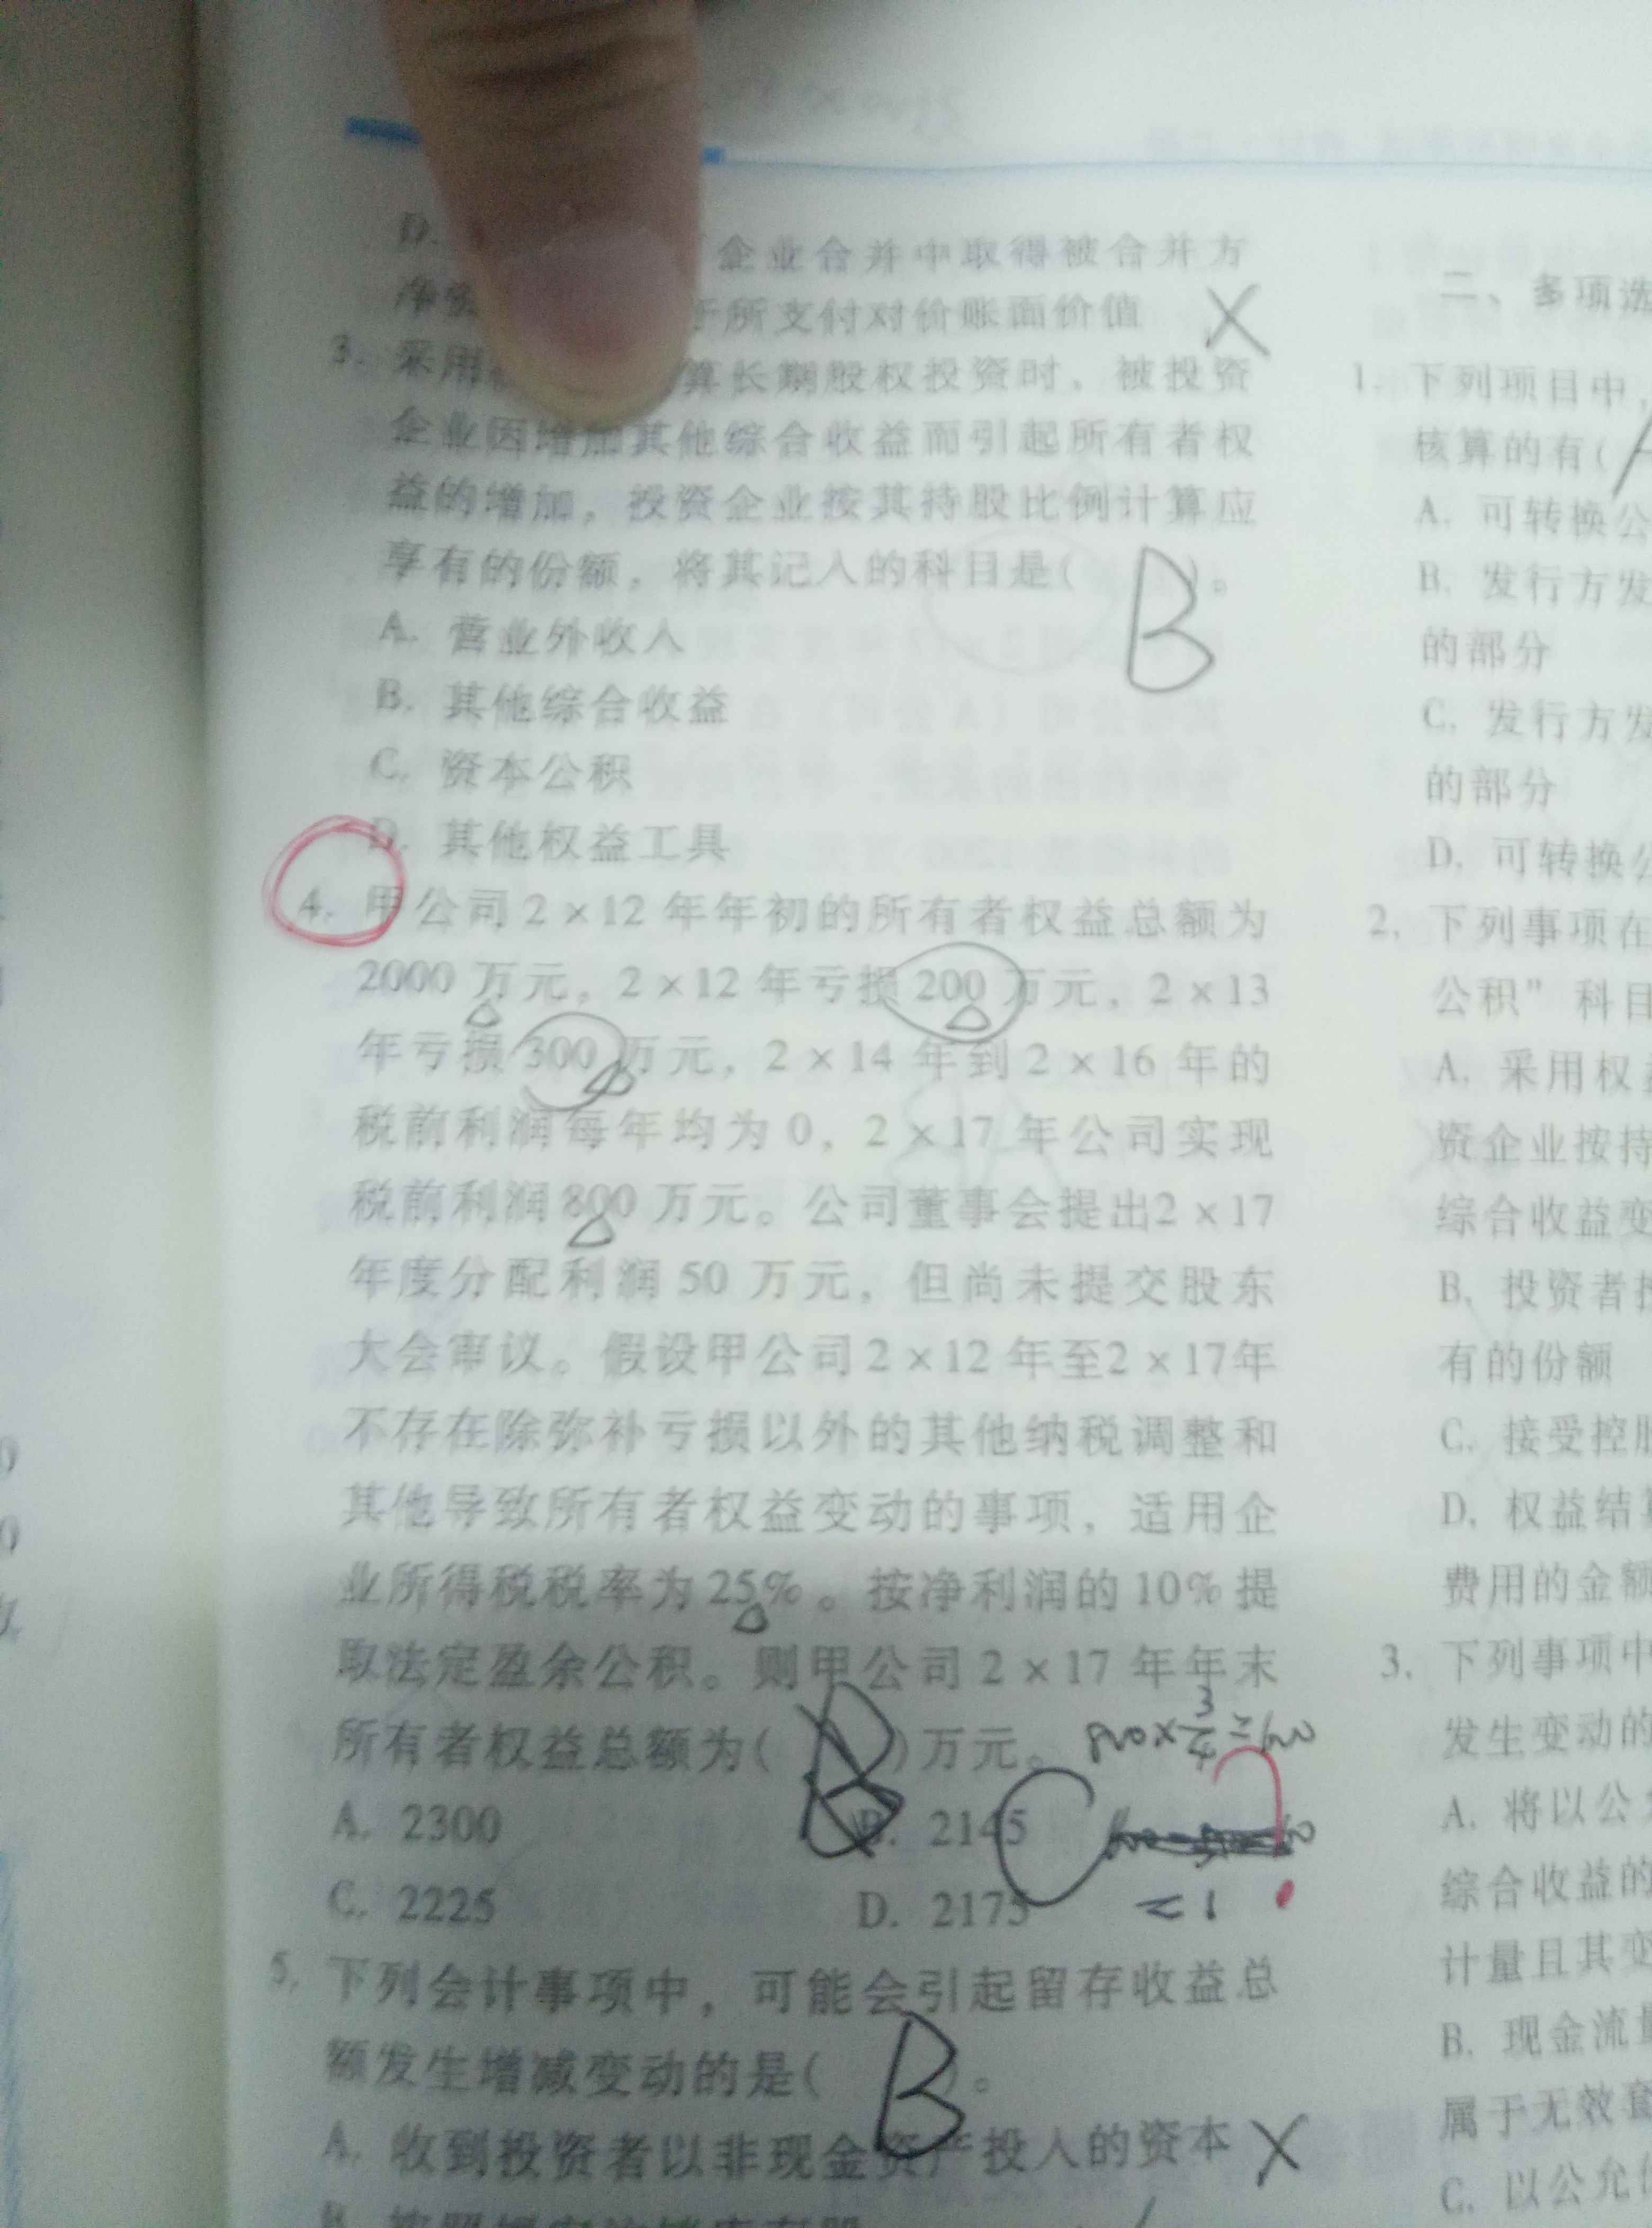
会计轻一2018年313页第4题所有者权益总额的计算,如何理解?
会计轻一2018p313第4题,答案没明白,老师能给我讲讲吗
Hasfew同学,你好,关于会计轻一2018年313页第4题所有者权益总额的计算,如何理解? 我的回答如下
同学你好,
1.本题既然考虑所得税,所以我们要注意税后净利润以及之前因亏损确认的递延所得税资产,
12年所有者权益总额为2000万,之后依次亏损了200,300万,所以税后金额为(200+300)*(1-25%)=375,17年实现800,可以弥补以前年度的亏损,用800-200-300=300,然后用弥补后的净利润算所得税,300*25%=75,因此当年税后净利润800-75=725,因此我们当年由税后净利润转入所有者权益的总额就是2000-375+725=2350
2.还有一个隐含的点我们需要注意一下,就是因为以前年度因亏损未来可以弥补时我们在亏损当年要确认递延所得税资产。因此亏损总共确认递延所得税资产为(200+300)*25%=125,由于17年我们已经把之前的亏损弥补了,所以我们把这块递延所得税转回
3.最后我们要算的所有者权益总额为2350-125=2225。
尤其是涉及到所得税时,我们一定要注意递延所得税是一个容易忽略的条件,希望能帮助到你,继续加油
以上是关于权益,所有者权益总额相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开H同学:
算所得税的时候是300*25%.为什么不是(800-375)*0.28
展开
Hasfew同学,你好,关于会计轻一2018年313页第4题所有者权益总额的计算,如何理解? 我的回答如下
首先税率是25%,所以乘以25%。其次300是弥补完之前的亏损后的净利润。而375是考虑税后的金额。我们弥补之前是直接用总的净利润减去之前弥补的亏损金额。
祝你学习愉快,加油哦~
以上是关于权益,所有者权益总额相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开只需要加总09年的所有者权益总额,然后加上2010年的净利润,减去分配的利润就可以。
转增资本和提取盈余公积金都是在所有者权益内部的结转,不影响总额,不要考虑。
2、实现利润总额3000000元,是增加了所有者权益。
3、应交所得税1000000元和向投资者分配利润100000元是减少了所有者权益。
因此,宝来公司2008年年末所有者权益总额为:
1500000+3000000-1000000-100000=34000000
9月份的资产总额为50000元,负债总额为20000元得出所有者权益为=5-2=3万元。
9月份取得收入共计24000元,发生费用共计15000元,实现利润为=2.4-1.5=0.9万元
所以月份该企业的所有者权益总额为=3+0.9=3.9万元。
- 其他人还搜
- 热点资讯
被动稀释导致权益法转公允价值计量的变动额放进哪里?
 老师
老师已回答
认真努力的同学你好:被动稀释从权益法转为金融资产说明已经跨界,差额是通过投资收益来核算的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!

盈余公积算不算所有者权益
盈余公积算所有者权益。所有者权益主要包括:实收资本(或股本);资本公积(资本溢价/股本溢价和其他资本公积);盈余公积(法定盈余公积和任意盈余公积);未分配利润等。

所有者权益类科目借贷方向表示
一般说来,在会计中有六大类科目,即资产类、负债类及所有者权益类,收入类、费用类及利润类。所有者权益类目同负债类科目,“借”表示所有者权益的减少:“贷”表示所有者权益的增加。
什么是权益性投资收益
权益性投资收益是指投资人进行股权投资从被投资方取得的货币或非货币形式的收入,包括股息、红利和利润。 符合条件的居民企业之间的股息、红利等权益性投资收益和在中国境内设立机构、场所的非居民企业从居民企业取得与该机构、场所有实际联系的股息、红利等权益性投资收益为免税收入。 符合条件的居民企业之间的股息、红利等权益性投资收益,是指居民企业直接投资于其他居民企业取得的投资收益。上述收益以及在中国境内设立机构、场所的非居民企业从居民企业取得与该机构、场所有实际联系的股息、红利等权益性投资收益,不包括连续持有居民企业公开发行并上市流通的股票不足12个月取得的投资收益。 以上就是【什么是权益性投资收益】的全部内容,想要了解更多 注会考试资讯 ,欢迎前往 高顿CPA网站首页 ! 添加老师微信 获取


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研