


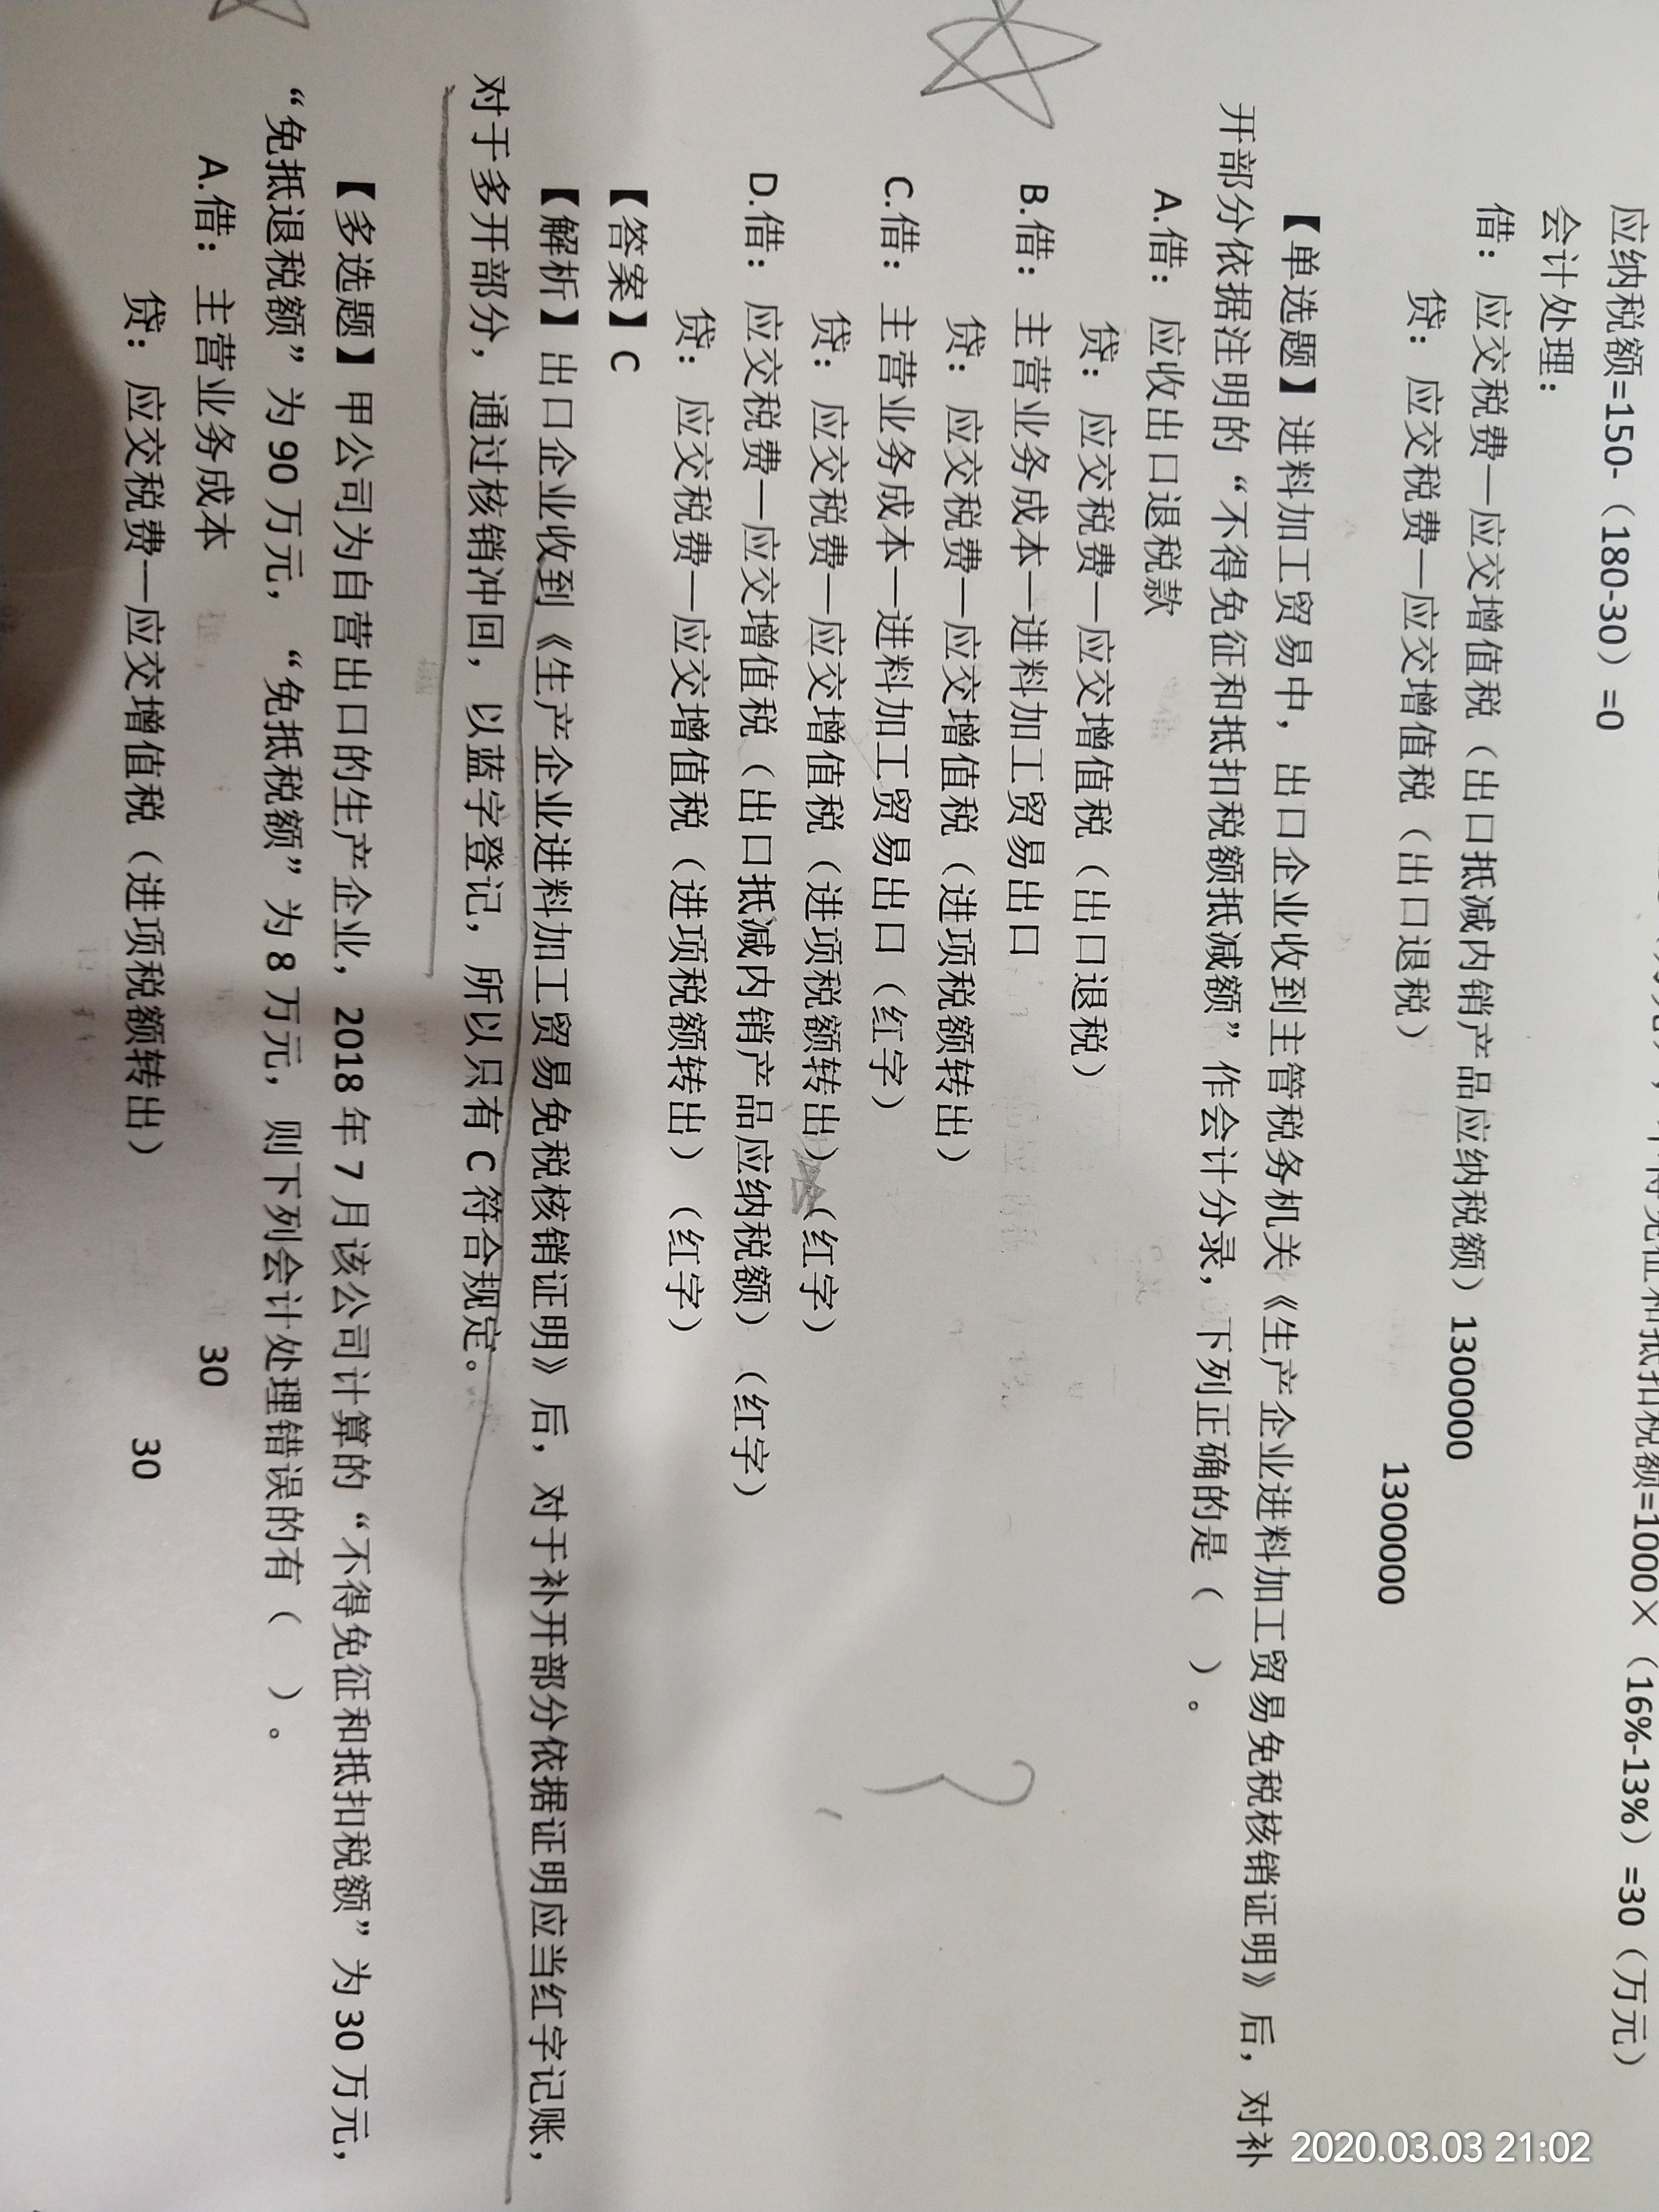

刘尔摩斯同学,你好,关于另外当期免抵退税不得免征和抵扣税额总结吗? 我的回答如下
同学,你好!
建议可以复习下这节的相关知识点。另外当期免抵退税不得免征和抵扣税额总结:
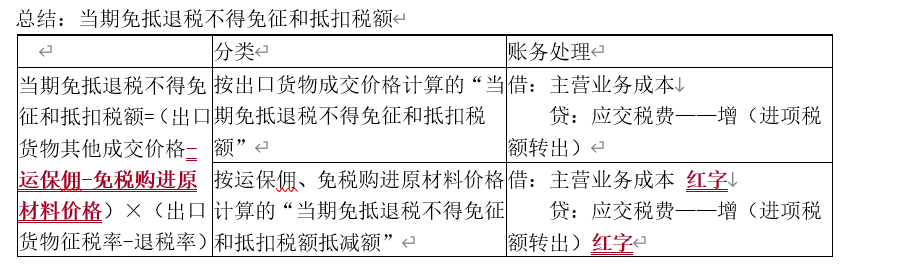
以上是关于税,税额相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
S同学
当期免抵退税不得免征和抵扣税额的抵减额&免抵退税不得免征和抵扣税额
余老师
这个问题需要你全面了解出口退税知识简单来说
首先免抵退税不得免征和抵扣税额=当期出口货物离岸价×外汇人民币牌价×(出口货物征税率-出口货物退税率)
当期免抵退税不得免征和抵扣税额是应纳税额的组成部分即:
应纳税额=内销销售额×税率+当期免抵退税不得免征和抵扣税额-当期进项税额
当期免抵退税额=出口货物销售额×退税率
应纳税额为负时产生了留抵税额同时存在免抵退税额也就产生了应退税额
首先免抵退税不得免征和抵扣税额=当期出口货物离岸价×外汇人民币牌价×(出口货物征税率-出口货物退税率)
当期免抵退税不得免征和抵扣税额是应纳税额的组成部分即:
应纳税额=内销销售额×税率+当期免抵退税不得免征和抵扣税额-当期进项税额
当期免抵退税额=出口货物销售额×退税率
应纳税额为负时产生了留抵税额同时存在免抵退税额也就产生了应退税额
L同学
免抵退税不得免征和抵扣税税额影响当期退税吗
刘老师
当然有影响这个数字就是进项税额转出如果进项都发生变化了你说会不会影响留抵税额会不会影响你的退税额
再告诉你为什么你都结转到下期了因为你有进料加工.进料加工会产生一个进项税额转出额的抵减额(懂不很ao口是不是呵呵不管ao不ao口你也要必须懂它是进项税额转出的减少项)你们公司的进项税额转出的抵减额比进项税额转出额还大没的抵减的结转到下期地抵减了再不懂 仔细看免抵退税汇总申报表上第栏的公式
再告诉你为什么你都结转到下期了因为你有进料加工.进料加工会产生一个进项税额转出额的抵减额(懂不很ao口是不是呵呵不管ao不ao口你也要必须懂它是进项税额转出的减少项)你们公司的进项税额转出的抵减额比进项税额转出额还大没的抵减的结转到下期地抵减了再不懂 仔细看免抵退税汇总申报表上第栏的公式
泽同学
当期退税不得免征和抵扣税额小于免抵退税不得免征和抵扣税额抵减额时怎么计算?
孟老师
一、如果是税法的题目的话,一般不会出现这样的情况的
二、实务情况的话,看免抵退申报表:如果是负数,则填入16行(结转下期免抵退税不得免征和抵扣税额抵减额),15行(免抵退税不得免征和抵扣税额)就不用填了。
二、实务情况的话,看免抵退申报表:如果是负数,则填入16行(结转下期免抵退税不得免征和抵扣税额抵减额),15行(免抵退税不得免征和抵扣税额)就不用填了。
K同学
如何理解税法中的“当期免抵退税不得免征和抵扣税额”和“免抵退税不得免征和抵扣税额抵减额”的含义?
王老师
① 免抵退中不能免抵额=出口完税价(人民币)(17%-退税率) 关键理解就是(17%-退税率)这部分,这部分差额不能扣除是因为在会计上做了进入“主营业务成本”的处理: 借:主营业务成本 贷:应交税金——应交增殖税(进转出) 由于在成本中可以抵扣,所以在税金里面就不能在重复抵扣了 所以“免抵退中不能免抵额”就要在当期计算“免抵退”时候在“抵税”环节中从当期进项税中减出来。 ② 免抵退税不得免征和抵扣税额 它的计算公式是: 免抵退税不得免征和抵扣税额=出口货物离岸价×外汇人民币牌价×(出口货物征税率-出口货物退税率)-免抵退税不得免征和抵扣税额抵减额 免抵退税不得免征和抵扣税额抵减额=免税购进原材料价格×(出口货物征税率-出口货物退税率) 这两个公式分别看都比较难理解,但是将两个公式合并后就成为: 免抵退税不得免征和抵扣税额=出口货物离岸价×外汇人民币牌价×(出口货物征税率-出口货物退税率)-免税购进原材料价格×(出口货物征税率-出口货物退税率) =(出口货物离岸价×外汇人民币牌价-免税购进原材料价格)×(出口货物征税率-出口货物退税率)。 这样,“不得免征和抵扣的税额”就表现得比较明晰起来,也就是从认定的出口销售额中,剔除掉免税购进的原材料价款后的剩余部分对应的征退税差额。为什么这样计算?原因有以下三个: 第一、免税购进材料本身不包含进项税,所以不应该计算免征和抵扣税额,因此要予以剔除; 第二、因为出口货物实际消耗的材料物资对应的进项税额无法准确确定,因此计算免抵退税额时采用人为设定其进项税额是按照销售额的一定比例计算,这个比例就是定公式中的退税率; 第三,基于第二条同样的理由,因为无法直接计算应退税额,所以变通的办法,先来计算不得免征和抵扣的税额,并以此作为间接计算免抵退的一个中间数据
热搜标签
- 其他人还搜
- 热点资讯
企业缴纳的增值税可以在缴纳企业所得税时税前扣除吗?
 S老师
 老师已回答
勤奋的同学,你好! 缴纳的增值税不可以在企业所得税税前扣除哈。欢迎有问题随时交流~
2021-06-23 21:47:27
阅读1308
什么是税务师?职责、能力、技能全面揭秘
什么是税务师?税务师是一种专业从事税务服务、管理和咨询的职业人员,主要负责企业、个人的税收规划、纳税申报、税务审计等工作。他们需要深入了解税法和税收政策,并能够为客户提供合理的税务建议和解决方案。

2023-06-15 14:33:21
个税起征点是多少
个税起征点是多少?2018年的10月1日,开始实施5000元的个人所得税起征点;当薪资缴纳五险一金之后,纳税部分不超过5000元,不用缴纳个人所得税。下面阿茶老师和大家来详细讲一讲。

2023-06-15 13:49:52
进口关税查询是什么
进口关税查询就是通过商务部网站查各国税率,通过商务部各国贸易税费查询,可以查询各国进入中国的商品税率,也可以查询原产中国的货物,在其他国家的进口税率。

2023-06-15 13:44:02


欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研