


 永同学
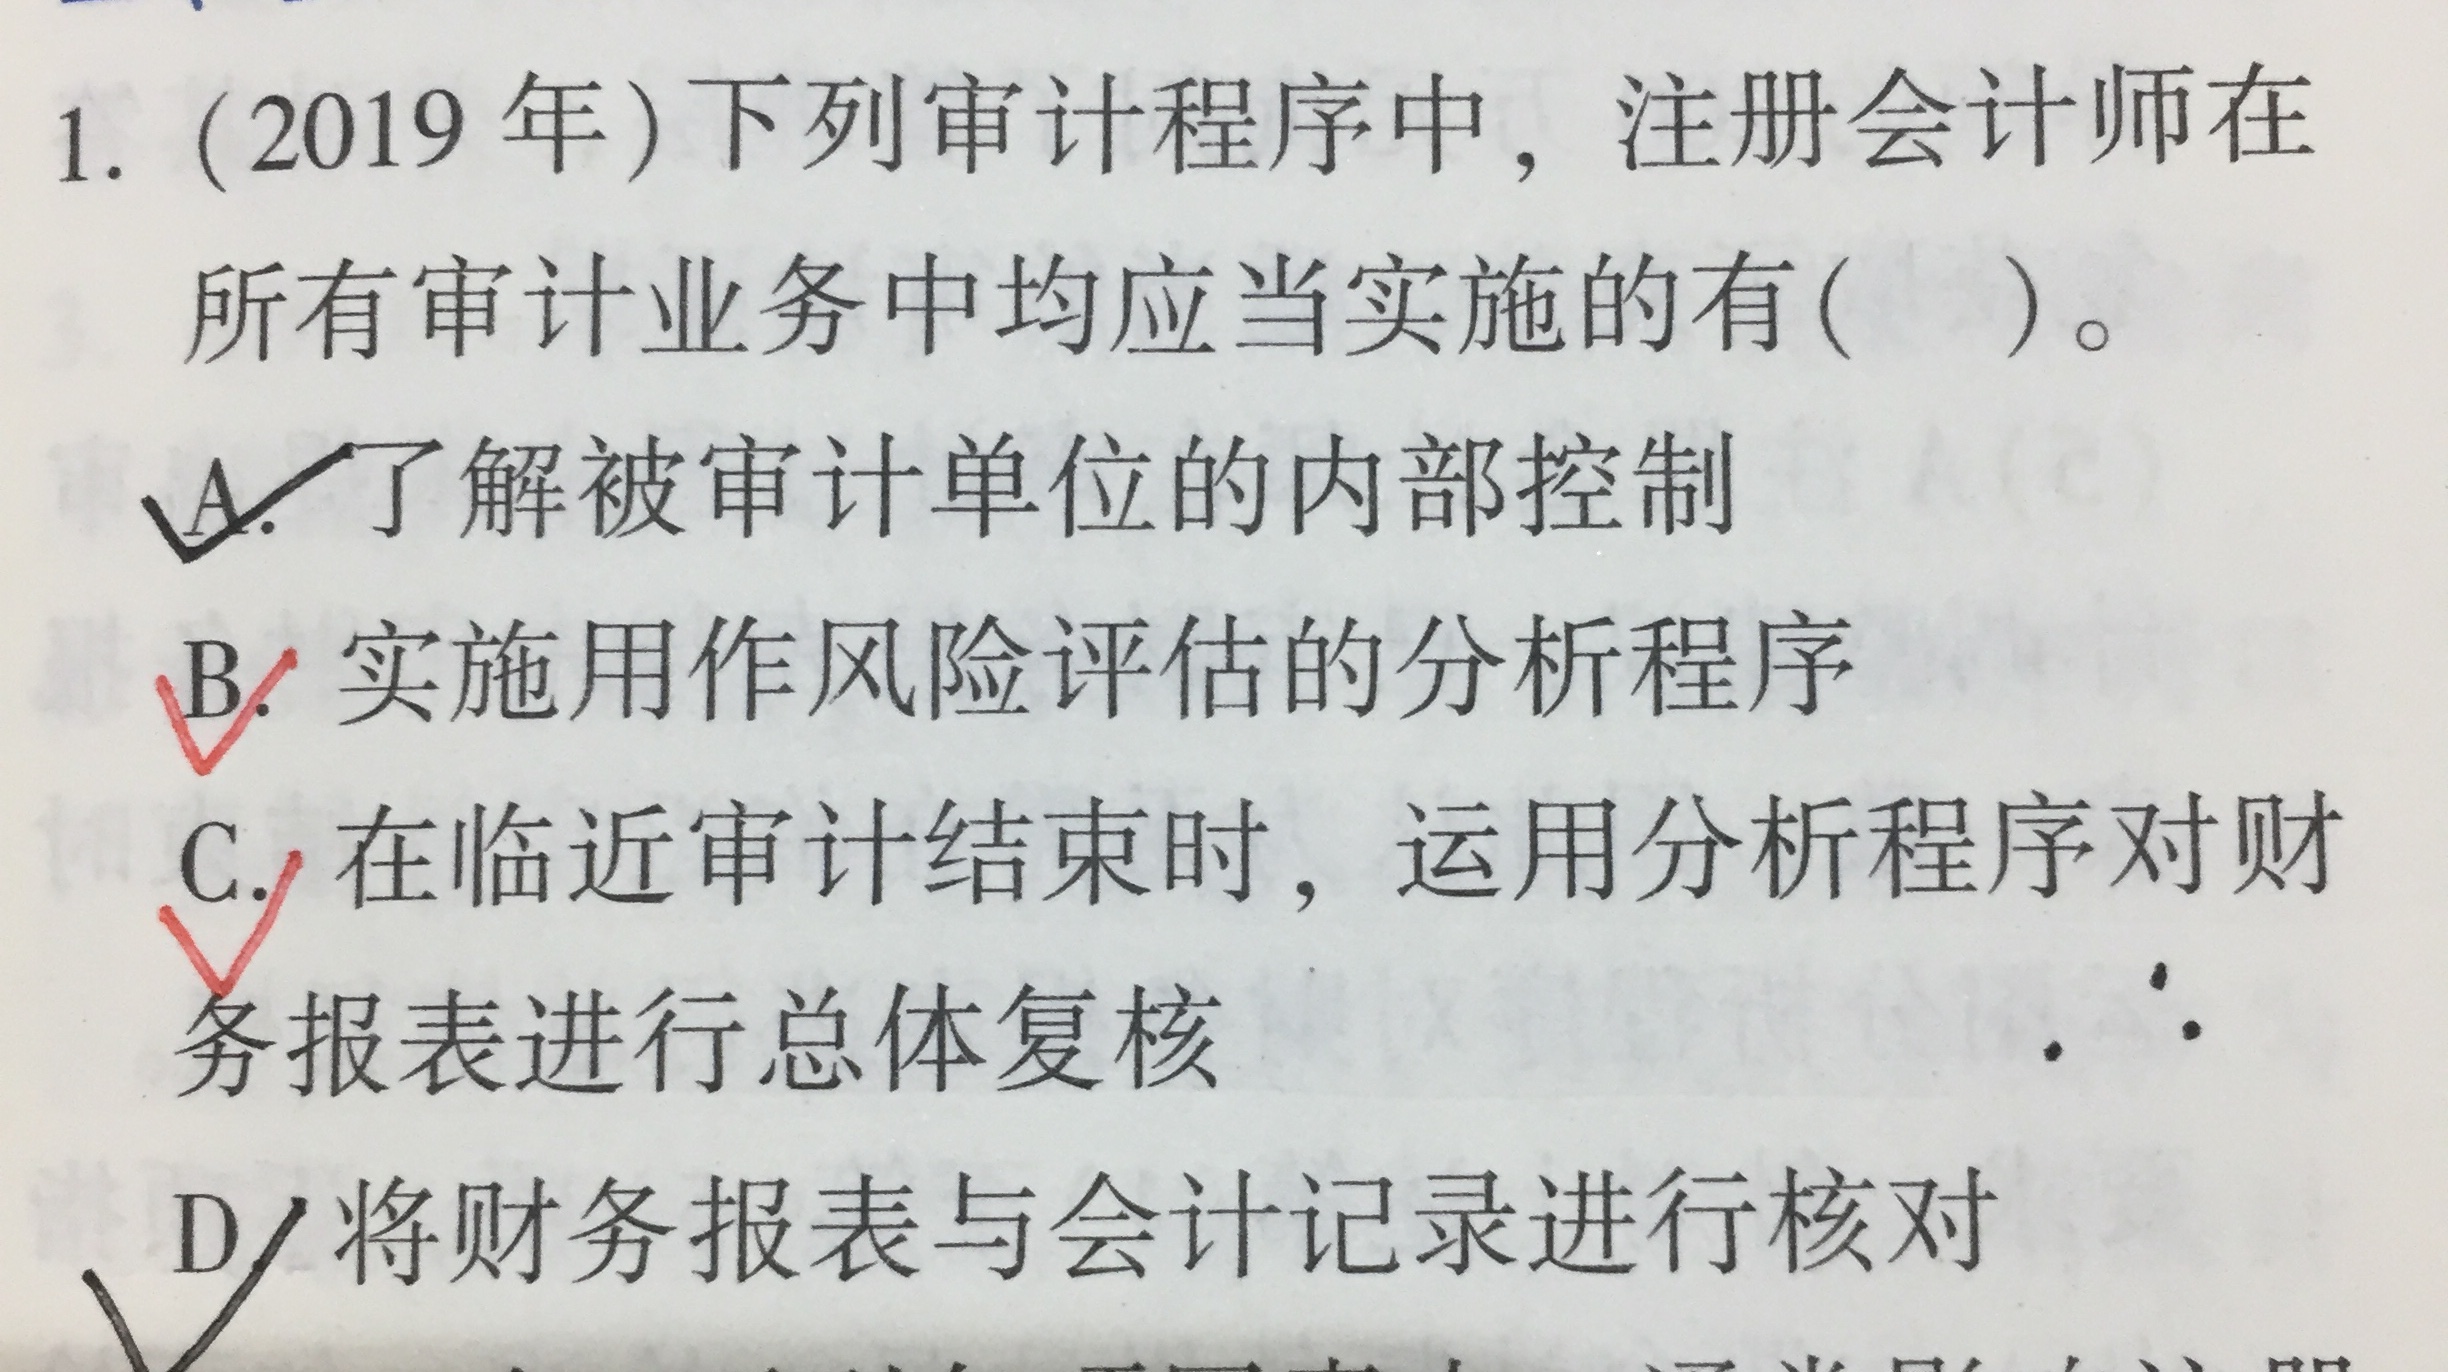
会计中,风险评估和总体复核可以用分析程序,但并不是必须用的,为何选BC?
风险评估和总体复核可以用分析程序,但并不是必须用的吧?选项BC为什么选?
 展开
永达成珠链厂 小蔡同学,你好,关于会计中,风险评估和总体复核可以用分析程序,但并不是必须用的,为何选BC? 我的回答如下
勤奋的同学你好:
BC都是应当使用的,都是强制要求。
风险评估程序应当用分析,为了了解被审计单位及环境以及评估重大错报风险。
总体复核阶段,用分析程序为了确定财务报表整体与对被审计单位的了解一致。
希望老师的解答能帮助你理解~
以上是关于会计,会计分析相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开永同学:
都是“应当”对吗?
展开永达成珠链厂 小蔡同学,你好,关于会计中,风险评估和总体复核可以用分析程序,但并不是必须用的,为何选BC? 我的回答如下
对的,应当做
以上是关于会计,会计分析相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开分析性复核,是指对财务数据的对比分析。比如说,针对管理费用科目,我们会对比一下当年和上一年的变动金额和比例。对于变动大于一定金额和一定比例的项目,我们就要去分析看看是什么原因导致这样的变动。
细节测试,是指查看明细账和抽查凭证、发询证函等对特定会计科目比较固定的审计程序。
补充测试,是指根据专业判断,审计师认为需要额外追加的审计程序。
- 其他人还搜
- 热点资讯
会计中,企业的间接费用是指哪些?
 老师
老师已回答
认真努力的同学你好:同学具体指的是哪些项目的间接费用?希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!
企业真实发生的坏账,会计分录编写时是否必须经过计提坏账准备这一环节?
老师
老师已回答
认真努力的同学你好:在实务中也是需要基于谨慎性计提减值的,同学写的会计分录是正确的。希望以上的解答可以帮助到你,祝学习顺利,逢考必胜!

正式开通!2023年注册会计师报名缴费入口已开通(附缴费流程图)
2023年注册会计师报名缴费入口已开通,提交了2023年注册会计师报考信息的考生,记得登录到缴费入口中,按时将报考科目费用进行缴纳,若想更好报考科目,是可以在不改变考区的情况下对科目进行更换的!

已开通!2023年宁夏注册会计师缴费入口及流程一览
已经开通!2023年的宁夏注册会计师缴费入口为“注册会计师全国统一考试网上报名系统”(https://cpaexam.cicpa.org.cn,简称网报系统),除此之外,考生还可以选择通过“中国注册会计师协会官方微信公众号”进行缴费。
注册会计师几个科目?全部考完要多少钱?
新一轮的考季已开始,准备报考注册会计师考试的同学,除了考试时间节点外,一定还想知道注册会计师考试有几门科目?考下来大概需要多少钱?想要知道更多考试相关内容的,可以和高顿CPA小编一起详细看看下文了解! 一、注册会计师几个科目? 注册会计师考试分为专业和综合两个阶段,共计7门科目,但两阶段科目之间考察的方向不同。其中,专业阶段阶段主要考察考生是否具备执业所需的专业技能和素养,共设立6门科目;综合阶段则主要考察考生是否能在职业环境下综合运用专业技能的能力,设立1门科目。 (专业阶段) 《会计》、《审计》、《财务成本管理》、《税法》、《公司战略与风险管理》、《经济法》 (综合阶段) 《职业能力综合测试(试卷一)、(试卷二)》 ☛全部考完要多少钱? 注册会计师两个阶段考试缴费额度不同,其中同


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研