


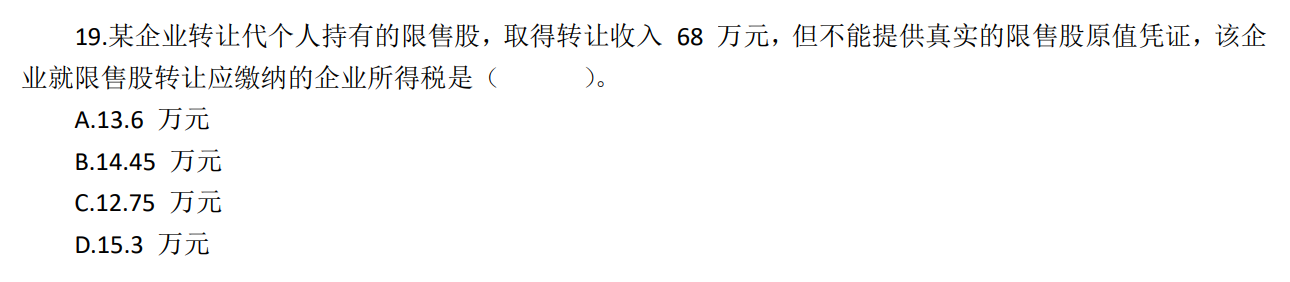

桃子同学,你好,关于能否讲解一下此题关于纳税的相关知识? 我的回答如下
准注会同学你好~
(国家税务总局公告2〇11年第39号)的规 定,自2011年7月1日起,对因股权分置改革造成原由个人出资而由企业代 持有的限售股,企业转让取得的收人,应作为企业应税收入计算纳税。
  上述 限售股转让收入扣除限售股原值和合理税费后的余额为该限售股转让所得。 企业未能提供完整、真实的限售股原值凭证,不能准确计算该限售股原值的, 主管税务机关一律按该限售股转让收入的15% ,核定为该限售股原值和合理 税费。依照本条规定完成纳税义务后的限售股转让收人余额转付给实际所有 人时不再纳税。
希望以上回答可以帮到你,继续加油~
以上是关于税,纳税相关问题的解答,希望对你有所帮助,如有其它疑问想快速被解答可在线咨询或添加老师微信。
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
G同学
能否详细讲解一下备抵科目相关知识?
谭老师
会计中备抵科目顾名思义就是用来准备抵消的科目,是所对应科目的减项,通常是资产类才有备抵科目。有了备抵科目,就是所对应科目金额所反应内容要相应调减。生产成本的余额在资产负债表存货项目反映,存货跌价准备是存货的备抵科目备抵科目的例举:坏账准备是应收账款科目的备抵科目,存货跌价准备是存货的备抵科目,固定资产减值准备、累计折旧是固定资产的备抵科目,无形资产减值准备、累计摊销是无形资产的备抵科目,在建工程减值准备是在建工程的备抵科目。
l同学
想问一下谁能给通俗讲解一下关于增值税“免抵退”的相关知识
袁老师
生产企业出口货物采用“免、抵、退”税办法,即“免”税是指对生产企业出口的自产货物,免征本企业生产销售环节增值税; “抵”税是指生产企业出口自产货物所耗用的原材料、零部件、燃料、动力等所含应予退还的进项税额,抵顶内销货物的应纳税额;“退”税是指生产企业出口的自产货物在当月内应抵顶的进项税额大于应纳税额时,对未抵顶完的部分予以退税。这种办法主要适用于有进出口经营权的生产企业。
E同学
这个题目怎么选?,市内运输费的相关知识能讲解一下吗?
杨老师
1、8.31新做转23#凭证,原金额原科目红字冲销8月转20#凭证,制单/审核/记账不变;
2、8.31新做转24#凭证,科目和其他全部不变,借方和贷方金额改为98000元。
热搜标签
- 其他人还搜
- 热点资讯
企业缴纳的增值税可以在缴纳企业所得税时税前扣除吗?
 S老师
 老师已回答
勤奋的同学,你好! 缴纳的增值税不可以在企业所得税税前扣除哈。欢迎有问题随时交流~
2021-06-23 21:47:27
阅读1308
什么是税务师?职责、能力、技能全面揭秘
什么是税务师?税务师是一种专业从事税务服务、管理和咨询的职业人员,主要负责企业、个人的税收规划、纳税申报、税务审计等工作。他们需要深入了解税法和税收政策,并能够为客户提供合理的税务建议和解决方案。

2023-06-15 14:33:21
个税起征点是多少
个税起征点是多少?2018年的10月1日,开始实施5000元的个人所得税起征点;当薪资缴纳五险一金之后,纳税部分不超过5000元,不用缴纳个人所得税。下面阿茶老师和大家来详细讲一讲。

2023-06-15 13:49:52
进口关税查询是什么
进口关税查询就是通过商务部网站查各国税率,通过商务部各国贸易税费查询,可以查询各国进入中国的商品税率,也可以查询原产中国的货物,在其他国家的进口税率。

2023-06-15 13:44:02


欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研