


A同学:
敬爱的学员朋友:
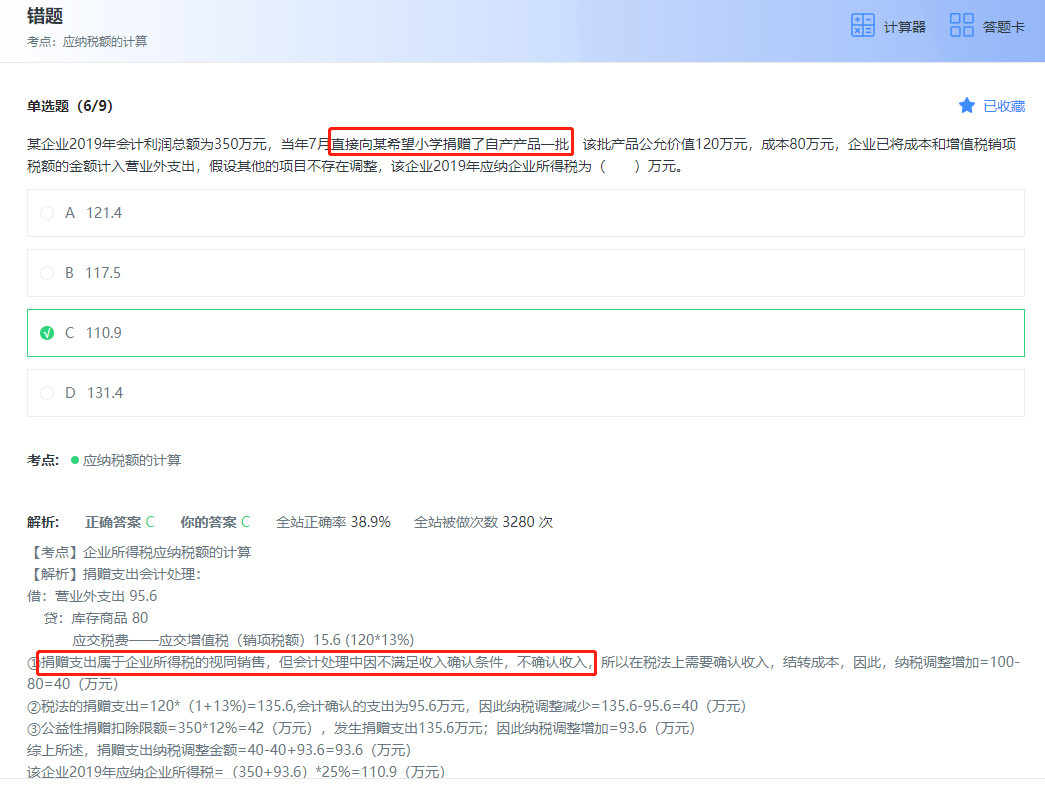
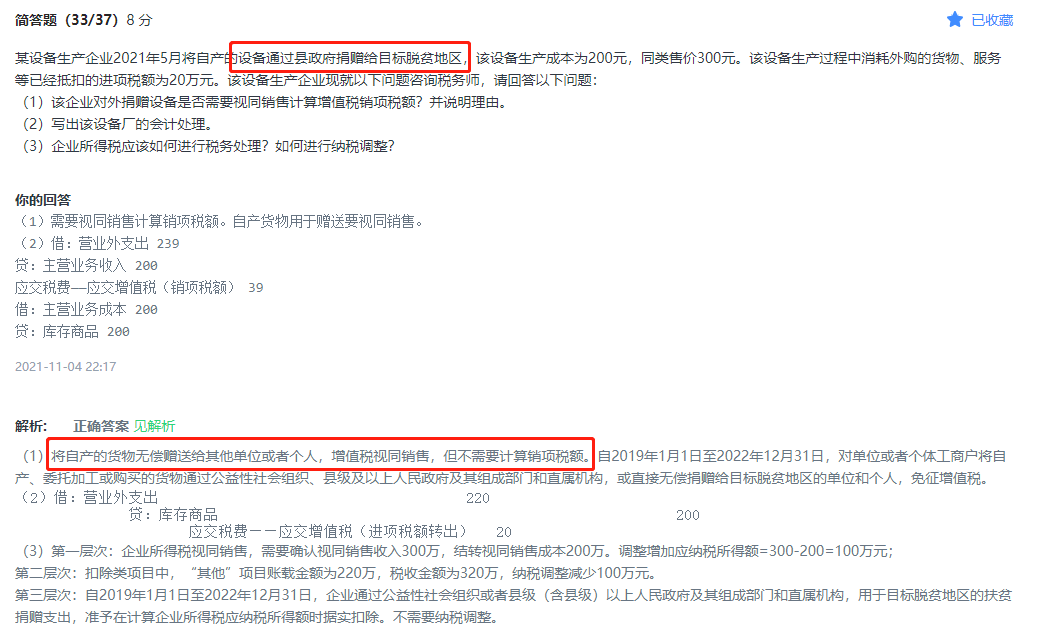
这两道题目说的都是增值税视同销售,只是第一道题目中不免增值税需要计提销项税额,第二道题目免征增值税不需要计提销项税额。
增值税暂行条例中对增值是视同销售的8种情形予以明确。
财政部 税务总局 国务院扶贫办 关于扶贫货物捐赠免征增值税政策的公告 财政部 税务总局 国务院扶贫办公告2019年第55号
规定: 自2019年1月1日至2022年12月31日,对单位或者个体工商户将自产、委托加工或购买的货物通过公益性社会组织、县级及以上人民政府及其组成部门和直属机构,或直接无偿捐赠给目标脱贫地区的单位和个人,免征增值税。在政策执行期限内,目标脱贫地区实现脱贫的,可继续适用上述政策。
希望对您准备考试有所帮助!
展开- 其他人还搜
- 热点资讯
企业缴纳的增值税可以在缴纳企业所得税时税前扣除吗?
 S老师
 老师已回答
勤奋的同学,你好! 缴纳的增值税不可以在企业所得税税前扣除哈。欢迎有问题随时交流~
选项C若是增值税,应该视同销售吗?
老师
老师已回答
勤奋的学员: 你好! C. 将自产货物用于在建工程,在建工程仍属于增值税应税环节(不管这个在建工程是动产还是不
增值税发票认证流程是怎样的
增值税是对销售货物或者提供加工、修理修配劳务以及进口货物的单位和个人就其实现的增值额征收的一个税种。那么,增值税发票认证流程是怎样的?今天茶茶学姐就和大家来讲解一下,一起来看看吧。

增值税改革是什么
增值税改革指的是改变增值税相关的税收政策,比如税率、计税依据等。实行增值税的优点:有利于贯彻公平税负原则;有利于生产经营结构的合理化;有利于扩大国际贸易往来;有利于国家普遍、及时、稳定地取得财政收入。

土地增值税计算方法是什么
土地增值税的计算公式为:应纳土地增值税=增值额×税率 公式中的“增值额”为纳税人转让房地产所取得的收入减除扣除项目金额后的余额。 纳税人转让房地产所取得的收入,包括货币收入、实物收入和其他收入。

增值税计算公式是什么
增值税是税务师考试中重点考察的税种之一,大家在备考的时候,增值税计算公式是大家必须掌握的内容,现在高顿小编就来给大家具体讲讲,千万别错过!


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研