


 一同学
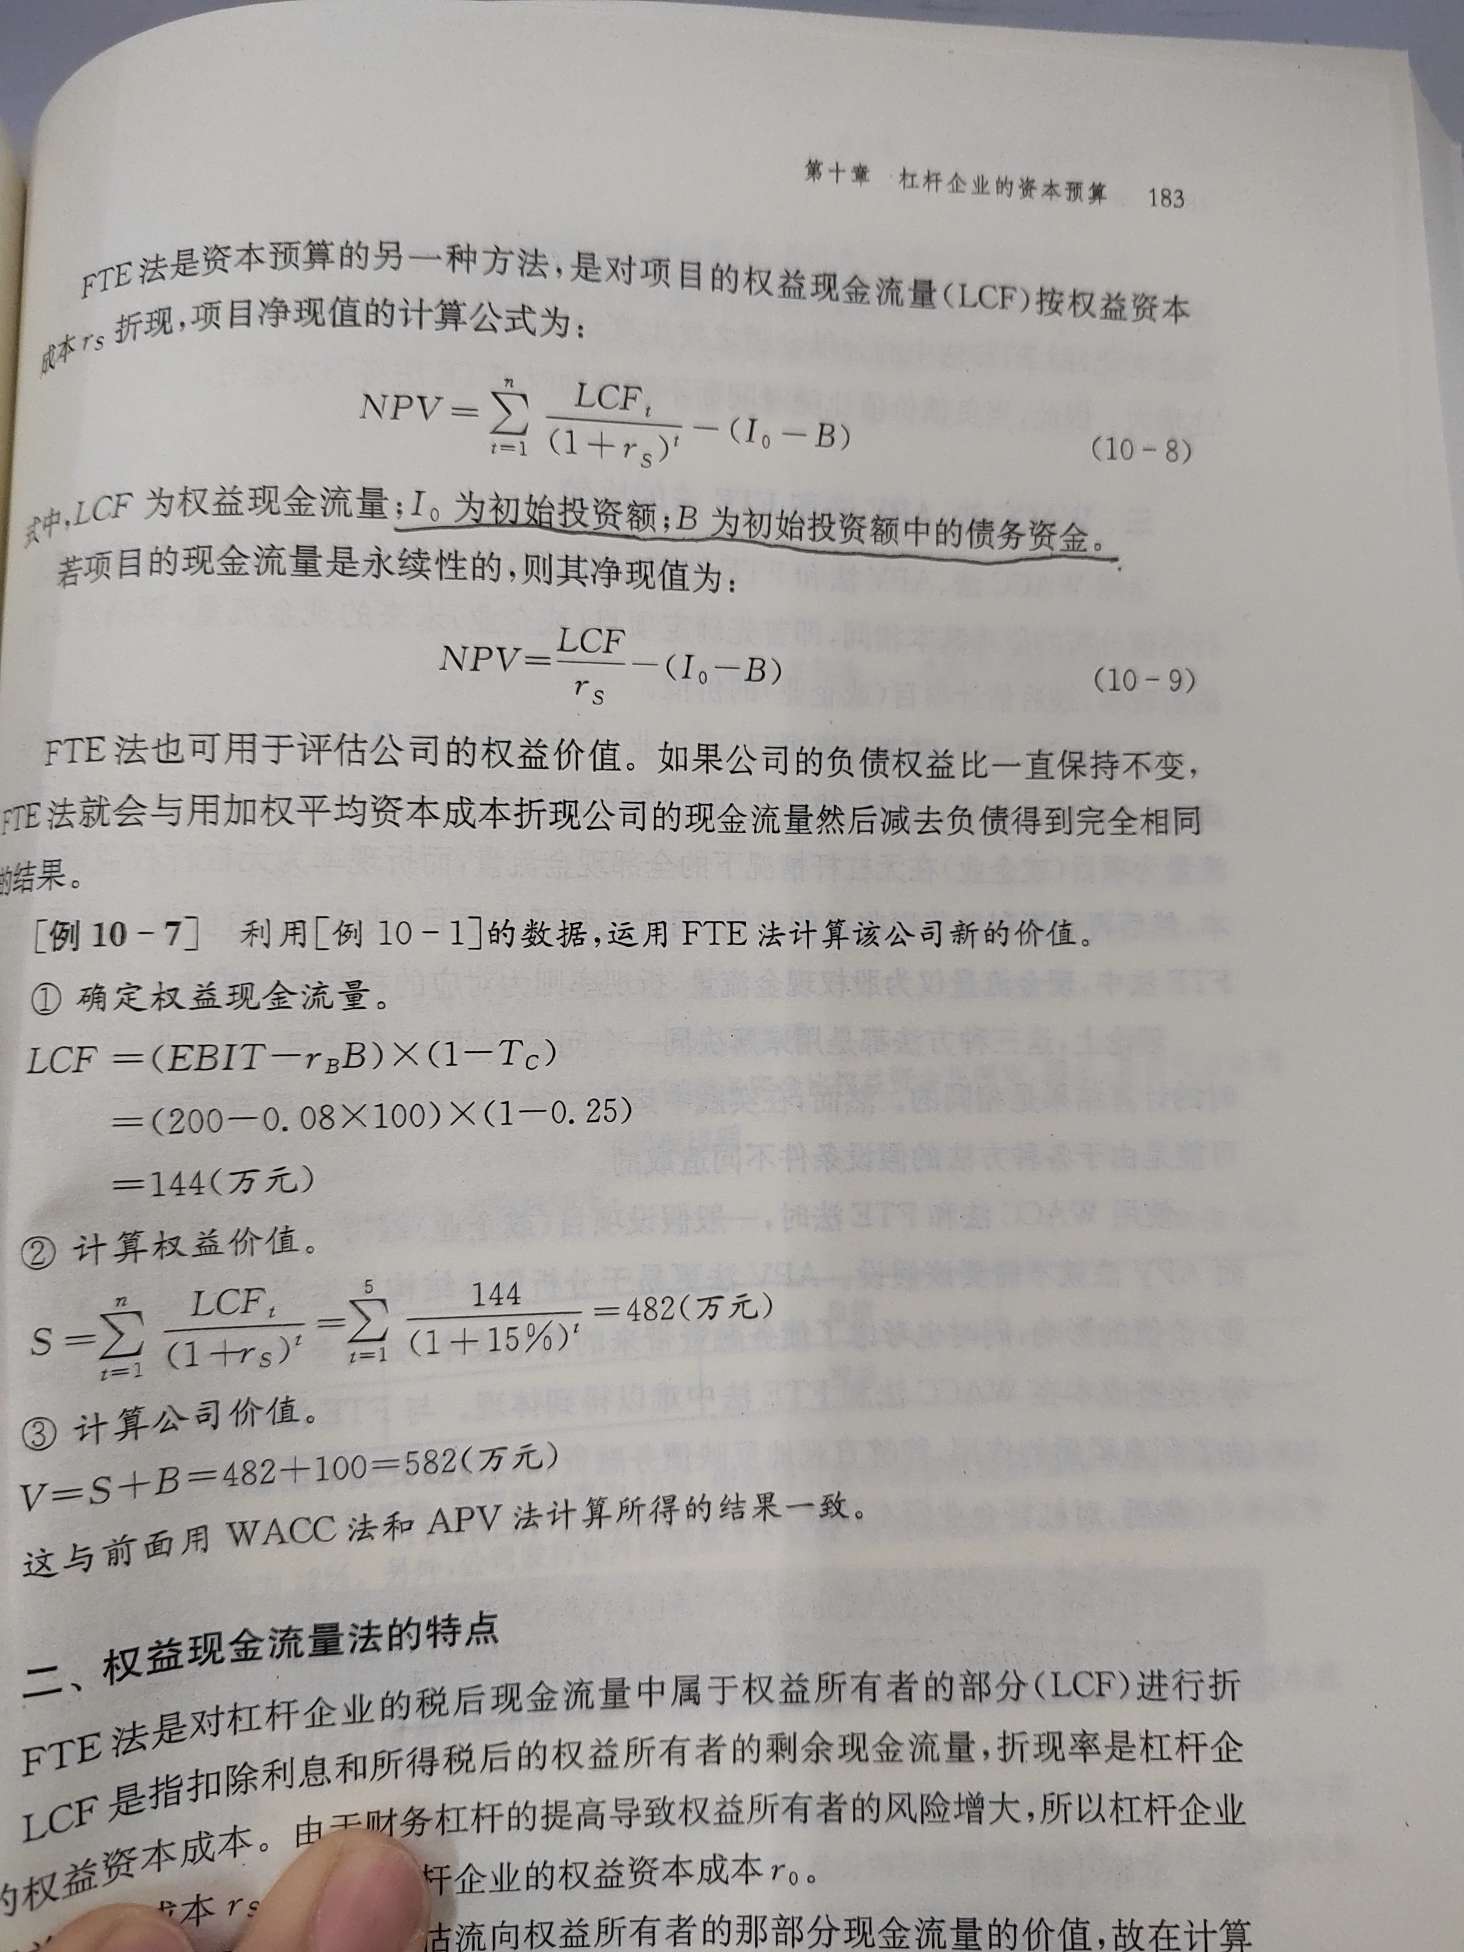
考研大纲的fte法公式里都没有b/s为何会收到b/s影响呢?
老师这fte法公式里都没有b/s为啥说会收到b/s影响呢?还说知道b/s才可以用?
一同学:
同学你好,FTE法需要计算权益资本成本Rs,而Rs的计算公式为:Rs=R0+B/S(1-t)(R0-Rb)。
所以一定是知道B/S后才可以使用FTE法进行计算。
以上供参考,祝备考顺利。
展开一同学:
这个是不是应该跟ucf是一组?
展开一同学:
同学你好,UCF是无杠杆企业的现金流,计算不同的值需要用不同的折现率,不能这么简单的记忆,会让你混淆的。
FTE法通过无杠杆企业的现金UCF计算有杠杆企业的现金流LCF,再通过LCF除以权益资本成本Rs进行估值。
如果你对FTE法还有较多疑问的话,建议你复习一下罗斯教材《杠杆企业的估值与资本预算》那一章节,一方面可以帮你更好的理解FTE方法的估值思路,另一方面还可以加深你对概念和计算的知识。
祝备考顺利。
展开期权价格决定于5个变量:1标的资产的价格,2执行价格,3无风险利率,4到期时间,5标的资产价格波动率。在这几个变量中前面4个变量都是可知的,可以从市场信息中直接得到。只需要预测期权的到期日的波动率就可以。
隐含波动率,是通过期权市场价格运用常用布莱克-斯科尔斯(b-s)公式反推求出的波动率,由于b-s定价模型给出了期权价格与五个基本参数(标的价格,执行价格,利率,到期时间和波动率σ)之间的定量关系,因此只要将其中前4个基本参数及期权的实际市场价格作为已知量代入期权定价模型,就可以从中解出惟一的未知量σ—波动率,其大小就是隐含波动率,我们可以从各个行情客户端中查询隐含波动率。期权的隐含波动率是期权的市场价格中“隐含”的对标的资产波动率的预期值,包含市场中大量前瞻性的信息,反映了市场对于标的资产未来波动率的预期,因而在期权定价、标的资产市场预测以及策略交易中具有非常重要的作用,我们也可以把隐含波动率也可以理解为市场实际波动率的预期。
- 其他人还搜
- 热点资讯
考研数学中,为什么向量都是用列向量来表示?
 老师
老师已回答
线性代数中,包括真题里。只要是向量都默认是列向量。它们是一个方向。这是另外一个事情。空间里向量的方向取决于自身的元素。
考研数学二此题,为什么在(0,0)连续,就有f(0,0)=0?为何该函数x,y的偏导数都为0?
老师
老师已回答
连续所以极限值等于函数值。而给的式子 分母趋于0,所以分子的极限也应该是0。所有函数值为极限值等于0
考研专业课大纲可以在哪里查看?四大主要渠道
在考研过程中,了解所报考专业的考试科目和考试大纲是非常重要的一步。那么,考研专业课大纲可以在哪里查看呢?考研专业课大纲可以通过院校官方网站、教育部门网站、考研辅导书籍、网络资源等方式查看。为了大家更好的了解,小编为大家整理了考研专业课大纲可以在哪里查看的详细内容,一起来看看吧!
河北大学宪法学与行政法学考研能调剂吗?调剂多少人?
河北大学宪法学与行政法学专业考研能调剂吗?调剂多少人?2023河北大学宪法学与行政法学考研调剂6人,具体内容如下,供各位考生参考!



- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研