


b同学:
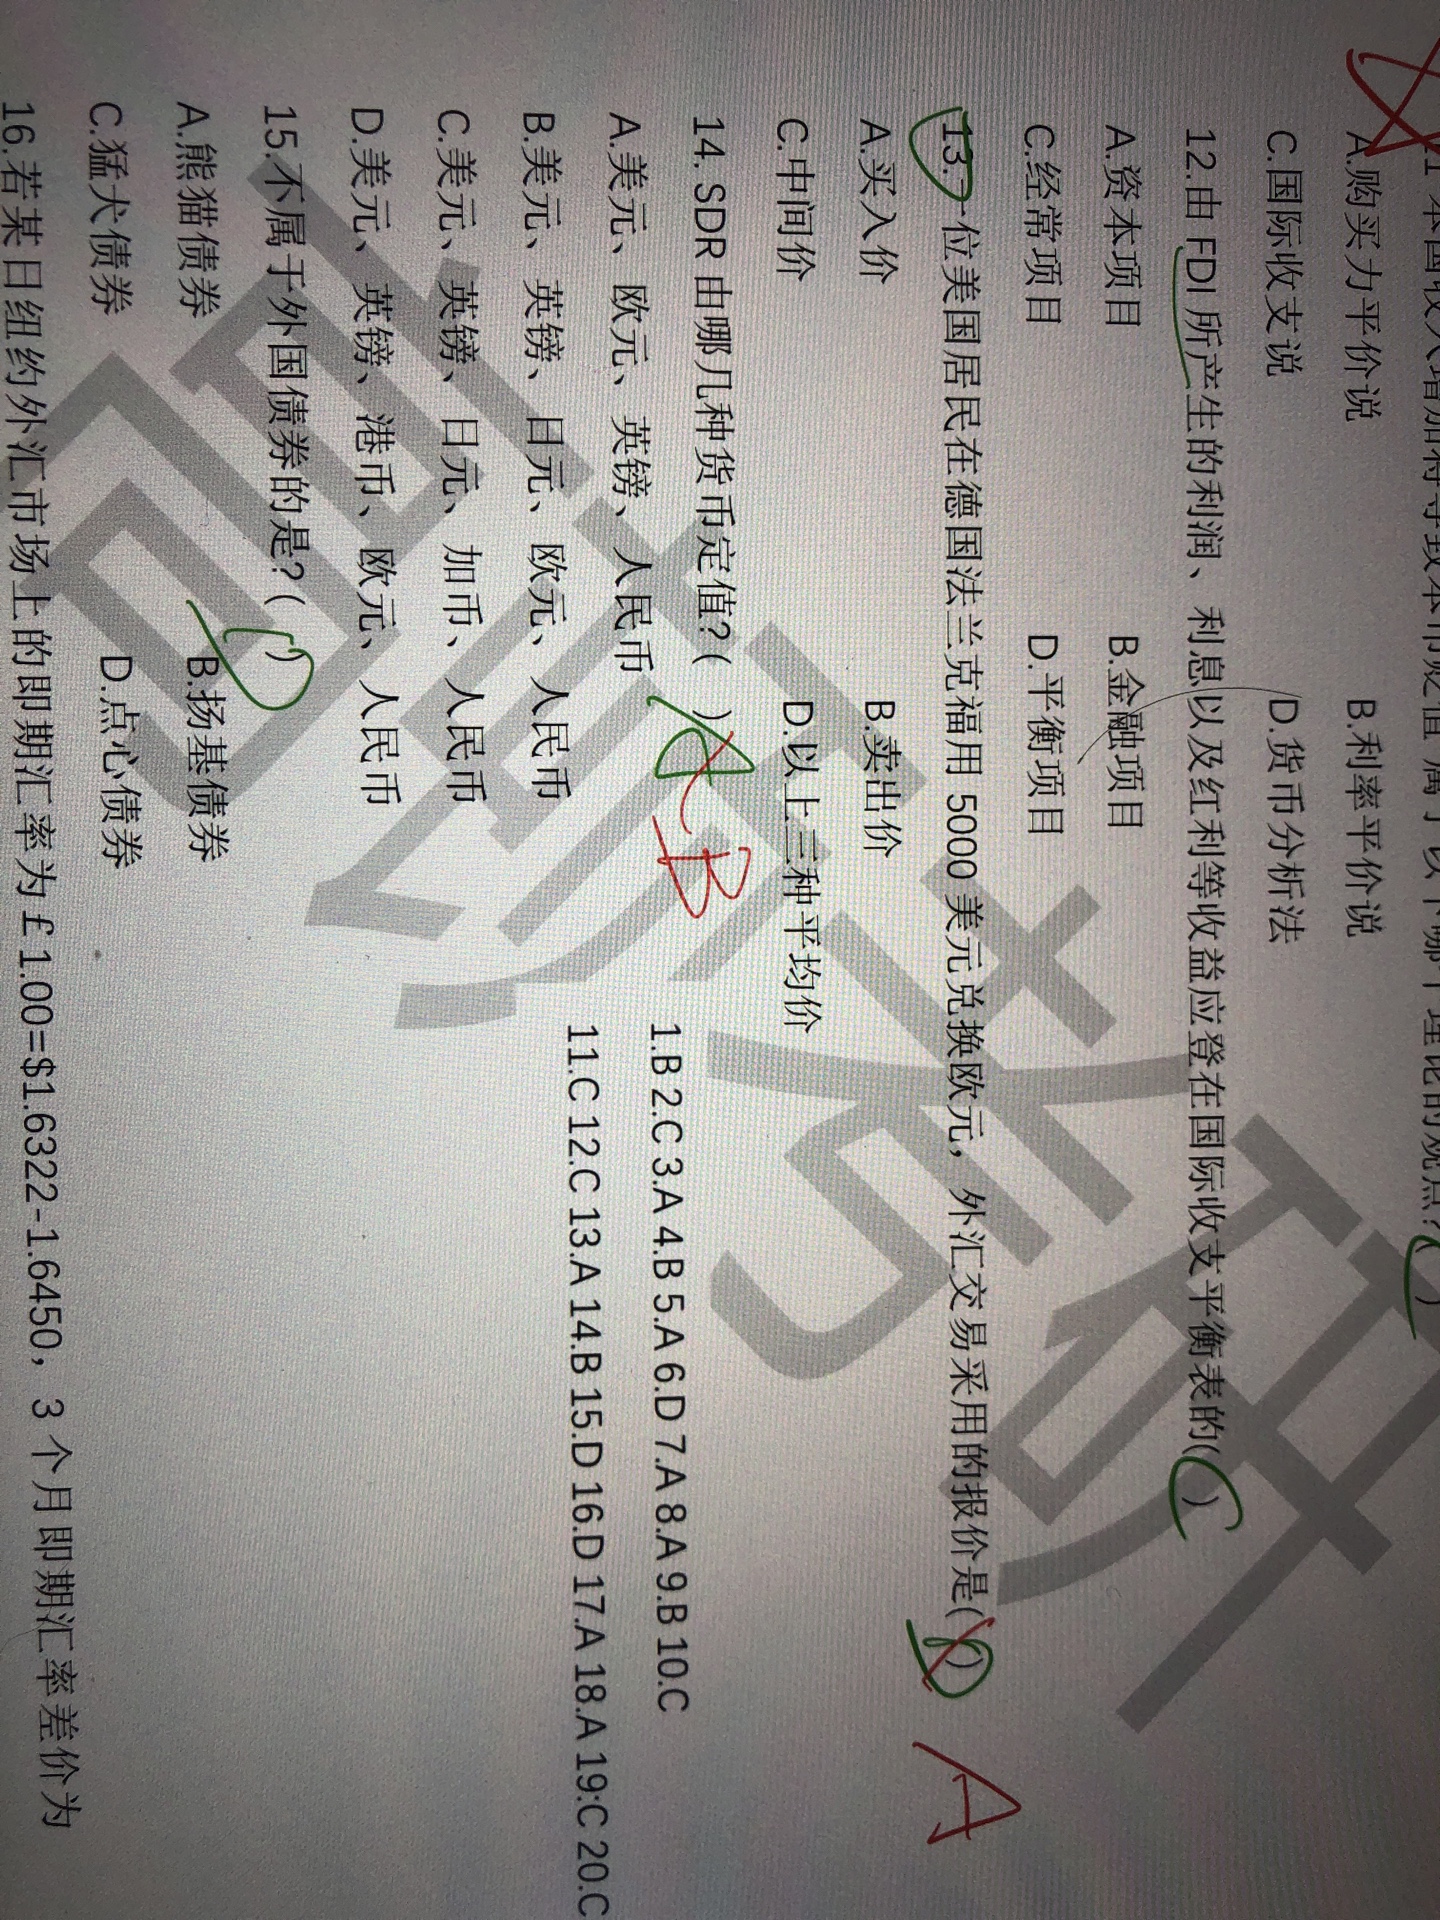
同学您好,美国居民要在德国进行用美元换欧元的交易,他的交易对手方就是德国的银行(报价一般由银行报价),因此美国人相当于买欧元卖美元,银行相当于卖欧元买美元。因为在德国美元算外币,所以银行相当于买入美元(外币),所以是用买入价。
买入卖出价的判断就是看交易对手方(一般是银行)。银行买入外币用买入价,相当于你卖出外币;银行卖出外币用卖出价,相当于你买入外币,外币的判断看你在那个国家交易,你在美国交易,即交易对手方是美国银行,则美元是本币,其他的是外币。
展开原创声明:本问答内容由高顿学员及老师原创,任何个人和或机构在未经过同意的情况下,不得擅自转载或大段引用用于商业用途!部分内容由用户自主上传,未做人工编辑处理,也不承担相关法律责任,如果您发现有涉嫌版权的内容,欢迎提供相关证据并反馈至邮箱:fankui@gaodun.com ,工作人员会在4个工作日回复,一经查实,本站将立刻删除涉嫌侵权内容。
其他回答
o同学
各位金融高人,请给我这个外行通俗解释一下“看涨期权”,“附重大价外看涨期权”最好可以有一个简单举例
汪老师
买看涨期权就是你和交易对手约定,在某约定时间或一段时间内,你有权以某约定价格购买某标底物(股票,股指,外汇,债券,甚至期货等等)。所以当标底物价格在行权时大于约定价格时,你就赚了,所以叫看涨期权。当标底物价格小于或等于行权价格时,你可以放弃这个期权,也就是说你除了买期权花的钱外,不会再有其他损失。
重大价外看涨期权就是deep out of the money call option,举个例子就是,现在某股票价格是50,你说你想在一个月后,以80块钱买,这份期权在当下来看可能会非常便宜,因为一个月内股价涨60%可能性很小。
重大价外看涨期权就是deep out of the money call option,举个例子就是,现在某股票价格是50,你说你想在一个月后,以80块钱买,这份期权在当下来看可能会非常便宜,因为一个月内股价涨60%可能性很小。
P同学
金融工程中关于看涨看跌平价关系的题目
白老师
首先给你说put-call parity
对于欧式期权来说,有这样的公式,
c+xexp(r((t-t))=s+p
cp分别代表看涨和看跌期权,x是执行价格数量的资产
exp(t-t)是在t时刻贴现到t的折现因子。
对于这道题来说,无论将来股票价格如何变化,你手头持有的资产在到期日都会是max(kst)其中为到期日的执行价格,st为到期日的股票实际价格。
因为如果到期日k>st,你可以选择,你可以选择执行看跌期权,这样以k价格卖出股票,资产价格为nk
若k<st,你可以选择不执行,就是资产价格为nst
所以无论如何你的资产价格在当期就是exp(r(t-t))max(kst)
而exp(r(t-t))max(kst)也正是看涨期权加短期国债(现金)的支付,因而“股票+看跌期权”组合的价值变化等于“看涨期权+短期国债”
热搜标签
- 其他人还搜
- 热点资讯
考研数学中,为什么向量都是用列向量来表示?
 老师
老师已回答
线性代数中,包括真题里。只要是向量都默认是列向量。它们是一个方向。这是另外一个事情。空间里向量的方向取决于自身的元素。
2021-06-23 23:26:19
阅读5018
考研数学二此题,为什么在(0,0)连续,就有f(0,0)=0?为何该函数x,y的偏导数都为0?
老师
老师已回答
连续所以极限值等于函数值。而给的式子 分母趋于0,所以分子的极限也应该是0。所有函数值为极限值等于0
2021-06-23 21:45:01
阅读1013
考研专业课大纲可以在哪里查看?四大主要渠道
在考研过程中,了解所报考专业的考试科目和考试大纲是非常重要的一步。那么,考研专业课大纲可以在哪里查看呢?考研专业课大纲可以通过院校官方网站、教育部门网站、考研辅导书籍、网络资源等方式查看。为了大家更好的了解,小编为大家整理了考研专业课大纲可以在哪里查看的详细内容,一起来看看吧!
2023-06-15 14:39:41
河北大学宪法学与行政法学考研能调剂吗?调剂多少人?
河北大学宪法学与行政法学专业考研能调剂吗?调剂多少人?2023河北大学宪法学与行政法学考研调剂6人,具体内容如下,供各位考生参考!
2023-06-15 14:36:48



欢迎使用高顿问答平台
选择感兴趣的项目
找到您想看的问答
- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研