


流同学:
勤奋的同学,你好呀(*^▽^*)
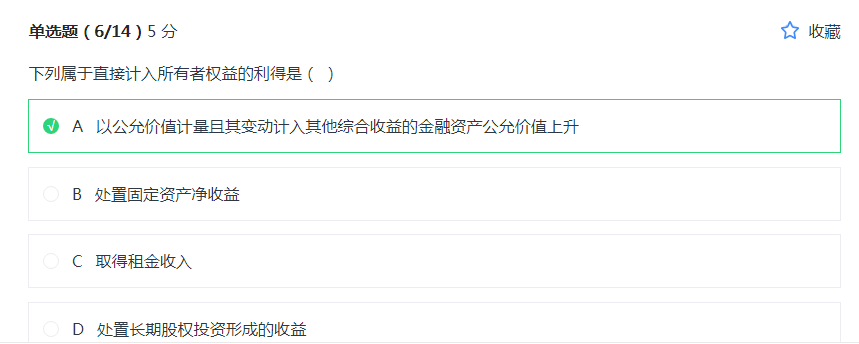
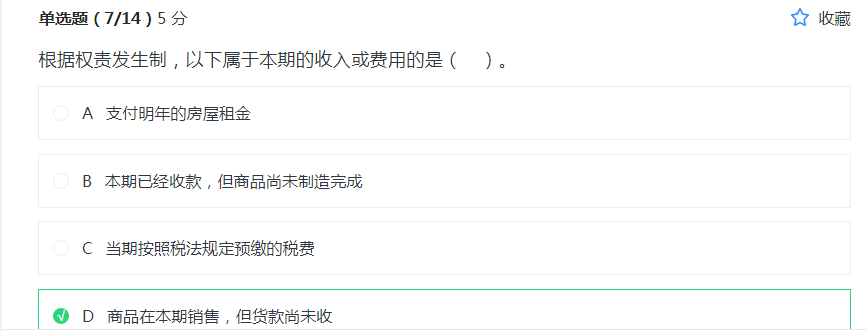
同学咱们问的是这个第六题和第七题吗~
第六题虽然总论是第一章的内容但是与后面的章节联系,选项A以公允价值计量且其变动计入其他综合收益的金融资产公允价值上升时是计入其他综合收益,其他综合收益是属于直接计入所有者权益的利得,选项B计入资产处置损益、选项C计入其他业务收入、选项D是计入投资收益,BCD几个科目都是损益类的科目是直接计入利润表的利得哦,目前同学不太清楚的话可以先不用着急,等到学到后面章节咱们再来重新回顾一下呢~
第七题中A选项支付明年的租金是属于明年的费用、B选项根据最新的收入准则应该是计入合同负债、C选项预缴的税款是属于一项资产、D选项商品在本期销售,即使未收到款项,也是属于本期业务,在本期确认收入,这也是权责发生制要求凡是当期已经实现的收入和已经发生或应负担的费用,无论款项是否支付,都应当作为当期的收入和费用。
同学题目要是不对,或是具体选项有问题可以跟老师说,同学以后可以上传图片哦或者可以在问题旁点击提问这样老师可以看到问题来源哦,方便更好的为同学解答~
老师这么解答,同学可以理解吗?接下来也要继续加油哦,祝同学逢考必过~
流同学:
老师是这两道题,谢谢
展开流同学:
勤奋的同学,你好呀(*^▽^*)
第六题:
选项A分录为 借:利润分配—转作股本的股利 贷:股本 这个为所有者权益内部的一增一减不影响所有者权益的总额
选项B分录为 借:利润分配—应付现金股利 贷:应付股利 这个借方所有者权益减少,贷方应付股利是负债增加
选项C分录为 借:银行存款 贷:主营业务收入 这个借方资产增加,贷方收入增加导致利润增加,所有损益类的科目最终引起所有者权益的变化先转入本年利润最后转入未分配利润,所以利润的增加导致所有者权益的增加
选项D为资产和负债的变化,不影响所有者权益
第七题:
选项A分录为 借:利润分配—转作股本的股利 贷:股本 这个为所有者权益内部的一增一减不影响所有者权益的总额
选项B分录为 借:银行存款 贷:资本公积——股本溢价 借方资产增加,贷方所有者权益增加
选项C分录为 借:盈余公积 贷:利润分配——盈余公积补亏 这个为所有者权益内部的一增一减不影响所有者权益的总额
选项D分录为 借:银行存款 贷:股本 资本公积——股本溢价 借方资产增加,贷方所有者权益增加
同学可以提前熟悉一下第十五章所有者权益的有关分录哦,自己可以多多尝试着动手写一下呢~
老师这么解答,同学可以理解吗?接下来也要继续加油哦,祝同学逢考必过~
流同学:
老师,第七题的B选项接受股东捐赠为啥是资本公积?不可以计入营业外收入吗
展开流同学:
勤奋的同学,你好呀(*^▽^*)
对于股东的捐赠,一般作为权益性交易,相关利得计入“资本公积”科目,这就从财务角度遏止了关联企业之间的利润操纵~
老师这么解答,同学可以理解吗?接下来也要继续加油哦,祝同学逢考必过~
流同学:
理解了,谢谢老师!
展开流同学:
同学理解啦就好哦为同学解决问题是老师的最开心的事,有问题咱们还是要记得多多提问及时解决哈~
希望同学继续加油早日拿下CPA证书~
展开
- 其他人还搜
- 热点资讯

 老师已回答


重要!2023年注册会计师考试大纲公布!附各科重点章节
注册会计师考试大纲是考试命题的依据和基础,也是考生们备考的重要法宝,2023年注册会计师考试大纲已公布。


- 金融类
- ACCA
- 证券从业
- 银行从业
- 期货从业
- 税务师
- 资产评估师
- 基金从业
- 国内证书
- CPA
- 会计从业
- 初级会计职称
- 中级会计职称
- 中级经济师
- 初级经济师
- 其它
- 考研